Vous avez choisi votre activité, réservé un nom commercial et préparé tous les documents de la liste de contrôle. Puis le statut est revenu : rejeté. Ou bien il est resté bloqué à "en attente", sans raison claire.
Si c'est là que vous en êtes, deux choses méritent d'être sues immédiatement. Le rejet de licence commerciale à Dubaï est bien plus courant que la plupart des fondateurs ne l'imaginent, et c'est rarement un verdict sur votre idée d'entreprise. D'après notre expérience dans le traitement des demandes rejetées, la plupart des rejets proviennent de quelque chose de réparable. Le problème réside généralement dans la manière dont la demande a été constituée, et non dans l'entreprise elle-même.
Et voici la partie que presque aucun guide en ligne ne vous dira. En 2025 et 2026, une part croissante des échecs de création d'entreprise se produisent après la délivrance de la licence, au stade bancaire, et non avant. Une licence commerciale en règle ne garantit plus une entreprise opérationnelle.
Ce guide explique ce que signifie réellement un rejet, les vraies raisons pour lesquelles les demandes échouent à Dubaï aujourd'hui, et les étapes pratiques pour prévenir ou se remettre d'un tel échec.
| Question | Short answer |
|---|---|
| Is a rejection permanent? | Usually not. Most are recoverable once the root compliance issue is correctly diagnosed. |
| The #1 hidden cause? | Narrative inconsistency: your activity, documents, website and ownership not telling one coherent story. |
| Rejected vs pending? | Different statuses, different fixes. Pending means the authority still wants something; rejected means the application is closed. |
| Biggest 2026 risk? | Rejection at the banking stage, after the license is issued. |
| First move after a rejection? | Diagnosis, not resubmission. Rushing a fresh application usually repeats the mistake. |
Pourquoi les demandes de licence commerciale sont-elles rejetées à Dubaï ?
Quick answer
Business license applications in Dubai are rejected mainly because of failed due diligence checks, incomplete or inconsistent documentation, an unclear ownership structure, or a business activity that does not match the applicant's real operations. Most rejections happen at the initial approval stage and are recoverable once the underlying compliance issue is corrected.
Dubaï applique un processus de licence structuré : approbation initiale, réservation du nom commercial, soumission du bureau ou du bail, signature du Memorandum of Association, paiement de la licence, toutes les approbations de tiers, et enfin la délivrance de la licence. Un rejet pur et simple se produit presque toujours à la première étape. L'approbation dépend également de plus que la seule autorité de délivrance des licences. L'immigration de Dubaï (la GDRFA) et le régulateur compétent, qu'il s'agisse du Department of Economy and Tourism (DET) pour les entreprises en mainland ou d'une free zone authority, chacun applique ses propres vérifications. Si l'un d'eux soulève une préoccupation, votre demande cesse d'avancer.
Mais la question plus utile est de savoir ce que signifie réellement le statut de votre demande, car tout arrêt n'est pas un rejet.
Ce que "rejeté" signifie réellement : rejeté vs en attente vs retenue pour conformité
Les fondateurs ont tendance à interpréter tout non-approbation comme un rejet. En pratique, les autorités utilisent plusieurs statuts différents, et chacun d'eux exige une réponse différente. Lire correctement le statut fait la différence entre une correction en trois jours et des semaines d'efforts gaspillés.
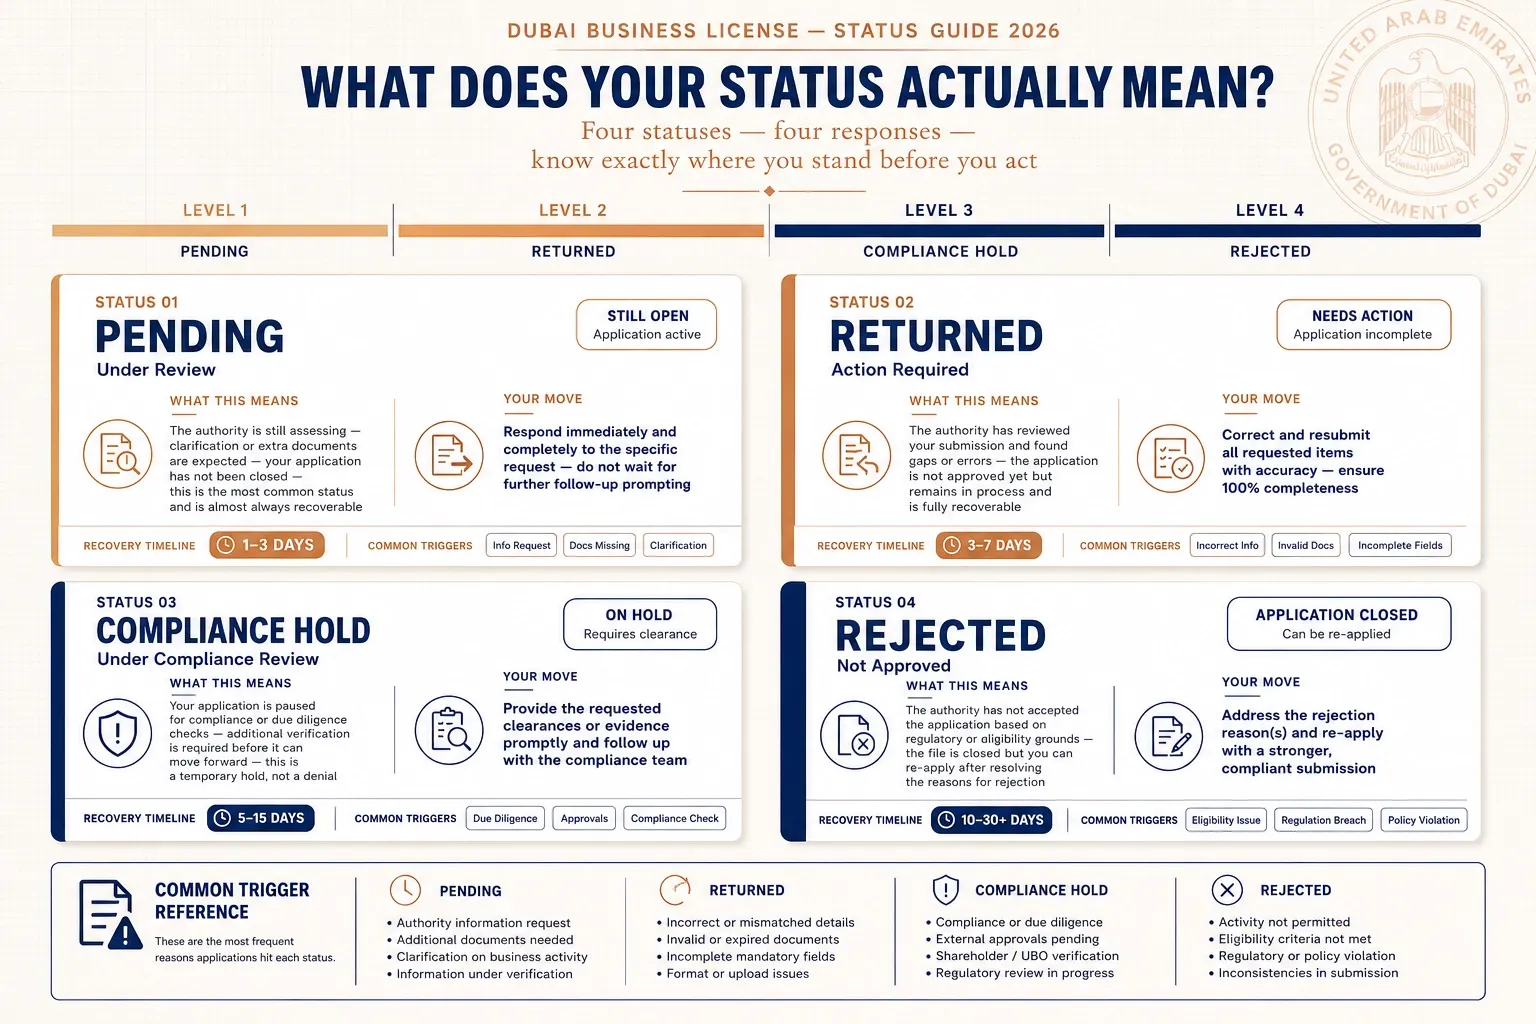
| Status | What it means | Typical fix |
|---|---|---|
| Pending / under review | The authority is still assessing and usually expects clarification or extra documents. | Respond quickly and completely to the specific request. |
| Returned for modification | A procedural issue, often a document error or wording mismatch. | Correct the flagged item and resubmit. Often recoverable in days. |
| Compliance hold | Enhanced due diligence has been triggered, often by ownership, nationality or activity risk. | Address the root compliance concern with full disclosure. |
| Rejected | The application is closed. | Diagnose the cause, restructure if needed, then reapply. |
Une idée fausse courante et coûteuse est que chaque rejet est permanent. Ce n'est pas le cas. De nombreux dossiers sont récupérables, à condition que la véritable raison soit identifiée avant toute nouvelle soumission.
Existe-t-il une période de correction à Dubaï ?
Oui, mais cela varie selon l'autorité, et il n'y a pas de règle nationale unique. DET les demandes en mainland permettent souvent une période de clarification ou de modification avant la finalisation d'un statut de rejet. De nombreuses free zones appliquent des périodes de correction informelles, où la demande reste en "examen de conformité en attente" plutôt que d'être directement clôturée. Les rejets refont souvent surface lors du renouvellement de la licence commerciale, alors assurez-vous que vos documents sont à jour.
Parce que cette fenêtre est discrétionnaire et limitée dans le temps, la rapidité est essentielle. Notre directeur général le dit clairement :
Correction Window
A rejection notice isn't a dead end, it's a pivot point. Many licensing authorities provide a limited correction window, often around 30 days, subject to the authority's discretion. My instruction to our team is simple: act within the first 48 hours to rectify documents or clarify backgrounds, so clients never lose their momentum or their initial government fees

General Manager, Best Solution
Le point à retenir : n'attendez pas une explication formelle et détaillée avant de commencer à travailler. La fenêtre de correction pourrait déjà être ouverte.
Les vraies raisons du rejet des licences commerciales à Dubaï
La plupart des listes publiées s'arrêtent aux erreurs de documentation. La documentation est importante, mais elle ne représente qu'une partie du tableau. Voici les raisons que nous rencontrons le plus souvent, y compris plusieurs qui sont rarement mentionnées dans les guides standards.
1. La mauvaise activité commerciale
Dubaï propose des milliers d'activités commerciales approuvées dans la zone continentale et les zones franches, chacune ayant ses propres conditions, approbations et limites. Choisir une activité qui semble proche de ce que vous faites, plutôt qu'une qui y correspond, est l'une des voies les plus rapides vers le rejet. Les autorités en 2026 recoupent votre activité sélectionnée avec la description de votre entreprise, vos documents, votre structure de propriété, et même votre activité bancaire prévue. Choisir le bon type de licence commerciale explique comment fonctionne la décision d'activité. Un dossier de licence vierge facilite également grandement l'étape de ouvrir un compte bancaire d'entreprise.
Nous avons travaillé avec un fondateur européen qui a demandé une licence standard de conseil en marketing sur le continent de Dubaï. Lors des vérifications bancaires, la banque a découvert un problème. Le brouillon du site web de l'entreprise et les documents d'intégration mentionnaient à plusieurs reprises le routage de paiements cryptographiques et la gestion des paiements d'affiliés. L'activité sous licence ne correspondait pas au modèle d'exploitation réel. Il en a résulté un rejet bancaire d'abord, puis un examen minutieux de la licence. Nous avons restructuré le portefeuille d'activités, supprimé le langage restreint des actifs publics, ajouté les bons accords avec des tiers et déplacé le client vers une juridiction mieux adaptée. L'approbation a suivi après une nouvelle soumission.
2. Incohérence narrative (la raison que les guides ne mentionnent jamais)
C'est la cause de rejet la plus souvent négligée. Les régulateurs et les banques n'évaluent plus les documents un par un. Ils comparent l'ensemble du tableau : votre activité de licence, le texte de votre site web, les profils LinkedIn des fondateurs, les actionnaires leurs antécédents, les exemples de factures, la source de fonds déclarée, l'exposition au risque de nationalité, et même vos plans d'embauche.
Les demandes sont souvent rejetées non pas parce qu'un document est manquant, mais parce que l'histoire commerciale globale ne tient pas logiquement la route. Une licence de conseil associée à un site web décrivant le traitement des paiements, ou un petit capital déclaré associé à un chiffre d'affaires projeté important, crée exactement le type de contradiction qui déclenche un examen plus approfondi. Si votre demande ne présente pas une histoire cohérente, attendez-vous à des questions.
3. Échec de la diligence raisonnable et des vérifications des antécédents
Chaque demandeur est soumis à une diligence raisonnable, et les zones franches en particulier effectuent des vérifications approfondies des antécédents. Celles-ci visent à satisfaire aux réglementations anti-blanchiment d'argent (AML) et aux exigences de sécurité nationale, conformément aux directives du GAFI. De nombreuses autorités filtrent les demandeurs, les actionnaires et leurs relations via des bases de données telles que World-Check.
Des problèmes d'immigration passés, tels qu'un dépassement de visa antérieur ou un dossier de faux documents, peuvent entraîner un rejet immédiat. Des affaires juridiques ou financières non résolues, partout dans le monde, peuvent avoir le même effet. Dans un cas que nous avons traité, un couple demandeur a été signalé lorsqu'une base de données a révélé une affaire juridique liée à l'un des conjoints à l'étranger.
Les demandeurs titulaires de certaines nationalités, y compris les passeports pakistanais, syriens, jordaniens, algériens, irakiens, libanais, nigérians et yéménites, peuvent faire l'objet d'une vérification renforcée. Cela ne signifie pas un rejet et n'est pas un jugement sur l'individu. Cela implique plus de documentation et un examen plus long. La double nationalité peut avoir le même effet si l'une des nationalités est soumise à un examen approfondi. Dans plusieurs cas, postuler depuis Dubaï plutôt que depuis le pays d'origine a rendu le processus nettement plus fluide.
4. Documentation incomplète ou incohérente
Des documents manquants ou incohérents restent l'une des causes de rejet les plus courantes. Les coupables habituels : un passeport avec moins de six mois de validité, un visa touristique manquant ou une copie de l'Emirates ID , un contrat de location absent ou un No Objection Certificate (NOC), ou un plan d'affaires demandé mais non fourni. Certaines activités, y compris le commerce général et le conseil en gestion, exigent un plan d'affaires détaillé pour des raisons de Economic Substance Regulations (ESR).
La nouveauté en 2026 est la vérification. Les autorités vérifient désormais les documents les uns par rapport aux autres beaucoup plus minutieusement qu'auparavant. Un nom orthographié différemment sur deux documents, ou un chiffre qui ne correspond pas, peut bloquer l'ensemble de la demande.
5. Preuve financière insuffisante
Les autorités veulent des preuves qu'une entreprise est réelle et financée, et non une coquille vide. Des relevés bancaires manquants, des certificats de salaire ou des preuves d'investissement peuvent entraîner un rejet, tout comme une source de fonds déclarée qui ne tient pas la route.
Il existe des solutions légitimes lorsque les preuves standard ne sont pas disponibles. Un demandeur sans compte bancaire personnel aux UAE a obtenu l'approbation en soumettant une lettre de soutien financier d'un contact vérifié. Le but n'est pas de cacher une lacune, mais de la prouver de manière crédible.
6. Propriété floue et UBO caché
Les autorités de Dubaï mettent désormais fortement l'accent sur la propriété effective finale (UBO) transparence. Des détails d'actionnaires incorrects, des ratios de participation peu clairs, des documents de partenaires manquants ou des structures de propriété non autorisées pour une activité donnée entraînent tous un rejet ou une demande de restructuration.
En 2026, nous avons travaillé avec un investisseur basé au CCG qui a tenté de structurer sa propriété via des entités étrangères superposées. La personne qui dirigeait réellement l'entreprise n'était pas l'actionnaire déclaré. Sur le papier, les documents semblaient acceptables. Mais une due diligence approfondie a révélé une incohérence. La source de financement, la personne ayant l'autorité de gestion et le véritable propriétaire ne correspondaient pas. La demande a été gelée au stade de la conformité, avant la délivrance du visa. La solution a été la transparence : divulgation complète de l'UBO, accords d'actionnaires révisés, déclarations notariées et une structure de propriété simplifiée. La deuxième soumission a abouti.
7. Incohérence de signature ou suspicion de falsification
Si une signature sur une demande ne correspond pas à celle du passeport, ou semble altérée, les autorités la rejettent immédiatement. Ceci est pris très au sérieux. Selon le Code pénal des UAE, Décret-loi fédéral n° 31 de 2021, la falsification d'un document officiel est une infraction pénale passible d'une peine d'emprisonnement pouvant aller jusqu'à dix ans. Ce n'est pas un domaine où l'on peut prendre des raccourcis ou se contenter d'une documentation « suffisamment bonne ».
8. Violations des noms commerciaux
Un nom commercial doit respecter les conventions de dénomination des UAE. Les noms sont rejetés ou suspendus lorsqu'ils font référence à la religion ou à des attributs divins, ressemblent à une marque connue, incluent des termes restreints ou politiques, ou ne reflètent pas l'activité sous licence. Un nom déjà enregistré sera également refusé. Tant qu'un nom acceptable n'est pas approuvé, la demande reste en attente.Règles d'enregistrement des noms commerciaux à Dubaï couvre les règles de dénomination en détail.
9. Approbations de tiers manquantes et inspections échouées
Certaines activités nécessitent des approbations d'organismes autres que l'autorité de délivrance des licences avant qu'une licence puisse être délivrée. Un restaurant, par exemple, a besoin d'un certificat de non-objection du Département de la sécurité alimentaire de la Municipalité de Dubaï, doit respecter une exigence d'espace minimale et doit réussir une inspection finale conformément au Code alimentaire de Dubaï. Les activités de santé, d'éducation et de finance déclenchent leurs propres régulateurs. L'absence d'une de ces approbations laisse la demande en attente.
10. Problèmes d'espace de bureau et d'Ejari
La plupart des entreprises ont besoin d'une adresse de bureau valide enregistrée auprès des autorités. Les demandes pour le continent (mainland) nécessitent généralement un bureau physique. Le bail doit être attesté par la Real Estate Regulatory Agency (RERA) et enregistré sur le système Ejari du Département foncier de Dubaï. Un bail manquant, non concordant ou non enregistré retardera la délivrance. Les exigences varient selon l'activité et l'émirat, le bail doit donc correspondre à la licence, et pas seulement exister.
11. Déposer une demande dans la mauvaise juridiction
Dubaï propose des structures continentales (mainland), free zone et offshore, et chacune convient à un modèle différent. De nombreux fondateurs en choisissent une uniquement en fonction du coût ou de la rapidité. Si la structure ne prend pas en charge votre activité, vos besoins en visa et votre marché cible, le résultat est souvent un rejet ou une restructuration forcée. Demander une licence de free zone tout en prévoyant de commercer directement sur le marché continental est une incompatibilité classique. Création d'entreprise en mainland et en free zone compare les structures.)
Most Rejections Are Recoverable. Is Yours?
Most Dubai license rejections are recoverable — if you fix the right thing first. Get a free honest diagnosis from our team before you file again.
Le risque de 2026 dont personne ne vous parle : le rejet après la délivrance de votre licence
Voici la vérité inconfortable que les publicités de création d'entreprise axées sur la rapidité ne mentionneront pas : la plupart des échecs de création d'entreprise aux UAE se produisent désormais après la délivrance de la licence, et non avant.
Une licence commerciale prouve l'existence de l'entreprise. Elle ne prouve pas que l'entreprise peut effectuer des opérations bancaires, facturer ou opérer. Nous avons travaillé avec un vendeur en ligne qui a obtenu sa licence commerciale sans problème, puis a échoué auprès de plusieurs banques des UAE. La licence était en ordre. Mais le dossier bancaire ne l'était pas : les factures d'approvisionnement, l'historique des fournisseurs et la documentation logistique étaient trop minces pour satisfaire les vérifications des banques. Nous avons reconstruit le dossier avec des contrats fournisseurs, des détails d'entrepôt, une cartographie des flux de transactions et des projections de chiffre d'affaires réalistes. L'approbation bancaire a été obtenue en quelques semaines.
C'est aussi pourquoi deux conseils populaires méritent d'être remis en question.
"Choisissez la licence la moins chère et mettez à niveau plus tard" semble efficace. En pratique, cela crée souvent des problèmes coûteux en aval : rejet bancaire, VAT complications, refus de passerelle de paiement, examen minutieux de l'immigration, ou incapacité à développer légalement les activités.
"Les free zones approuvent tout plus rapidement" n'est qu'à moitié vrai. Certaines free zones délivrent rapidement une licence. Mais les banques peuvent ensuite appliquer un examen plus strict en fonction de l'activité, du profil des actionnaires et des attentes en matière de substance économique. La rapidité de délivrance n'est plus la bonne métrique. La compatibilité avec la conformité l'est.
Une part croissante des dossiers de redressement que nous traitons en 2025 et 2026 implique un échec au stade bancaire plutôt que le rejet de la licence commerciale elle-même. Prévoyez pour la banque avant de demander la licence, pas après.
Comment éviter le rejet de votre licence commerciale à Dubaï
Les vérifications avant soumission qui surprennent les gens
Une liste de contrôle standard couvre les passeports, le contrat de location et le plan d'affaires. Un examen sérieux avant soumission va plus loin. Avant de soumettre une demande, nous vérifions des éléments que la plupart des guides publics ne mentionnent jamais :
- Si le nom de l'entreprise proposé déclenche accidentellement des mots-clés de conformité bancaire.
- Si la formulation du site web pourrait créer un désalignement réglementaire avec l'activité agréée.
- Si les revenus prévisionnels sont cohérents avec le nombre de visas demandé et la taille du bureau.
- Historique de voyage des actionnaires et structure de résidence, lorsque des vérifications approfondies sont probables.
- Si la combinaison d'activités choisie crée des chevauchements réglementaires cachés.
- Si les modèles de factures et les descriptions de transactions futures seront considérés comme à haut risque par les banques des UAE.
- Si la logique de la source des fonds tient la route avant qu'une autorité ne la demande.
Cartographie des risques avant approbation
Le fil conducteur de toutes ces vérifications est simple : les risques liés à l'octroi de licences, à l'immigration et aux services bancaires sont liés, et ils doivent être évalués ensemble, avant la soumission, et non séquentiellement après. Nous appelons cela la cartographie des risques avant approbation (Pre-Approval Risk Mapping). Au lieu de traiter la licence comme la première étape et le compte bancaire comme un problème ultérieur, elle identifie d'abord tous les points de friction probables dans ces trois domaines, afin que la demande soit conçue pour résister aux vérifications auxquelles elle sera réellement confrontée. Pourquoi la préparation de la licence est importante explique l'étape de préparation.
Que faire si votre licence commerciale est rejetée à Dubaï
Les premières 48 heures : diagnostic, pas nouvelle soumission
L'instinct après un rejet est de corriger la chose évidente et de soumettre à nouveau rapidement. Cet instinct est généralement faux. Une nouvelle soumission avant d'avoir compris la cause réelle a tendance à reproduire le rejet.
Les premières 48 heures devraient être consacrées au diagnostic. Notre équipe effectue quatre examens pendant cette période :
- Audit de conformité. Lecture des notes de rejet, des commentaires de l'autorité, de tout retour bancaire et de l'historique complet de la demande.
- Examen de l'alignement narratif. Comparaison de l'activité, de la structure de propriété, de la présence en ligne et des transactions prévues pour détecter les contradictions.
- Vérification de la pertinence de la juridiction. Décider si le problème est réparable au sein de la même autorité, ou si la juridiction elle-même est le problème.
- Cartographie de l'escalade des risques. Évaluer si le cas a déclenché des vérifications approfondies en raison de l'exposition à la nationalité, d'une activité réglementée, de la proximité de sanctions, de l'implication dans la cryptomonnaie ou de flux de fonds inexpliqués.
Souvent, le travail de correction commence avant même que l'autorité n'ait émis son explication écrite complète.
Corriger et soumettre à nouveau, ou se déplacer vers un autre émirat ?
Refaire une demande dans un autre émirat est parfois la bonne décision, et parfois une façon de répéter le même rejet ailleurs.
Changer d'émirat lorsque l'autorité elle-même ne convient pas à l'activité, lorsque l'activité se situe dans une zone grise de conformité, lorsque l'acceptation bancaire est structurellement faible dans cette juridiction, ou lorsque le modèle d'exploitation entre en conflit avec les attentes réglementaires locales.
Corriger et soumettre à nouveau dans la même juridiction lorsque le problème est lié à la documentation, lorsque la clarification de la propriété est suffisante, lorsque la formulation de l'activité peut être corrigée, ou lorsque le rejet est dû à une incohérence procédurale plutôt qu'à un profil de risque.
La règle sous-jacente aux deux : changer d'émirat sans résoudre le problème de conformité sous-jacent ne fait généralement que déplacer le rejet.
Combien de temps prend la récupération et à quelle fréquence elle fonctionne
Pour les dossiers que notre équipe prend en charge après examen, le taux de réussite de la nouvelle soumission se situe généralement entre 70 et 85 %, selon la catégorie de rejet. Délais approximatifs :
• Cas de correction simple : 3 à 7 jours ouvrables.
• Cas d'incompatibilité d'activité : 1 à 3 semaines.
• Restructuration UBO ou de conformité : 2 à 6 semaines.
• Récupération liée aux services bancaires : souvent plus longue que la licence elle-même.
Les cas les plus récupérables sont la mauvaise sélection d'activité, la documentation de conformité incomplète et les dossiers bancaires faibles. Les plus difficiles sont la divulgation de propriété effective non déclarée, l'exposition à des sanctions, une explication falsifiée de la source des fonds, ou toute tentative de dissimuler ce que l'entreprise fait réellement. L'honnêteté n'est pas seulement une question d'éthique ici. C'est le facteur le plus important pour savoir si un dossier peut être sauvé.
Conclusion : un rejet est rarement la fin du chemin
Les règles de licence de Dubaï sont strictes, et en 2026, elles sont plus interconnectées que jamais, avec des contrôles de licence, d'immigration et bancaires qui convergent tous vers la même histoire. C'est précisément pourquoi un refus peut sembler alarmant, et pourquoi il est si souvent récupérable.
Un refus est rarement un verdict sur votre entreprise. C'est généralement un signal que la demande n'a pas encore raconté une histoire claire, cohérente et conforme. Diagnostiquez la cause réelle, corrigez-la correctement, et la plupart des demandes peuvent avancer.
if your application has been rejected or stalled
Obtenez un diagnostic honnête
Best Solution gère les demandes rejetées et bloquées sur le continent et dans les zones franches de Dubaï. Si votre licence a été refusée ou est en attente, la première étape la plus rapide est un diagnostic honnête des raisons. Réservez une consultation gratuite et nous vous dirons si votre cas est réparable, et ce qu'il faudrait pour y arriver