
Une agence immobilière nous a contactés après qu'un avis d'inspection du ministère de l'Économie ait atterri sur le bureau de son gérant. Ils s'étaient inscrits sur goAML quatorze mois plus tôt et avaient supposé que le travail était terminé. Ce n'était pas le cas. Il n'y avait pas de politique AML écrite, pas d'évaluation des risques commerciaux, pas de diligence raisonnable documentée envers la clientèle, aucun registre des propriétaires réels des sociétés achetant des biens par leur intermédiaire, et aucun rapport de transaction suspecte n'avait jamais été déposé. Aucune de tout cela n'était délibéré. Personne ne leur avait dit que l'enregistrement goAML est la première des huit obligations, et non l'intégralité.
Cette lacune est l'erreur la plus coûteuse que nous observons en matière de conformité anti-blanchiment aux EAU, et elle est entièrement évitable. Ce guide explique ce qu'exige réellement l'AML en 2026, à qui elle s'applique, ce qui a changé avec la nouvelle loi, et où se situent les lacunes coûteuses pour chaque type d'entreprise.
En bref
| Question | Answer |
|---|---|
| What governs AML in the UAE now? | Federal Decree-Law No. 10 of 2025 (effective 14 Oct 2025), with Cabinet Resolution No. 134 of 2025 as the implementing regulation. It replaced the 2018 law. |
| Who must comply? | Financial institutions and DNFBPs: real estate brokers, precious-metals and stones dealers, auditors/accountants, lawyers/notaries, and corporate service providers. |
| Is registering on goAML enough? | No. It is one of eight obligations — policy, risk assessment, CDD, UBO checks, monitoring, STR filing and training are the rest. |
| What are the penalties? | Administrative fines of AED 50,000–1,000,000 per violation, with corporate exposure up to AED 100M under the 2025 law, plus possible licence suspension. |
| How long to get compliant? | Roughly 3–6 weeks for a DNFBP starting from zero to audit-ready. |
Qu'est-ce que la lutte contre le blanchiment d'argent (AML) aux EAU ?
La lutte contre le blanchiment d'argent (AML) est l'ensemble des lois, procédures et contrôles qui empêchent les criminels de déguiser des fonds illégalement obtenus en fonds légitimes. Le blanchiment d'argent lui-même passe par trois étapes : le placement (introduction d'argent illicite dans le système), l'empilement (déplacement des fonds à travers des transactions pour en masquer l'origine) et l'intégration (réintégration de l'argent comme s'il était propre). Aux EAU, l'AML s'accompagne de deux obligations connexes : la lutte contre le financement du terrorisme (CFT) et la lutte contre le financement de la prolifération (CPF). Ensemble, elles sont généralement désignées sous l'acronyme AML/CFT/CPF.
Le cadre des EAU suit les normes établies par le Groupe d'action financière (GAFI), l'organisme mondial de normalisation. Cet alignement est commercialement important : les EAU ont été placés sur la « liste grise » du GAFI en mars 2022 et retirés en février 2024 après une refonte de leur application, et c'est la raison pour laquelle les inspections et les sanctions se sont intensifiées depuis.
La loi AML des EAU en 2026 : Décret-loi fédéral n° 10 de 2025
C'est là que la plupart des directives existantes — et la version précédente de cette page — sont désormais obsolètes. La loi régissant est le Décret-loi fédéral n° 10 de 2025, promulgué le 30 septembre 2025 et entré en vigueur le 14 octobre 2025. Il abroge et remplace l'ancien Décret-loi fédéral n° 20 de 2018. Son règlement d'application est la Résolution du Cabinet n° 134 de 2025, qui a remplacé la Décision du Cabinet n° 10 de 2019. Si votre politique AML ne cite encore que la loi de 2018 et le règlement de 2019, elle fait référence à un cadre abrogé.
Ce qui a réellement changé pour votre entreprise
La plupart des mécanismes essentiels — déclaration goAML, évaluation des risques commerciaux, diligence raisonnable à l'égard de la clientèle, vérifications des bénéficiaires effectifs et déclarations de transactions suspectes — existaient déjà en vertu de la loi de 2018. Tout traiter comme une nouveauté gaspille des ressources. Cependant, trois ajouts sont réellement nouveaux et feront l'objet de l'attention des inspecteurs :
- Le financement de la prolifération (CPF) comme obligation autonome. Les évaluations des risques établies sous le régime de 2018 n'ont généralement pas de dimension CPF. Cette lacune est désormais visible pour un inspecteur.
- Les actifs virtuels et les VASPs dans le cadre. Accepter des crypto-monnaies, ou traiter avec des clients liés à la crypto, augmente l'intensité de la diligence raisonnable requise pour ces transactions spécifiques.
- L'évasion fiscale comme infraction sous-jacente. L'évasion fiscale directe et indirecte relève désormais des obligations de surveillance AML plutôt qu'en dehors — c'est le point qui déroute le plus souvent les comptables et les prestataires de services aux entreprises, car leurs fonctions fiscales et AML se recoupent désormais.
La loi de 2025 a également renforcé les mécanismes d'application : la Cellule de renseignement financier des EAU peut désormais geler des fonds jusqu'à 30 jours (contre 7 auparavant) et suspendre des transactions jusqu'à 10 jours ouvrables sans préavis, et un Comité Suprême a été établi pour superviser la stratégie nationale AML/CFT/CPF. Le blanchiment d'argent commis via les systèmes numériques, les actifs virtuels ou le chiffrement est désormais expressément couvert.
Qui a besoin de la conformité AML ? Les catégories de DNFBP des EAU
L'AML aux EAU n'est plus seulement un problème bancaire. Les banques et les institutions financières sont supervisées par Banque Centrale des EAU (CBUAE). Un deuxième groupe — les Entreprises et Professions Non Financières Désignées, ou DNFBPs — est supervisé par le Ministère de l'Économie (opérant en tant que Ministère de l'Économie et du Tourisme). Les entreprises des zones franches financières (DIFC, ADGM) relèvent également de la DFSA et de la FSRA respectivement. Si votre entreprise figure dans le tableau ci-dessous, les obligations de ce guide vous sont applicables.
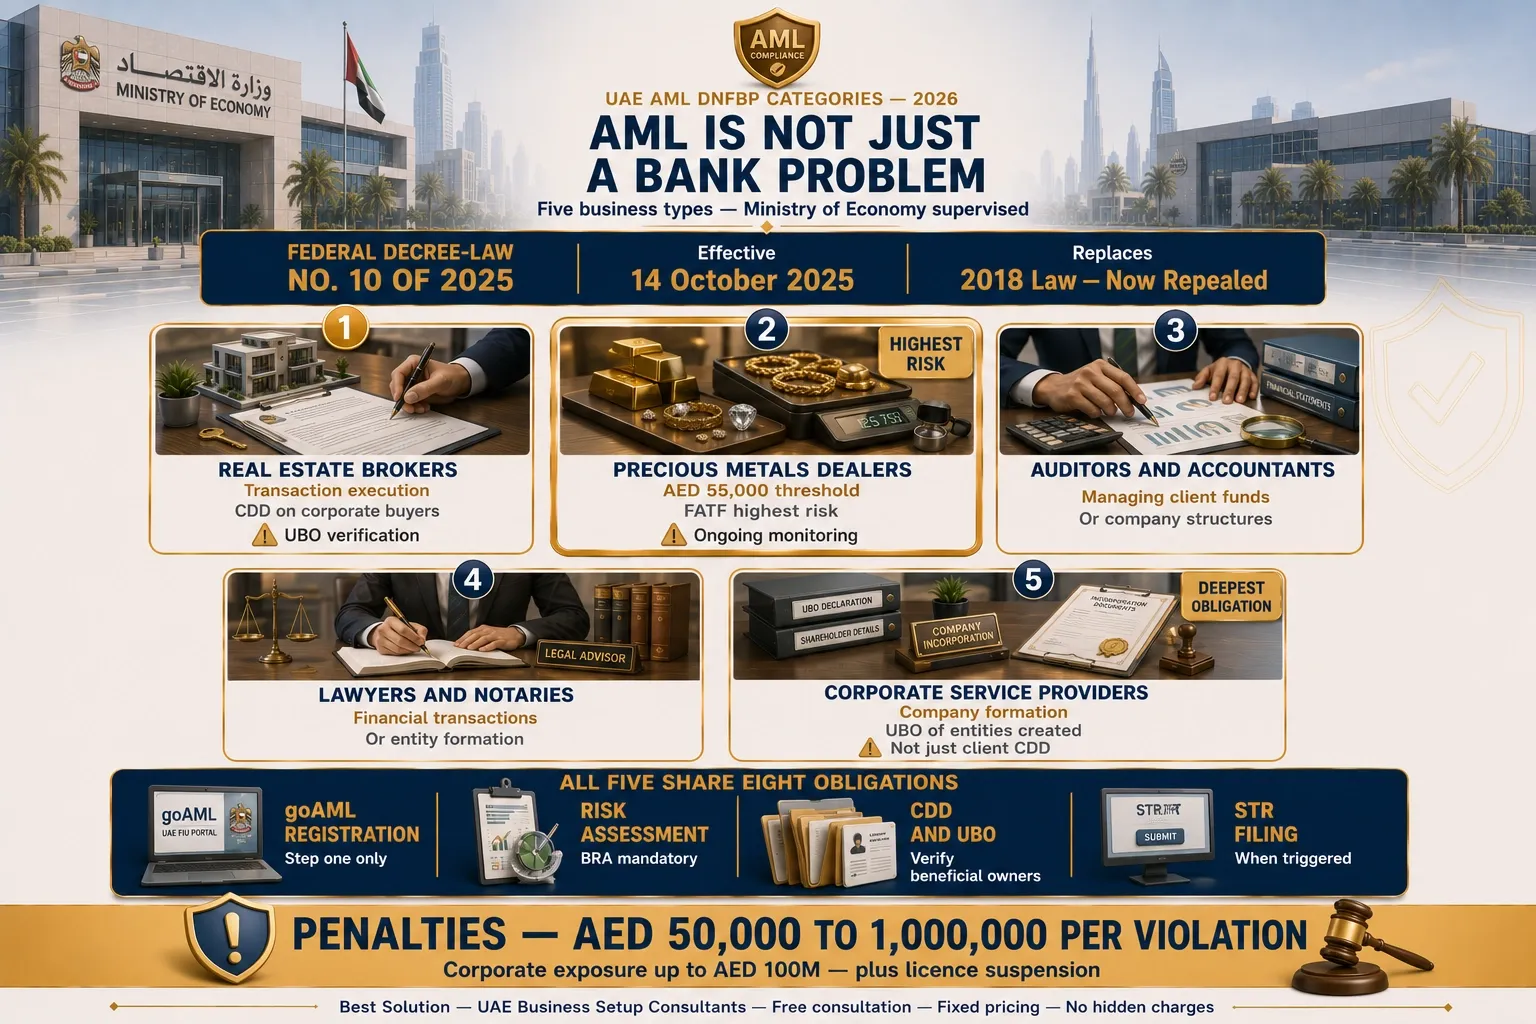
| DNFBP Category | When AML Obligations Are Triggered |
|---|---|
| Real estate brokers & agents | Concluding buy or sell transactions in real estate on behalf of customers. |
| Dealers in precious metals & stones | Single or linked cash transactions at or above AED 55,000. |
| Auditors & accountants | Independent professionals managing funds, accounts, or company structures for clients. |
| Lawyers, notaries & legal professionals | Preparing or executing financial transactions, managing client money, or forming legal entities. |
| Corporate service providers & trusts | Forming companies, acting as director/secretary/nominee shareholder, or providing registered offices for clients. |
Remarque : les entités des zones franches financières (DIFC, ADGM) suivent la loi fédérale ainsi que leurs propres règlements DFSA/FSRA. la création d'une entreprise aux EAU .
Les 8 principales obligations de conformité AML (goAML n'est que la première étape)
L'enregistrement sur goAML est l'étape la plus visible et la plus facile, c'est pourquoi de nombreuses entreprises la prennent pour le travail terminé. Un programme AML défendable comporte huit parties :
- Enregistrement goAML. Enregistrer l'entreprise et nommer un Responsable de la Conformité sur le portail goAML de la FIU des EAU.
- Évaluation des Risques Commerciaux (BRA). Évaluez votre risque de blanchiment d'argent, de financement du terrorisme et de financement de la prolifération à travers les clients, les produits, les zones géographiques et les canaux de distribution.
- Politique et procédures AML. Une politique écrite, approuvée par le conseil d'administration, qui transforme l'évaluation des risques en règles quotidiennes.
- Diligence Raisonnable de la Clientèle (CDD). Vérifiez l'identité du client, comprenez la relation et appliquez une diligence raisonnable renforcée aux clients à risque plus élevé.
- Bénéficiaire Effectif Ultime (UBO) vérification. Identifiez la personne physique qui possède ou contrôle ultimement le client — pas seulement la personne qui signe.
- Surveillance continue. Surveillez les transactions et réexaminez régulièrement les relations existantes par rapport aux listes de sanctions et de PEP, et pas seulement lors de l'intégration.
- Déclaration des Transactions Suspectes (STR). Déposez des STR/SAR complets auprès de la FIU via goAML dès que les critères déclencheurs sont remplis.
- Formation et tenue de registres. Formez le personnel à reconnaître les signaux d'alarme et les voies d'escalade, et conservez les dossiers pendant la période requise.
The point
A regulator inspecting your business does not stop at "are you registered on goAML?" It asks for the policy, the risk assessment, the CDD files, the UBO records and the STR history. Seven of the eight obligations are the ones that fail an inspection.
Comment s'inscrire sur goAML — et ce qui piège les entreprises
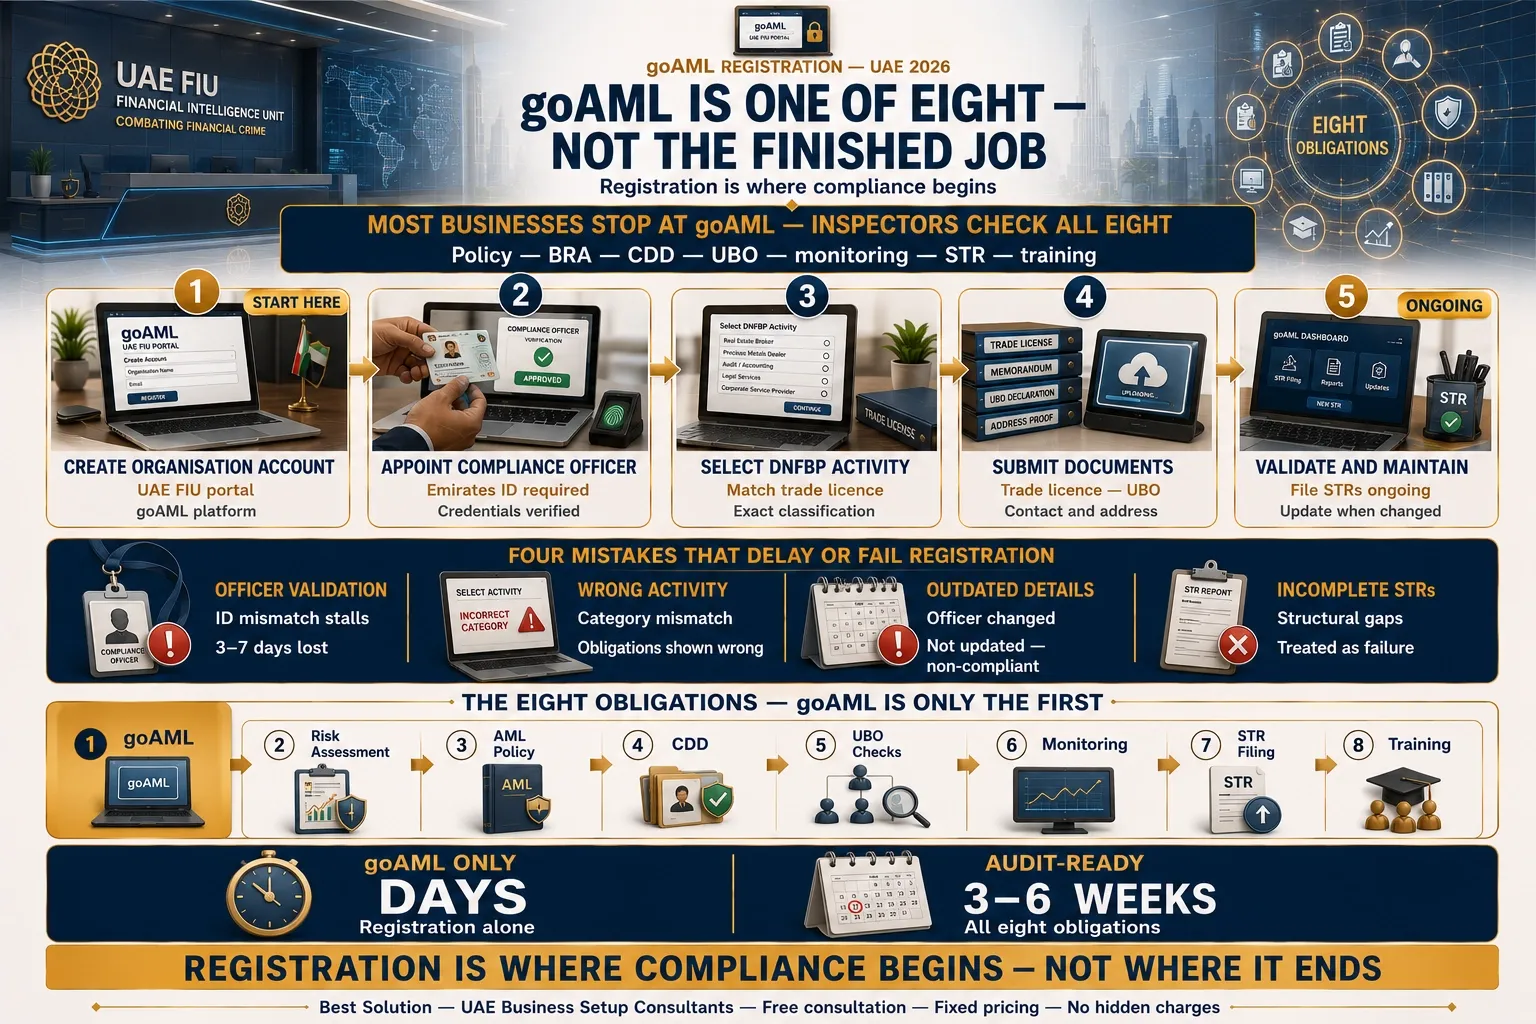
Enregistrement goAML : étape par étape
- Créez un compte d'organisation sur le portail goAML via l'autorité de supervision (Ministère de l'Économie pour les DNFBPs).
- Désignez et enregistrez votre Responsable de la Conformité AML, en soumettant leur Emirates ID et leurs justificatifs.
- Sélectionnez la bonne DNFBP classification d'activité qui correspond à votre licence commerciale.
- Soumettez les documents de l'organisation (licence commerciale, détails de propriété/UBO, informations de contact et d'adresse).
- Attendez la validation, puis maintenez le compte : déposez les STRs et mettez à jour les détails chaque fois que l'agent ou l'adresse change.
Les quatre erreurs goAML les plus courantes
Parmi les enregistrements que nous gérons, voici les points de friction par ordre de fréquence :
- Nomination de l'agent de conformité. Le portail valide l'ID Emirates de l'agent et bloque sur les renouvellements récents ou les non-concordances de translittération de nom — ajoutant 3 à 7 jours ouvrables à ce qui devrait prendre un jour.
- Classification d'activité. Les catégories DNFBP de goAML ne correspondent pas parfaitement à la formulation de l'activité sur la licence commerciale. Choisissez mal et les obligations de déclaration affichées à l'écran ne correspondront pas à votre véritable catégorie réglementaire — un point que les inspecteurs vérifient spécifiquement.
- Maintenir l'enregistrement à jour. Les entreprises renouvellent leur licence commerciale chaque année mais oublient de mettre à jour goAML lorsque l'agent de conformité ou l'adresse change. Il s'agit d'une non-conformité technique que les inspecteurs signalent directement.
- STRs incomplets. Un rapport de transaction suspecte structurellement incomplet est traité comme un manquement à l'obligation de déclaration, et non comme une tentative. Soumettre quelque chose ne revient pas à satisfaire l'obligation.
Délai réaliste pour passer de zéro à la préparation à l' audit — enregistrement goAML, évaluation des risques commerciaux, politique AML, procédures CDD et documentation de sensibilisation du personnel — est de trois à six semaines pour une DNFBP partant de zéro.
Déclarations de transactions suspectes (STRs) : quand et comment les déposer
Un rapport de transaction suspecte (STR) est un rapport confidentiel déposé auprès de la Cellule de renseignement financier des UAE via goAML lorsque vous savez, suspectez ou avez des motifs raisonnables de suspecter que des fonds sont liés à la criminalité. Vous déposez sur la base d'un soupçon — vous n'avez pas besoin de preuve, et vous ne devez pas « alerter » le client. Les rapports doivent être déposés rapidement une fois le déclencheur identifié, et l'obligation s'applique même à une transaction qui n'est jamais finalisée.
Common trigger red flags
Unusual cash volumes, reluctance to provide identity or UBO information, transactions inconsistent with the customer's profile, complex ownership structures with no clear commercial purpose, or third parties paying on a customer's behalf.
Exigences AML par secteur
Is Your AML Policy Outdated?
With corporate fines reaching up to AED 100M under the 2025/2026 updates, relying on old templates is a major risk. Let us audit your framework before an inspector does.
Chaque DNFBP partage les mêmes catégories d'obligations, mais les lacunes se trouvent dans des endroits complètement différents. Voici les schémas que nous observons le plus souvent lorsque nous examinons les programmes dans chaque secteur.
Agences immobilières
Le déclencheur du CDD est l'exécution de la transaction. La lacune quasi universelle : les courtiers vérifient la personne physique devant eux mais pas la structure d'entreprise derrière un acheteur corporate. Un CDD complet sur un acheteur corporate signifie identifier la personne physique qui, au final, possède ou contrôle l'entité — pas seulement la personne qui signe les documents.
Négociants en métaux précieux et pierres
C'est la catégorie DNFBP la plus à risque, spécifiquement citée par le FATF dans les évaluations des UAE. Le seuil d'identification de 55 000 AED pour une transaction unique est le minimum réglementaire, pas le plafond — le risque ne disparaît pas en dessous. La lacune la plus constante est d'appliquer le CDD à l'intégration, puis de ne plus jamais surveiller la relation. Un client qui a passé les vérifications il y a trois ans peut présenter un profil de risque très différent aujourd'hui.
Fournisseurs de services aux entreprises
Les CSPs ont l'obligation la plus profonde des trois. Lorsque vous incorporez une société pour un client, le CDD s'étend aux propriétaires effectifs de l'entité créée, et pas seulement à la personne qui donne les instructions. La plupart des CSPs appliquent correctement le CDD client individuel ; presque aucun ne documente le processus d'identification UBO pour les structures corporate qu'ils créent. C'est la lacune que les avis d'inspection dans ce secteur citent le plus fréquemment — et la plus difficile à corriger après coup.
Sanctions pour non-conformité AML aux UAE
L'application n'est plus théorique. Les amendes administratives vont de 50 000 AED à 1 000 000 AED par infraction en vertu de la résolution du Cabinet n° 71 de 2024, et la loi de 2025 porte l'exposition des entreprises pour les infractions jusqu'à 100 millions d'AED. Au-delà des amendes, les entreprises encourent la suspension ou la révocation de leur licence, le gel de leurs comptes, le placement sur liste noire par les banques et l'atteinte à leur réputation. Le Ministère de l'Économie publie ses actions d'exécution : au premier semestre 2025 seulement, il a imposé plus de 42 millions d'AED d'amendes AML aux DNFBPs, les négociants en métaux précieux et les agences immobilières étant les plus lourdement représentés.
| Consequence | What It Looks Like in Practice |
|---|---|
| Financial penalty | AED 50,000–1,000,000 per violation; corporate exposure up to AED 100M under the 2025 law. (Confirm current figures with the supervising authority.) |
| Licence action | Activity restriction, suspension, or revocation of the trade licence. |
| Business disruption | Account freezes, loss of banking relationships, and potential personal liability for management. |
L'erreur AML la plus coûteuse — et comment l'éviter
Revenons à cette agence immobilière. Leur véritable objection n'était pas vraiment « nous ne pensons pas que les règles s'appliquent ». En dessous, c'était « nous ne voulons pas dépenser de l'argent pour une conformité dont nous ne sommes pas sûrs d'avoir besoin ». Deux choses valent la peine d'être sues avant de faire ce pari. La conformité est rarement isolée ; restez informé des dernières règles en matière de TVA en plus de vos obligations AML.
Premièrement, la taille n'est pas votre protection. Le Ministère de l'Économie ne priorise pas les inspections en fonction du chiffre d'affaires — il priorise par secteur, profil de risque et statut d'enregistrement. De petites agences et des fournisseurs de services aux entreprises individuels ont été sanctionnés, et la fourchette des pénalités n'est pas calibrée en fonction de votre taille.
Deuxièmement, il est économiquement avantageux d'agir tôt. Mettre en place un programme de manière proactive coûte une fraction du prix d'un programme mis en place sous la contrainte d'une date limite réglementaire — selon notre expérience, deux à trois fois moins cher qu'une remédiation une fois qu'un avis d'inspection est déjà en main, et sans aucune constatation défavorable dans votre dossier. L'externalisation du travail ne signifie pas une perte de contrôle : ce qui est externalisé, c'est l'architecture du programme, la documentation et la configuration de goAML, tandis que votre Responsable de la conformité conserve les décisions quotidiennes en matière de CDD et de STR.
Services de conformité AML de Best Solution
Best Solution a géré plus de 2 500 déclarations de conformité AML pour plus de 500 clients actifs en matière de conformité, et a documenté plus de 10 millions d'AED en réduction de pénalités pour des courtiers immobiliers, des bijoutiers, des fournisseurs de services aux entreprises et des comptables — le spectre complet des DNFBP du Ministère de l'Économie. Notre Responsable Conformité et Audit, Teena Thomas, apporte plus de sept ans d'expérience en surveillance financière, spécialisée en AML.
Notre approche repose sur trois piliers — la politique, la procédure et les personnes — car la documentation seule ne résiste pas à une inspection sans une culture de vigilance sous-jacente. En pratique, cela signifie :
- Évaluation des risques commerciaux, y compris la dimension de financement de la prolifération que la loi de 2025 exige désormais.
- Politique AML et procédures CDD/EDD adaptées à votre secteur et à votre profil de risque.
- Enregistrement goAML, classification correcte des activités et mise en place du Responsable de la conformité (y compris un MLRO externalisé si nécessaire).
- Formation du personnel, surveillance continue, préparation aux STR et audits de conformité indépendants.
Que vous vous inscriviez pour la première fois ou que vous ayez reçu un avis d'inspection, l'objectif est le même : un programme complet, à jour et prêt pour l'audit .Parlez à nos consultants en conformité







