يتعامل معظم المؤسسين في دبي مع الضرائب كأمر يتم التعامل معه بمجرد وصول الإيرادات. يتم تحديد الهيكل الذي يقرر وضعك الضريبي في وقت مبكر، عند التأسيس. يكون التغيير مكلفًا لاحقًا. انتقلت الإمارات العربية المتحدة من سمعة ضريبية شبه صفرية إلى نظام ضريبة شركات وضريبة قيمة مضافة نشط في أقل من ثلاث سنوات. أصبح معدل 0% الذي تشتهر به المناطق الحرة الآن نتيجة مشروطة يجب عليك الحفاظ عليها. إنه ليس إعدادًا دائمًا تقوم بتفعيله عند الترخيص.
يغطي هذا الدليل القرارات الخمسة لهيكلة ضريبة الشركات التي تحدد التزاماتك لسنوات قادمة. كل واحد منها رخيص لتصحيحه عند الإعداد ومكلف لتعديله لاحقًا. الأرقام وحالات العملاء هنا مأخوذة من ملفات Best Solution الخاصة. نحن وكيل ضرائب مسجل لدى FTA، نعمل من الخليج التجاري (Business Bay) منذ عام 2014. لقد دعمنا أكثر من 5,000 تأسيس شركة، وأكثر من 4,500 طلب حساب مصرفي للشركات، وأكثر من 2,500 ملف لمكافحة غسل الأموال والامتثال. لقد قمنا أيضًا بتوثيق تخفيضات غرامات تزيد عن 10 ملايين درهم إماراتي لعملاء جاءوا إلينا بعد أن كانت الهيكلة قد سارت بشكل خاطئ بالفعل.
الهيكلة الضريبية بمصطلحات مبسطة
الهيكلة الضريبية هي مجموعة من الخيارات المتخذة عند التأسيس والتي تحدد كيفية فرض الضرائب على الشركات في الإمارات العربية المتحدة. وهي تشمل مكان ترخيص الشركة، ونوع الكيان الذي تستخدمه، وكيفية تسجيلها لضريبة الشركات وضريبة القيمة المضافة (VAT)، وكيفية توثيقها للمعاملات مع الأطراف ذات الصلة. هذه القرارات هيكلية. بمجرد تدفق الإيرادات، يعني تغييرها تأسيس كيانات جديدة، وتعديل العقود، ومراجعة التسجيلات. لهذا السبب، دائمًا ما يكلف إصلاح هيكل ما أكثر من بنائه بشكل صحيح.
نظرة عامة
| Scenario | Headline Licence | Realistic Year-One Total |
|---|---|---|
| Free zone, solo founder, 1 visa | ~AED 12,000 - 15,000 | AED 22,000 - 35,000 (+80-150%) |
| Mainland, 5 employees, regulated | ~AED 15,000 | AED 60,000 - 100,000 (+150-300%) |
القرار 1: تأسيس المنطقة الحرة واختبار QFZP
التأسيس في منطقة حرة هو القرار الضريبي الرئيسي. وهو أيضًا القرار الأكثر شيوعًا الذي يساء فهمه. لا يمنح ترخيص المنطقة الحرة نسبة 0% من ضريبة الشركات بحد ذاته. بل يمنحك الفرصة للتأهل للحصول على 0% على الدخل المؤهل. للحصول عليها، يجب عليك تلبية والحفاظ على شروط الشخص المؤهل في المنطقة الحرة (QFZP). توجد هذه الشروط في المادة 18 من قانون ضريبة الشركات الإماراتي، المرسوم بقانون اتحادي رقم 47 لسنة 2022.
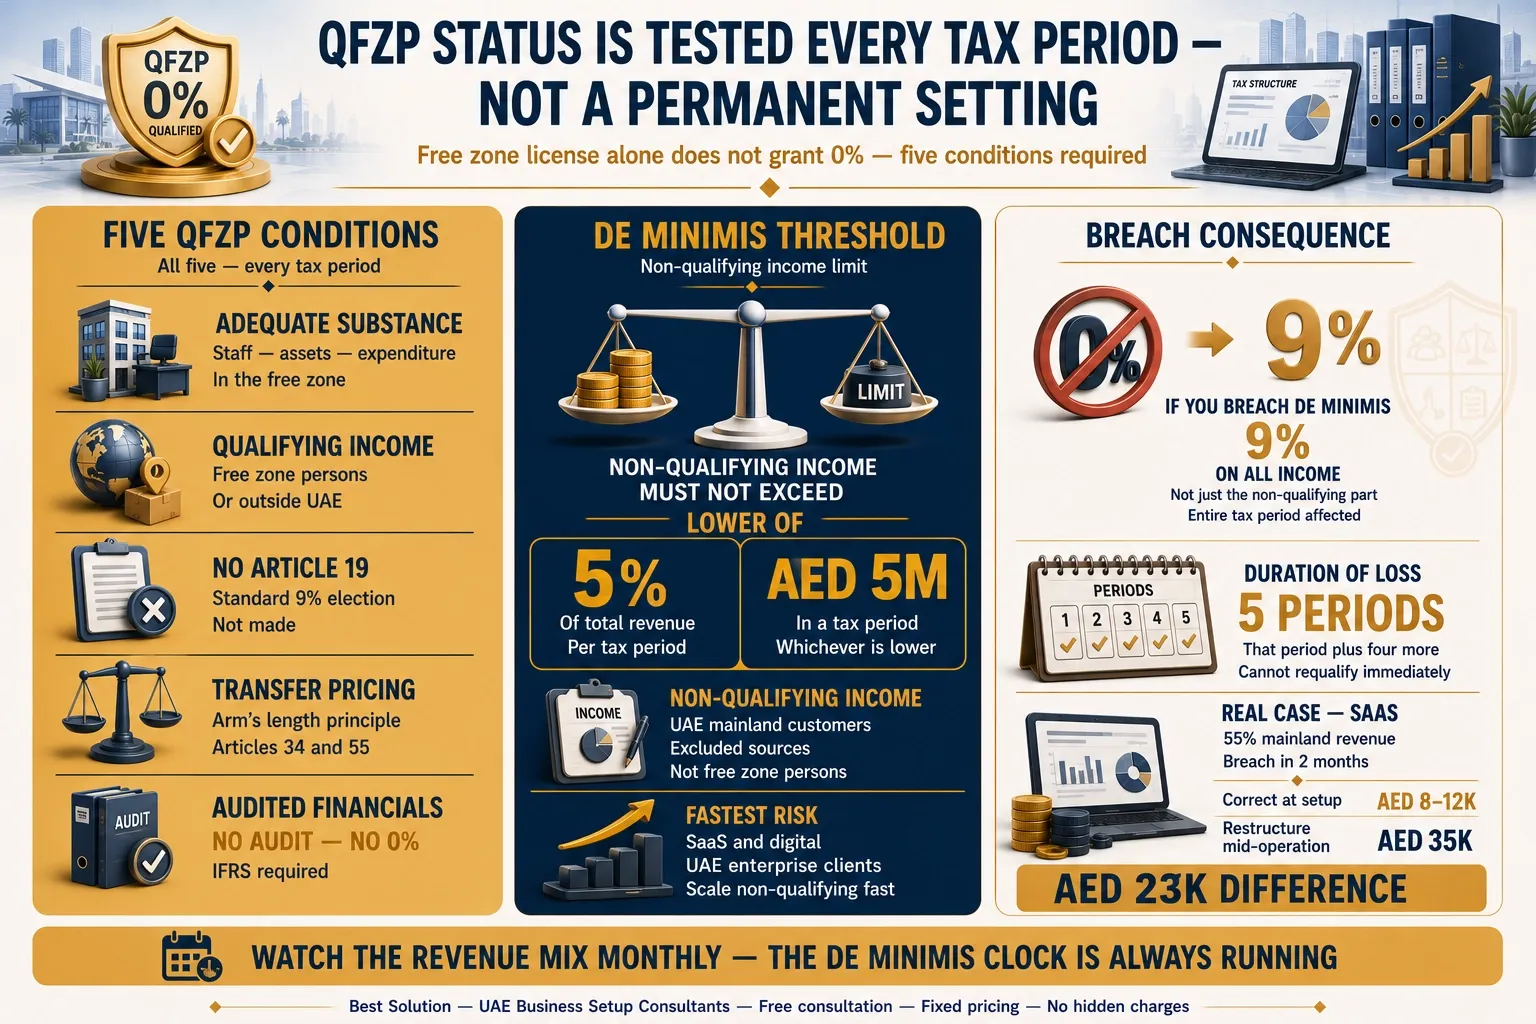
الخطأ الأكثر شيوعًا والأكثر تكلفة الذي نراه بسيط. يتعامل المؤسسون مع معدل 0% على أنه غير مشروط ودائم. يفترضون أنه لا يتطلب صيانة نشطة. الافتراض يسير على النحو التالي: ترخيص صادر، وبالتالي 0% ضريبة، وبالتالي لا يوجد شيء آخر للقيام به. في الواقع، يتم اختبار وضع QFZP في كل فترة ضريبية.
شروط QFZP الخمسة
لكي تكون شخصًا مؤهلاً في المنطقة الحرة وتحافظ على معدل 0% على الدخل المؤهل، يجب على الكيان أن:
- يسجل في منطقة حرة في الإمارات العربية المتحدة ويحافظ على جوهر اقتصادي كافٍ. يجب أن تتم أنشطته الرئيسية المدرة للدخل في المنطقة، مع عدد كافٍ من الموظفين والأصول والنفقات.
- يحقق دخلاً مؤهلاً. هذا يشمل بشكل عام الدخل من أشخاص آخرين في المنطقة الحرة ومن الأنشطة المؤهلة مع أطراف خارج الإمارات العربية المتحدة.
- ألا يختار الخضوع للضريبة بموجب النظام القياسي 9% وفقًا للمادة 19.
- يلتزم بمبدأ السعر المحايد (arm's-length principle) وقواعد تسعير التحويل بموجب المادتين 34 و55.
- يعد بيانات مالية مدققة وفقًا للمعايير الدولية لإعداد التقارير المالية (IFRS).
هناك شرط عملي سادس يربط الشروط الأخرى: البقاء ضمن حد التسامح (de minimis threshold) للدخل غير المؤهل. فيما يتعلق بنقطة التدقيق، فإن موقف FTA صريح، ويستحق الذكر بوضوح. لا تدقيق، لا 0%. الشركة التي تدعي وضع QFZP بدون بيانات مالية مدققة ليس لديها ادعاء يمكن الدفاع عنه.
اختبار حد التسامح (de minimis) الذي لا يتحقق منه معظم المؤسسين أبدًا
الدخل غير المؤهل هو بشكل عام الدخل من عملاء البر الرئيسي للإمارات العربية المتحدة ومصادر أخرى مستثناة. يجب ألا يتجاوز أقل من 5% من إجمالي الإيرادات أو 5 ملايين درهم إماراتي في فترة ضريبية واحدة. تجاوز أي من الحدين يفقِدك وضع QFZP. الضرر لا يقتصر على الجزء غير المؤهل. تفقد نسبة 0% على جميع الدخل لتلك الفترة، وللفترات الضريبية الأربع التالية.
هذا هو المكان الذي تقع فيه شركات المناطق الحرة في المشاكل أثناء النمو، وليس عند الإطلاق. يتكرر نمط واحد في ملفاتنا أكثر من أي نمط آخر. شركات SaaS والخدمات الرقمية التي تتعامل مع عملاء شركات في الإمارات العربية المتحدة تتجاوز اختبار حد التسامح (de minimis) بسرعة أكبر. منتج B2B الذي يحقق رواجًا لدى الشركات في البر الرئيسي للإمارات العربية المتحدة ينمي إيراداته غير المؤهلة بشكل أسرع من أي نموذج آخر. غالبًا ما يصل المنتج الذي يحقق 20% من الإيرادات من البر الرئيسي في الشهر السادس إلى 50% بحلول الشهر الثامن عشر. وهذا هو بالضبط الوقت الذي يكون فيه المؤسس مركزًا على المبيعات، وليس على الهيكل الضريبي.
Client case: the cost of the “free zone = 0%” assumption
A free zone SaaS company came to us eight months after incorporation. Another consultancy had set them up on the standard "free zone equals 0% tax" assumption. By then their revenue split was 55% UAE mainland corporate clients and 45% international. The mainland revenue was non-qualifying. At their growth rate, they would breach the de minimis threshold within two months. We mapped three options. They could elect out of QFZP voluntarily, restructure with a mainland operating entity to ring-fence the UAE-facing revenue, or re-route the mainland invoicing through a correctly positioned entity. They chose a dual-entity structure: a free zone entity for international revenue, and a mainland LLC for UAE corporate clients. The restructure took six weeks. It cost roughly AED 35,000 in new entity setup, amended contracts, updated bank accounts, and revised VAT registration. Had the structure been correct at incorporation, the mainland entity would have cost AED 8,000 to AED 12,000 to add. The AED 23,000 difference is the price of the "free zone equals 0%" assumption.
تفصيلة واحدة نادرًا ما يذكرها المنافسون: غالبًا ما تكتشف البنوك مخاطر QFZP قبل سلطة الضرائب. أثناء فتح الحساب، يراجع البنك نشاطك المعلن مقابل تدفق معاملاتك الحقيقية. كيان في منطقة حرة مرخص لـ "تطوير البرمجيات" ولكنه يتلقى تدفقًا من فواتير البر الرئيسي للإمارات العربية المتحدة يثير استفسارًا. سرد المعاملات لا يتطابق مع نموذج المنطقة الحرة إلى الدولي الذي يبرر الهيكل. نحن نعتبر الآن سؤال البنك هذا بمثابة إشارة إنذار مبكر. إذا سأل البنك لماذا تقوم شركة منطقة حرة بإصدار فواتير لكيانات البر الرئيسي للإمارات العربية المتحدة، فإن الهيكل الضريبي يحتاج إلى مراجعة فورية.
لمقارنة أعمق بين مساري الترخيص، راجع دليلنا حول المناطق الحرة مقابل البر الرئيسي في دبي.
القرار 2: التسجيل في VAT من اليوم الأول
ضريبة القيمة المضافة (VAT) هي الالتزام الذي يؤجله المؤسسون في أغلب الأحيان. يفترضون أن الإيرادات المنخفضة في البداية تعني عدم وجود مسؤولية ضريبية. عتبة التسجيل الإلزامي في ضريبة القيمة المضافة (VAT) هي 375,000 درهم إماراتي في التوريدات والواردات الخاضعة للضريبة على مدار أي فترة متجددة مدتها 12 شهرًا. تم تحديدها بموجب المرسوم بقانون اتحادي رقم 8 لسنة 2017. بمجرد تجاوزها، يكون لديك 30 يومًا لتقديم طلب التسجيل لدى الهيئة الاتحادية للضرائب عبر EmaraTax. إذا فاتتك تلك الفترة، فإن غرامة التسجيل المتأخر هي 10,000 درهم إماراتي، بموجب قرار مجلس الوزراء رقم 49 لسنة 2021. لقد رأينا عملاء يدفعون غرامات ضريبة القيمة المضافة أكثر مما دفعوه للحصول على رخصتهم التجارية.
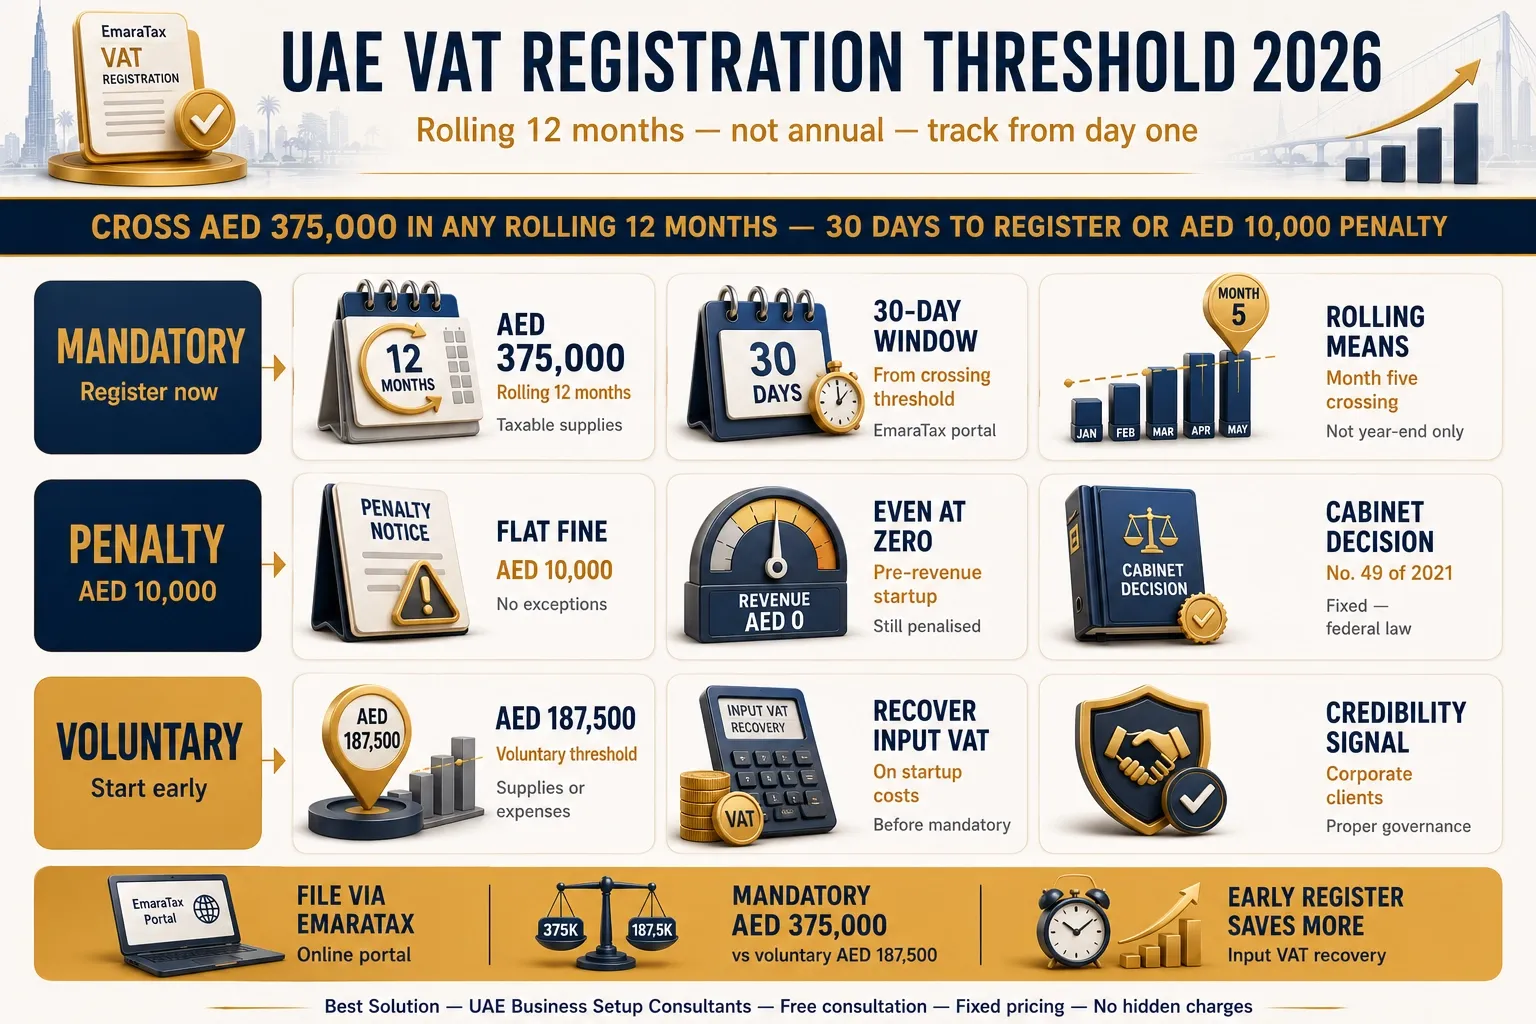
العتبة هي رقم متجدد، وليست سنوية. تلتزم شركة خدمات أو تجارية تبلغ إيراداتها 375,000 درهم إماراتي في الشهر الخامس بهذا الواجب. لا يهم ما إذا كان هناك من يتتبعها أم لا. هناك أيضًا خيار التسجيل الطوعي عند 187,500 درهم إماراتي. يستحق الأمر النظر فيه قبل أن تصبح ملزمًا. يتيح لك التسجيل المبكر استرداد ضريبة القيمة المضافة المدفوعة على تكاليف بدء التشغيل وإصدار فواتير متوافقة من المعاملة الأولى.
بالنسبة للمؤسسين متعددي الجنسيات وشركات B2B، يعد التسجيل المبكر في ضريبة القيمة المضافة (VAT) أيضًا إشارة مصداقية. يتيح لك هيكلة العقود بوضوح واسترداد ضريبة المدخلات على نفقات التأسيس. يخبر عملاء الشركات أن العمل مبني على حوكمة سليمة، وليس على التسرع في استكمال التسجيلات لاحقًا. إذا كنت غير متأكد من وضعك، فإن خدمةتسجيل وتقديم إقرارات ضريبة القيمة المضافة VAT تتعامل مع تقييم العتبة وتقديم الإقرارات عبر EmaraTax.
القرار 3: اختر هيكل كيان يتمتع بالقدرة على الصمود أمام متطلبات الإبلاغ العابرة للحدود
يميل المؤسسون إلى التركيز بشكل مفرط على الامتثال المحلي، ويقللون من أهمية كيفية تفاعل كيانهم في الإمارات مع الأنظمة الضريبية الدولية. إن هيكل الكيان الذي تختاره عند التأسيس يحدد مدى تعرضك لمتطلبات الإبلاغ العابرة للحدود، وقواعد إعادة الأرباح، والتزامات الإفصاح في البلدان الأخرى. وهذا يهم بشكل خاص مجموعتين: الأولى هي المؤسسون الذين لديهم أشخاص أمريكيون في جدول المساهمين، والثانية هي المؤسسون الذين يخططون لجمع رؤوس أموال مؤسسية.
إن شركات المنطقة الحرة في الإمارات مفهومة جيدًا لدى المستثمرين الخليجيين والمكاتب العائلية. غالبًا ما يتوقع المستثمرون المؤسسيون من الولايات المتحدة والاتحاد الأوروبي هيكل ملكية مألوفًا فوق الشركة التشغيلية في الإمارات. ويعد تعديل ذلك بعد جولة تمويل أكثر إرباكًا بكثير من تصميمه في البداية. وينطبق المنطق نفسه على المؤسسين الذين يظلون مقيمين ضريبيًا أو مرتبطين بالإبلاغ في أماكن أخرى. فالكيان الإماراتي الفعال محليًا قد يسبب مشكلة في الإبلاغ في الخارج إذا أهمل الهيكل هذا الجانب.
المنظور الذي نطبقه على كل قرار هيكلة هو القدرة على الصمود أمام التدقيق. السؤال ليس فقط ما الذي يخفض فاتورتك الضريبية هذا الربع، بل هو أي تصنيف كيان سيصمد أمام خمس سنوات من الإبلاغ الدولي والتدقيق من قبل سلطات الإيرادات. غالبًا ما يكون هذا القرار الوحيد، المتخذ عند التأسيس، هو الفارق بين النمو القابل للتوسع ووضع ضريبي لا يمكن لأي برنامج إعفاء أن يلغيه بالكامل. للحصول على الخيارات الهيكلية، راجع دليلنا حول أنواع الهياكل التجارية والشركات في الإمارات .
القرار 4: التصميم للاستفادة من مزايا المعاهدات والجوهر الاقتصادي
تمتلك الإمارات واحدة من أكبر شبكات معاهدات الازدواج الضريبي في العالم. ليس الوصول إلى هذه المزايا تلقائيًا، بل يعتمد على ولاية قضائك التأسيسي، ونوع كيانك، وما إذا كان بإمكانك إثبات وجود جوهر حقيقي. يندفع العديد من المستثمرين نحو هياكل المنطقة الحرة فقط للاستفادة من الحوافز، ولا يتحققون مما إذا كانت أنشطتهم ستؤدي إلى التعرض لضريبة القيمة المضافة أو ضريبة الشركات داخل الدولة. كما أنهم لا يتحققون مما إذا كان الهيكل يمكنه بالفعل المطالبة بالإعفاء الضريبي بموجب المعاهدات عند الحاجة.
الجوهر هو المحور. يتطلب نظام QFZP ومعظم مواقف المعاهدات أن تحدث أنشطتك الأساسية المدرة للدخل بشكل حقيقي في الإمارات. وهذا يعني موظفين حقيقيين، ومقار عمل، ونفقات. هنا، اختيار المنطقة الحرة له عواقب ضريبية خفية. المناطق الكبرى والراسخة مثل DMCC وDIFC وJAFZA لديها أطر جوهر موثقة جيدًا. بعض المناطق الأصغر والأقل تكلفة لديها إرشادات أقل حول ما يعتبر جوهرًا كافيًا. الشركة التي تختار منطقة منخفضة التكلفة بناءً على السعر وحده قد تواجه صعوبات لاحقًا. قد لا تدعم البنية التحتية للمنطقة الوثائق التي يتطلبها تدقيق ضريبة الشركات. إن أرخص إعداد لمنطقة حرة هو أحيانًا أغلى هيكل ضريبي.
القاعدة التي نقدمها للعملاء مباشرة: صمم حول الجوهر والمواءمة العابرة للحدود، وليس حول الحافز الرئيسي. الهيكل المبني على الجوهر من اليوم الأول يتجنب إعادة الهيكلة المكلفة لاحقًا، كما أنه يفتح الباب أمام كفاءات المعاهدات المشروعة. اختيار نطاق النشاط الصحيح جزء من هذا. دليلنا حول كيفية اختيار نشاطك التجاري في دبي يغطي كيفية تأثير اختيار النشاط على المسار التنظيمي والضريبي.
القرار 5: وثائق تسعير التحويل من أول معاملة مع طرف ذي صلة
هذا هو القرار الذي لا يدرك معظم المؤسسين أنهم اتخذوه، وهو القرار الذي نضيفه إلى القائمة القياسية. يتطلب قانون ضريبة الشركات الإماراتي أن يتم تسعير المعاملات بين الأطراف ذات الصلة والأشخاص المرتبطين بسعر السوق. يعني سعر السوق السعر الذي يتفق عليه الأطراف غير المرتبطة. توجد هذه القاعدة في المادتين 34 و55 من المرسوم بقانون اتحادي رقم 47 لسنة 2022. الالتزام قائم من المعاملة الأولى، وليس من مرحلة إيرادات لاحقة.
قد يبدو الأمر مشكلة الشركات الكبيرة، لكنه ليس كذلك. إن شركة منطقة حرة في الإمارات تصدر فواتير لكيان ذي صلة في الخارج لديها معاملة مع طرف ذي صلة. وكذلك الشركة التي تدفع رسوم إدارة لشركة أم أو تقرض شركة شقيقة. كل منها يحتاج إلى وضع تسعير بسعر السوق والسجلات لدعمه. تتناسب الوثائق مع الحجم. يتطلب نموذج الإفصاح عن تسعير التحويل عندما تتجاوز المعاملات مع الأطراف ذات الصلة 40 مليون درهم إماراتي في سنة ضريبية. تطبق وثائق الملف الرئيسي الكامل والملف المحلي على المجموعات الكبيرة التي تتجاوز عتبات الإيرادات المحددة. لكن مبدأ سعر السوق بحد ذاته ينطبق على الجميع من اليوم الأول. تترافق إخفاقات التوثيق مع غرامات تبدأ من 50,000 درهم إماراتي. بعد ذلك، يمكن للهيئة الاتحادية للضرائب (FTA) تعديل أسعارك وإضافة الضريبة المستحقة بالإضافة إلى غرامة أخرى.
بالنسبة للمؤسسين الذين لديهم شركة أم، أو كيان ذي صلة في الخارج، أو فواتير داخل المجموعة، فإن سياسة تسعير تحويل بسيطة محددة عند التأسيس غير مكلفة. أما إعادة بنائها تحت التدقيق، بعد سنوات من المعاملات، فليست كذلك.
النمط وراء كل خطأ مكلف
بالعودة إلى هذه القرارات الخمسة، يظهر نفس السبب الجذري: التأجيل. "سأقوم بترتيب الجانب الضريبي بمجرد أن يحقق العمل أرباحًا" هي الجملة الأكثر شيوعًا والأكثر تكلفة في السوق. المنطق مفهوم: لا يرغب المؤسس قبل تحقيق الإيرادات في الإنفاق على الاستشارات الضريبية قبل وجود ضريبة لإدارتها. لكن العيب هيكلي. فالقرارات التي تحدد الكفاءة الضريبية تتخذ عند التأسيس. لا يمكن تعديل كيان المنطقة الحرة الذي تم إعداده بنطاق نشاط خاطئ، أو هيكل خاطئ للأطراف ذات الصلة، أو بدون خطة ضريبة القيمة المضافة، بتكلفة منخفضة بمجرد تدفق الإيرادات.
يأتي في المرتبة الثانية مباشرة مقولة "محاسبي في بلدي الأم يتعامل مع هذا الأمر". قانون ضريبة الشركات الإماراتي خاص بهذه الدولة، وكذلك شروط QFZP، واختبار "de minimis"، ومتطلبات الجوهر، ونظام EmaraTax. لا يعرف المحاسب الكفء في لندن أو مومباي أو برلين تلقائيًا كيفية تفاعل المادة 18 مع كيان منطقة حرة ذات إيرادات مختلطة. نحن نرى النتيجة بانتظام: يصل العملاء بعد أن يكون مستشارهم في بلدهم الأم قد قدم إقرارًا إماراتيًا بشكل غير صحيح أو فاته التزام خاص بالإمارات.
هناك اختبار مفيد يختصر كل ذلك: من أين سيأتي حوالي 80% من إيراداتك في السنة الأولى؟ إذا كانت الإجابة هي عملاء البر الرئيسي في الإمارات، فإن هيكل المنطقة الحرة البحت المصمم للإيرادات الدولية غير متوافق بالفعل، وبدأ عداد "de minimis" بالعمل. أما إذا كانت الإجابة هي عملاء دوليون، فإن هيكل المنطقة الحرة مناسب، لكنه يبقى صالحًا فقط إذا حافظت على الجوهر وراقبت مزيج الإيرادات أثناء نموك. يجب أن يتبع الهيكل الإيرادات، ويجب توقع الإيرادات بصدق.
لماذا تكون الهيكلة عند التأسيس أقل تكلفة من إعادة الهيكلة
تشير كل الأرقام في هذا الدليل إلى الاتجاه نفسه: الكيان في البر الرئيسي الذي يكلف 8,000 إلى 12,000 درهم إماراتي عند التأسيس يكلف 35,000 درهم إماراتي لإضافته في منتصف التشغيل. تسجيل ضريبة القيمة المضافة المجاني عند تقديمه في الوقت المحدد يكلف 10,000 درهم إماراتي بمجرد تأخيره. سياسة تسعير التحويل التي تعد إجراءً بسيطًا عند التأسيس تصبح معرضة لخطر 50,000 درهم إماراتي عند فقدانها أثناء التدقيق. الهيكلة رخيصة، إعادة الهيكلة ليست كذلك.
ما يؤهلنا لإصدار هذه التوصيات هو دورة الامتثال الكاملة لدينا داخل الشركة. نحن نتعامل مع تسجيل ضريبة الشركات، وتقديم إقرارات EmaraTax، وتسجيل ضريبة القيمة المضافة والإقرارات الفصلية، ووثائق تسعير التحويل، والامتثال لمكافحة غسيل الأموال (AML). وهذا مدعوم بوضع وكيل ضريبي معتمد لدى الهيئة الاتحادية للضرائب (FTA)، مما يتيح لنا تمثيل العملاء مباشرة أمام الهيئة في مسائل ضريبة الشركات وضريبة القيمة المضافة. ليست كل استشارات تأسيس الشركات تحمل هذا التسجيل. كل عميل قمنا بتأسيسه منذ يونيو 2023 احتاج إلى تسجيل ضريبة الشركات كخطوة إلزامية، لذا فإن حجم تسجيل ضريبة الشركات لدينا يتتبع حجم تأسيس شركاتنا مباشرة. يقود فريق الامتثال لدينا تينا توماس، التي لديها أكثر من سبع سنوات خبرة في الرقابة المالية ومكافحة غسيل الأموال. وهي ترى أنماط الفشل قبل أن يدرك معظم المؤسسين وجودها.
ملاحظة توقيت لعام 2026: يجب على الشركات التي تنتهي سنتها المالية في 31 ديسمبر 2025 تقديم إقرارها الضريبي الثاني لضريبة الشركات على EmaraTax بحلول 30 سبتمبر 2026. إعفاء الأعمال الصغيرة متاح فقط للفترات الضريبية التي تنتهي في أو قبل 31 ديسمبر 2026. إذا كنت تعتمد على أي منهما، فقم بتأكيد تواريخك الآن بدلاً من انتظار الموعد النهائي.
Incorporate in a Free Zone
If I were advising a business incorporating in Dubai today, the one tax structuring choice I’d treat as non-negotiable is choosing to incorporate within a Free Zone, especially one that fully aligns with the UAE’s new corporate tax and VAT frameworks. The implications of incorporating in a Free Zone are huge and offer many tax advantages, such as exemptions or lower rates, easier registration processes, and clearer audit paths. We’re seeing a rise in compliance obligations and scrutiny as a vital change, in part due to Dubai’s shift to corporate tax and VAT. I strongly recommend securing the right Free Zone status at the start to avoid surprise expenses, reduce paperwork, and keep your business agile, with the flexibility to reinvest savings into growing your business.

Owner, Omaha Home Advisors
Design Structure for Treaty Benefits
The one non-negotiable tax structuring decision in Dubai today is ensuring that the company’s incorporation jurisdiction and entity type qualify for treaty benefits and legitimate tax efficiencies from day one. Many investors rush to register under the Free Zone model without considering whether their activities will trigger onshore VAT or corporate tax exposure. At Elsabbah Law Firm, we advise clients to design their structure around substance and cross-border alignment, not just incentives. A well-planned incorporation avoids costly restructuring later and positions the business to benefit from double taxation treaties while staying fully compliant with the UAE’s evolving tax regime.

Law firm Founder & Managing partner , Elsabbah Law firm
Register for VAT from Day One
I would never skip registering for VAT from day one, even if the business projects limited revenue initially. In Dubai, the threshold often tempts founders to delay, but that decision creates messy retroactive filings and weakens credibility with partners who expect compliant invoices. Early VAT registration meant I could structure contracts cleanly, recover input tax on startup costs, and avoid scrambling later under FTA audits. It also signalled to clients—especially multinationals—that we were set up for proper governance. Corporate tax planning is important, but VAT is transactional, visible on every invoice, and can erode trust quickly if mishandled.

Co-Founder & CEO, AIScreen
Choose Entity Structure for Global Compliance
As a U.S. tax attorney, I’ve seen too many businesses collapse under the weight of tax mistakes made on day one. With Dubai’s corporate tax and VAT now at the center of its incorporation landscape, the single non-negotiable step is choosing an entity structure that aligns with cross-border reporting rules.
Entrepreneurs often obsess over local compliance, but what drains them later is how their Dubai entity interacts with international tax treaties, disclosure obligations, and profit repatriation.
In the U.S., I’ve worked with clients who saved six figures simply because they picked a structure that allowed them to legally shift the timing of deductions and credits. Without that foresight, those same clients would have been flagged for double taxation exposure.
The UAE is positioning itself as a global hub, but global hubs attract global scrutiny. Just look at how the IRS aggressively audits foreign-connected businesses. Last year alone, nearly 30 per cent of offshore audits uncovered recordkeeping flaws tied to entity choices.
In our practice, we stress “audit defensibility” as the lens for all structuring decisions. My tip for founders in Dubai: don’t just ask what lowers your VAT bill this quarter; ask what entity classification will withstand five years of international reporting and scrutiny from revenue authorities. That decision, made at incorporation, is often the dividing line between scalable growth and a tax mess that no relief program can fully unwind.

Partner, Tax Law Advocates
Quick reference: five things to confirm before you incorporate
Before you incorporate, confirm five things. First, whether your revenue mix lets you maintain QFZP status and stay under the de minimis threshold. Second, your VAT registration trigger date and whether voluntary registration helps. Third, an entity structure that survives cross-border reporting. Fourth, genuine substance in a zone whose framework supports an audit. Fifth, an arm's-length policy for any related-party transactions. Get these right at setup and the 0% rate, where you qualify, is defensible. Defer them and the relief programs cannot fully unwind the result.
شركة Best Solution للاستشارات في تأسيس الأعمال هي وكيل ضريبي مسجل لدى الهيئة الاتحادية للضرائب (FTA) في الخليج التجاري، دبي. نحن ننظم الشركات لتحقيق الكفاءة الضريبية عند التأسيس ونتعامل مع دورة الامتثال الكاملة بعد ذلك. لاختبار مدى فعالية هيكلك قبل الالتزام به، تحدث إلى مستشاري تأسيس الأعمال لدينا في دبي .