معظم الشركات الناشئة في الإمارات لا تفشل لأن الفكرة كانت خاطئة، بل تفشل لأن الأموال تنفد أولاً. قد تبدو الشركة مربحة على الورق ومع ذلك تتخلف عن دفع الرواتب. الربح والنقد ليسا نفس الشيء. والفجوة بينهما هي ما يوقع المؤسسين الجدد في المشاكل.
يغطي هذا الدليل إدارة التدفقات النقدية لشركة في الإمارات خلال عامها الأول أو الثاني. يشرح ماهية إدارة التدفقات النقدية. ويوضح الخيارات المصرفية التي تسبب بهدوء مشاكل في التدفقات النقدية بعد أشهر. كما يغطي كيفية فتح حساباتك بحيث تتم الموافقة عليها من المرة الأولى، وكمية النقد التي يجب الاحتفاظ بها كاحتياطي، وكيف يساعد التنبؤ في تجنب المشاكل.
الزاوية هنا هي الخدمات المصرفية، فمنها تبدأ معظم مشاكل التدفق النقدي في الإمارات. هذا ليس دليلاً للتمويل الشخصي، أو الاستثمارات، أو المحاسبة للشركات الكبرى. إذا صدرت رخصتك التجارية للتو، أو ستصدر قريباً، فهذا هو ترتيب القرارات الصحيحة التي يجب اتخاذها.
| Key Point | Why It Matters |
| Cash Flow ≠ Profit | Profitability does not guarantee liquidity. Businesses often fail because they run out of cash despite showing accounting profits. |
| Banking Decisions Matter | Poor banking setup choices frequently create operational and cash-flow bottlenecks during the first year. |
| Open Banking Early | Starting the bank account process immediately after licensing helps avoid delays in receiving payments and managing expenses. |
| Build Reserves | Maintaining dedicated reserves for expenses, VAT, tax liabilities, and payroll protects business continuity. |
| Keep It Simple | A single, well-managed business account is usually sufficient during the early stages of growth. |
ما هي إدارة التدفقات النقدية، ولماذا تحدد ما إذا كانت الشركات الناشئة ستبقى أم لا؟
إدارة التدفقات النقدية هي عملية تتبع وتوقع والتحكم في الأموال التي تدخل وتخرج من الشركة. الهدف بسيط: أن يكون لديك دائمًا ما يكفي من النقد للوفاء بالتزاماتك. بالنسبة للشركة الناشئة، هذا هو الفرق بين دفع رواتب الموظفين والإيجار في الوقت المحدد وبين التعثر، بغض النظر عن مدى ربحية العمل ظاهرياً.
Why 82% of Businesses Fail in Dubai
Poor cash flow kills more businesses than bad products ever will. Structure your UAE banking correctly from day one or risk becoming part of that statistic.
الدرس ليس أن التدفق النقدي معقد، بل إنه يظل غير مرئي حتى يصبح ملحاً. وبحلول ذلك الوقت، تكون الخيارات المتبقية عادة هي الأكثر تكلفة.
التدفقات النقدية الداخلة والخارجة، والأماكن الثلاثة التي تتحرك فيها الأموال
يقسم المحاسبون النقد الخاص بالعمل إلى ثلاثة أنواع. معرفتها تساعدك على قراءة أرقامك الخاصة. التدفق النقدي التشغيلي هو الأموال الناتجة عن التعاملات اليومية: مدفوعات العملاء الداخلة، ومدفوعات الموردين والرواتب الخارجة. التدفق النقدي الاستثماري يغطي التحركات لمرة واحدة، مثل شراء المعدات. التدفق النقدي التمويلي يغطي القروض ورأس مال المالك وسداد الديون. بالنسبة لشركة ناشئة، راقب التدفق النقدي التشغيلي كل أسبوع. فهو يتحول إلى سلبي أولاً، وهو ما تعتمد عليه كشوف الرواتب.
لماذا تجعل سمعة الإمارات كدولة ذات ضرائب منخفضة المؤسسين راضين عن الوضع الراهن
تخلق سمعة الإمارات كدولة ذات ضرائب منخفضة فخاً هادئاً. يفترض العديد من المؤسسين أن العبء الضريبي الخفيف يعني أن الانضباط المالي أقل أهمية. لذلك يقومون بتشغيل نفقات العمل من خلال حساب شخصي ويخططون لإصلاح الهيكل لاحقاً.
هذا الافتراض أصبح قديماً. وصلت ضريبة القيمة المضافة (VAT) في عام 2018 وضريبة الشركات في عام 2023. تحتاج كل شركة الآن إلى سجلات نظيفة ومنفصلة لما كسبته وما تدين به. في تجربة Best Solution، يتسبب خلط المعاملات الشخصية والتجارية في حساب واحد في معظم المشاكل عند أول إقرار ضريبي أو مراجعة مصرفية. فك تشابك عدة أشهر من المعاملات المختلطة بطيء وعرضة للأخطاء. وفي بعض الأحيان لا يمكن إتمامه بالكامل.
الأخطاء المصرفية التي تسبب مشاكل في التدفق النقدي في السنة الأولى
معظم مشاكل التدفق النقدي في الشركات الناشئة في الإمارات ليست سوء حظ. بل هي التكلفة المتأخرة لقرار تأسيسي، اتُّخذ عندما كانت الخدمات المصرفية تبدو مجرد إجراء روتيني. تتسبب ثلاثة أخطاء في معظمها.
الخطأ الأول: إدارة العمل من خلال حساب شخصي
استخدام حساب شخصي للأعمال مسموح به فنياً في الإمارات. وهذا هو بالضبط سبب قيام العديد من المؤسسين بذلك. تظهر المخاطر لاحقاً. يتطلب التسجيل الضريبي وتقديم الإقرارات سجلات واضحة لكل معاملة تجارية. عندما يتشارك دخل العمل والإنفاق الشخصي حساباً واحداً، فإن فصلهما بعد عدة أشهر يكون عملاً يدوياً بطيئاً. كما يضعف ذلك العمل عندما يتقدم أخيراً بطلب للحصول على حسابه الخاص، لأن البنك لن يمتلك سجلاً تجارياً نظيفاً لتقييمه. الحساب التجاري المخصص من اليوم الأول ليس إجراءً روتينياً معقداً، بل هو الأساس الذي تستند إليه جميع الضوابط المالية الأخرى.
الخطأ الثاني: اختيار منصة تقنية مالية (فينتك) فقط بدلاً من بنك تقليدي
تبدو منصات التقنية المالية مثل Wio و Wise و Payoneer جذابة عند التأسيس. قد تبدو عملية فتح الحساب أسرع وأرخص من البنك التقليدي. بالنسبة لبعض الأعمال، تعمل بشكل جيد. لكنها قد تحد من خياراتك لاحقاً. لا تقدم جميعها مجموعة كاملة من الخدمات المصرفية، أو مدير علاقات مخصص، أو إمكانية الوصول إلى الفرع لإجراء معاملة معقدة. بالنسبة لشركة تخطط للعمل والنمو في الإمارات لسنوات، توجه Best Solution عادةً العملاء نحو بنك تقليدي راسخ ليكون الحساب الرئيسي. تعمل أدوات التقنية المالية حينها كملحق، وليس العمود الفقري.
الخطأ الثالث: اختيار نشاط ترخيص عالي المخاطر دون التفكير في الجانب المصرفي
يظل هذا الخطأ مخفياً حتى يتم تقديم طلب فتح الحساب. تعتبر البنوك بعض الأنشطة التجارية عالية المخاطر. تصنيف "عالي المخاطر" يجعل فتح حساب الشركات أصعب بكثير. يتخذ القرار الذي يسبب ذلك في وقت مبكر، عند تأسيس الشركة، عندما يتم اختيار أنشطة الترخيص. في كثير من الأحيان، كان بإمكان الشركة اختيار نشاط ذي صلة وثيقة في فئة أقل خطورة وتجنب التعقيدات. لذا يجب مراجعة أنشطة الترخيص مع الأخذ في الاعتبار الجانب المصرفي، وليس فقط الملاءمة التشغيلية. للحصول على مساعدة في مطابقة الأنشطة بمستوى المخاطر، راجع دليل أنشطة الرخصة التجارية قبل التقديم.
كيفية إعداد الخدمات المصرفية لعملك بالطريقة الصحيحة
ترتيب هذه الخطوات مهم. عند القيام بها بالتسلسل، مع تجهيز المستندات مسبقاً، تكون الموافقة على الحساب عادة سلسة. إذا تمت بشكل تفاعلي (غير منظم)، فإن نفس العملية تتحول إلى أول أزمة تدفق نقدي للشركة.
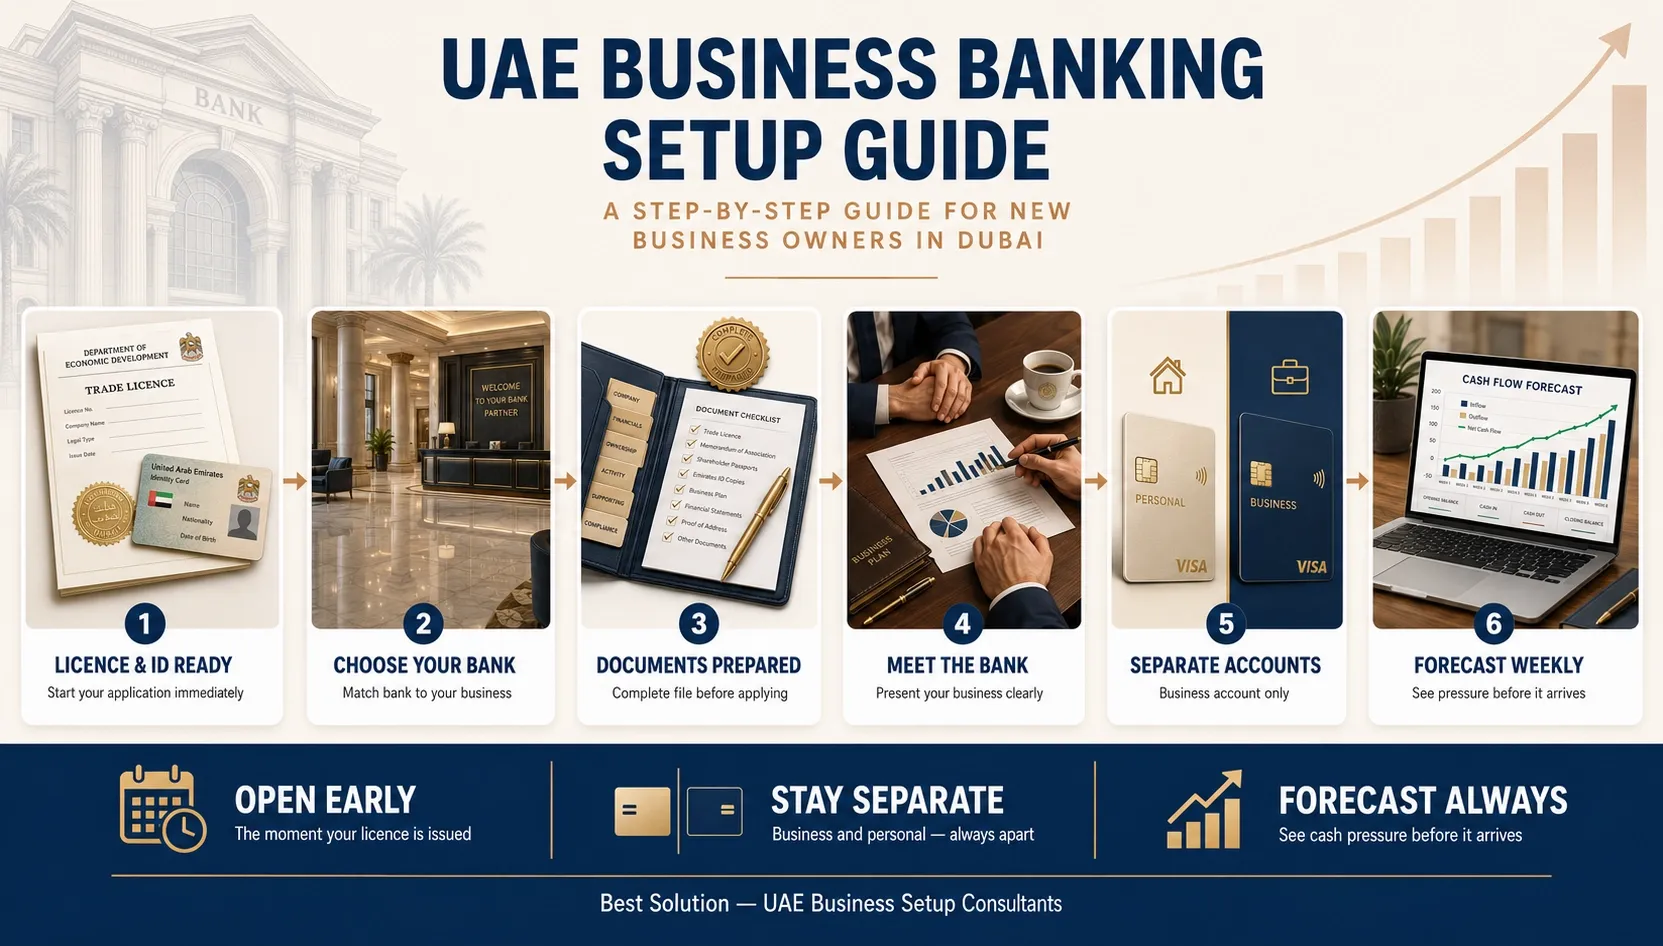
الخطوة الأولى: افتح الحساب بمجرد إصدار رخصتك والهوية الإماراتية (Emirates ID)
لا تنتظر. بمجرد الحصول على الرخصة التجارية والهوية الإماراتية (Emirates ID)، ابدأ بتقديم طلب فتح حساب الشركات. كل أسبوع بدون حسابك الخاص هو أسبوع من المعاملات التي سيتعين عليك شرحها أو إعادة بنائها لاحقاً.
الخطوة الثانية: اختر البنك بما يتناسب مع طبيعة عملك
يعتمد البنك المناسب على نشاط عملك، ونوع وحجم معاملاتك، وخطط نموك. لا يعتمد على الحساب الأسرع فتحاً. بالنسبة لمعظم الشركات الناشئة، يعد حساب واحد لدى بنك تقليدي موثوق، مثل بنك الإمارات دبي الوطني (Emirates NBD) أو بنك المشرق (Mashreq)، هو الخيار الرئيسي الصحيح. تقدم العديد من البنوك في الإمارات الآن حسابات شركات بدون حد أدنى للرصيد. وهذا يزيل ضغط الحد الأدنى للرصيد الذي كان يقيد رأس المال العامل.
الخطوة الثالثة: جهّز المجموعة الكاملة من المستندات قبل التقديم
توافق البنوك بسرعة عندما يكون الملف كاملاً ودقيقاً ومتسقاً. يمكن لاسم مكتوب بشكل خاطئ أو كشف حساب مفقود أن يعيق العملية برمتها. اجمع كل المستندات المطلوبة قبل التقديم، وليس أثناءه. قائمة التحقق الكاملة تتبع هذه الخطوات.
الخطوة الرابعة: قدم العمل بوضوح للبنك
المستندات وحدها لا تضمن الموافقة. يحتاج فريق الامتثال في البنك إلى فهم ثلاثة أمور دون الحاجة إلى البحث العميق: ما الذي تفعله الشركة، وحجم ونوع المعاملات المتوقعة، ومصدر الأموال. العمل الذي يشرح هذه الأمور بوضوح أسهل بكثير في الحصول على الموافقة.
الخطوة الخامسة: حافظ على الفصل التام بين الخدمات المصرفية الشخصية والتجارية
بمجرد فتح الحساب، التزم بالحدود. المصاريف الشخصية لا تنتمي إلى حساب العمل. دخل العمل لا ينتمي إلى حساب شخصي. هذا الانضباط وحده يحافظ على نظافة الإقرارات الضريبية لضريبة القيمة المضافة (VAT) وضريبة الشركات. كما يحافظ على سمعة الحساب جيدة أثناء المراجعات.
الخطوة السادسة: ابدأ بالتنبؤات من الشهر الأول
الحساب هو بنية تحتية، وليس إدارة. من الشهر الأول، تتبع التدفقات النقدية المتوقعة الداخلة والخارجة. وبهذه الطريقة، يصبح الضغط مرئياً قبل أسابيع من وصوله. يوضح القسم التالي كيفية القيام بذلك.
- الرخصة التجارية
- عقد التأسيس (MOA)
- عقد إيجار المكتب / إيجاري
- بطاقة الهوية الإماراتية
- صورة جواز السفر
- كشف حساب بنكي شخصي لآخر 6 أشهر
- سيرة ذاتية أساسية أو ملف شخصي على LinkedIn
- لأي شركة أخرى مملوكة في الإمارات العربية المتحدة أو خارجها: رخصتها التجارية وكشوف حساباتها البنكية لآخر 6 أشهر
- معلومات KYC والتفاصيل الداعمة
في تجربة Best Solution، تتم الموافقة على حوالي 90% من طلبات العملاء من المحاولة الأولى. وعادة ما يتم فتح الحساب المؤسسي في غضون أسبوع إلى أسبوعين. والفارق بين ذلك والرفض الطويل يكمن دائمًا تقريبًا في الإعداد الجيد.
Get your UAE business banking right from day one
23 years. 5,000+ businesses. 90% first-attempt bank approval. We set up your banking before cash flow becomes the problem.
ما مقدار النقد الذي يجب أن تحتفظ به الشركات في الإمارات كاحتياطي؟
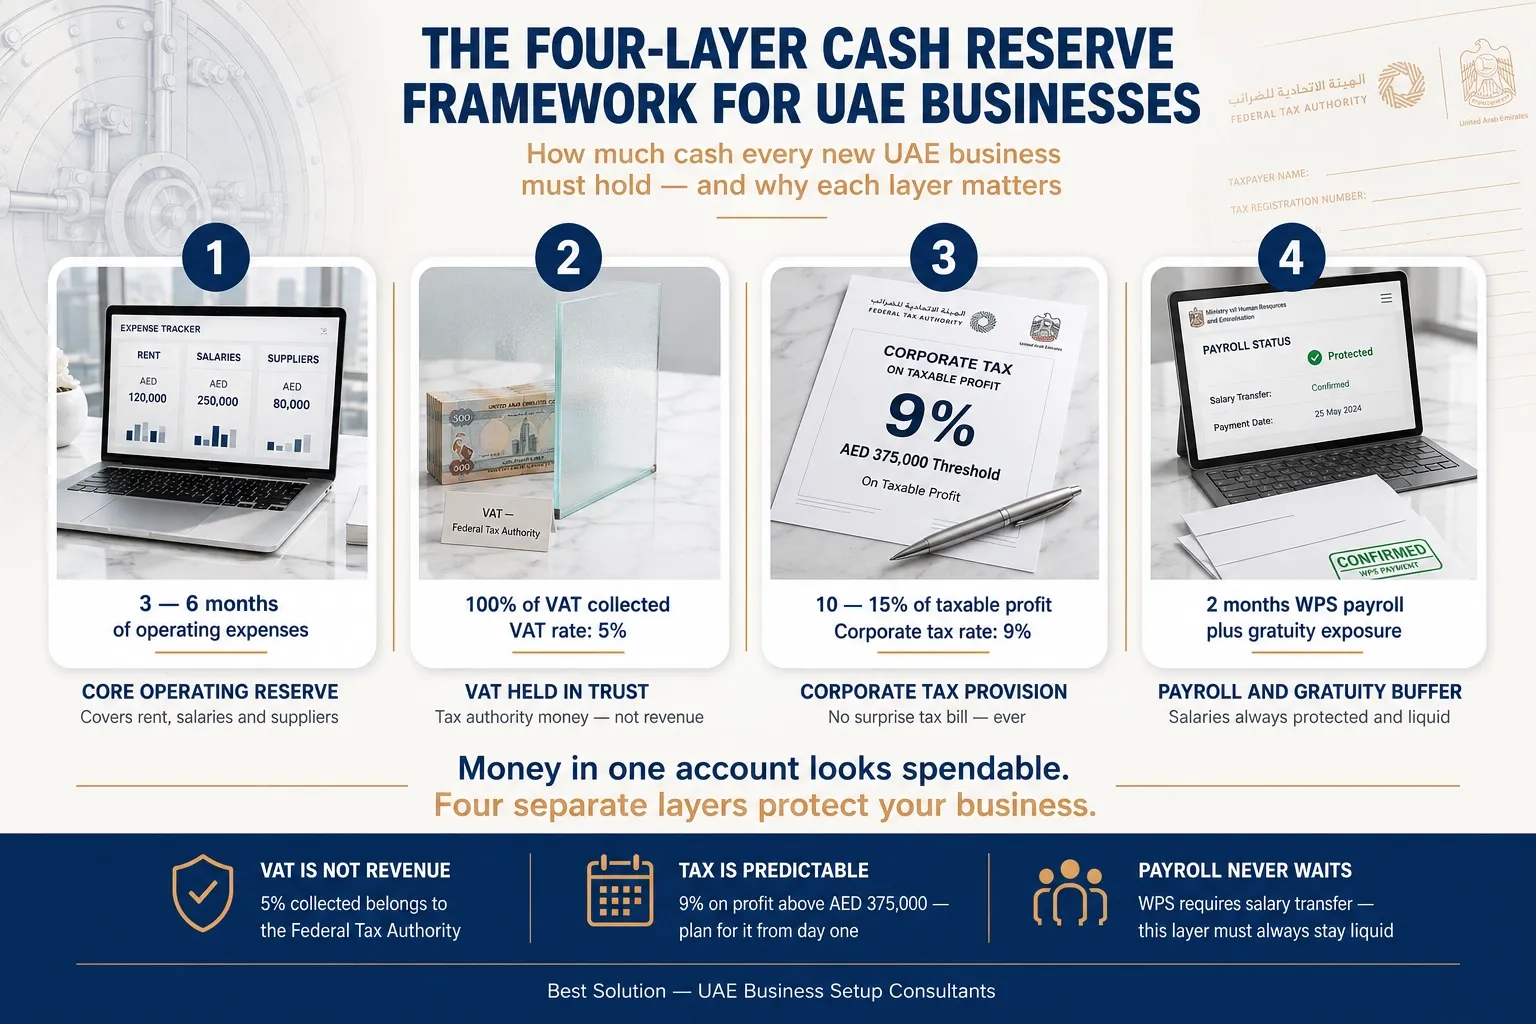
تنصح الإرشادات العامة بالاحتفاظ بمصاريف تتراوح من ثلاثة إلى ستة أشهر كاحتياطي. وهذا ليس خاطئًا، لكنه غير مكتمل بالنسبة للشركات في الإمارات العربية المتحدة. فهو يتجاهل ثلاثة التزامات ليست اختيارية ولا يمكنك إنفاقها: ضريبة القيمة المضافة (VAT) التي قمت بتحصيلها، ضريبة الشركات التي ستكون مستحقًا عليها، والرواتب التي يجب دفعها من خلال نظام حماية الأجور. إن التعامل مع أي من هذه المبالغ كنقد احتياطي هو طريقة شائعة تجعل الشركة المربحة في الإمارات العربية المتحدة تواجه نقصًا في السيولة.
إطار عمل Best Solution لاحتياطي النقد
تنصح Best Solution الشركات الجديدة في الإمارات العربية المتحدة بالاحتفاظ بالاحتياطيات في أربع طبقات منفصلة، وليس كرصيد مجمع واحد.
| Reserve Layer | What to Hold | Why it Matters |
| Core Operating Reserve | 3 to 6 months of operating expenses | Covers rent, salaries, and suppliers during slow periods or delayed customer payments. |
| VAT Held in Trust | 100% of VAT collected from customers | VAT is not revenue; it belongs to the tax authority and must be fully available at filing time. |
| Corporate Tax Provision | 10 to 15% of taxable profit | Ensures funds are ready for the 9% corporate tax obligation without cash pressure. |
| Payroll & Gratuity Buffer | At least 2 months of WPS payroll plus gratuity exposure | Protects salary obligations and end-of-service liabilities in liquid cash. |
فصل الطبقات هو ضمان لطريقة تفكيرك، وليس فقط لطريقة تعاملك المصرفي. الأموال الموجودة في حساب واحد تبدو قابلة للإنفاق، لكن طبقة ضريبة القيمة المضافة (VAT) ومخصصات الضريبة ليست كذلك. احتفظ بالالتزامات في رصيد مسمى بوضوح، أو في حساب منفصل. عندئذٍ لن يخطئ العمل أبدًا في اعتبار فاتورة ضريبية مستقبلية رأس مال عاملًا.
تبلغ ضريبة الشركات في الإمارات 9% على الدخل الخاضع للضريبة الذي يزيد عن 375,000 درهم إماراتي، مع شريحة 0% للدخل الأقل من ذلك، وذلك وفقًا لـ الهيئة الاتحادية للضرائب. تُفرض ضريبة القيمة المضافة (VAT) بمعدل قياسي قدره 5%. وكلاهما يخلق تدفقات نقدية خارجة متوقعة ومحددة التاريخ. وهذا هو بالضبط نوع الفاتورة الذي وجد الاحتياطي والتنبؤ لمعالجته. تُدفع الرواتب من خلال نظام حماية الأجور (WPS)، وهو نظام تحويل الرواتب الذي تديره وزارة الموارد البشرية والتوطين، لذلك يجب أن تظل طبقة الرواتب سائلة دائمًا. لمزيد من التفاصيل حول التسجيل والإيداع، راجع مقالاتنا حول تسجيل ضريبة الشركات و ضريبة القيمة المضافة في الإمارات في الإمارات العربية المتحدة.
بنك واحد أم عدة بنوك؟ حسم السؤال للشركات الجديدة في الإمارات العربية المتحدة
تقول حجة شائعة إن الشركة يجب أن توزع أموالها عبر عدة بنوك. الفكرة هي أنه إذا تم تجميد حساب واحد، تستمر العمليات. وهذا المنطق ينطبق على الشركات الكبيرة ذات العمليات المعقدة وعالية الحجم والموظفين لإدارة العديد من العلاقات المصرفية. أما بالنسبة لشركة جديدة في الإمارات العربية المتحدة، فعادة ما يخلق ذلك مشاكل أكثر مما يحلها.
يمكن أن يؤدي فتح عدة حسابات في وقت واحد إلى إثارة علامات خطر أثناء مراجعة الامتثال. فلكل حساب توقعاته الخاصة بالنشاط، ومراجعاته الخاصة، ووثائقه الخاصة. إن توزيع رصيد متواضع على جميع هذه الحسابات قد يجعل كل منها يبدو غير مستغل بالقدر الكافي. والحماية التي يرغب فيها معظم المؤسسين لا تتعلق بامتلاك عدة بنوك على الإطلاق، بل تتعلق بالفصل بين الأموال الشخصية وأموال الأعمال. كما تتعلق بالفصل بين الالتزامات، مثل ضريبة القيمة المضافة (VAT) والضرائب والرواتب، ورأس المال العامل. كل ذلك يمكن تحقيقه داخل حساب تجاري واحد مُدار جيدًا.
لذا، فإن الإجابة الصادقة لمعظم الشركات الجديدة بسيطة: حساب أعمال واحد مُدار جيدًا يكفي. أعد النظر في هذه المسألة فقط عندما يتجاوز حجم العمل هذا الحساب بالفعل.
علامات تجاوزك لحساب واحد
تصبح العلاقة المصرفية الثانية ذات جدوى عملية في حالات قليلة. إحداها عندما تتداول بانتظام بعملات متعددة وتدفع تكاليف تحويل يمكنك إدارتها بشكل أفضل. وأخرى عندما يكون حجم المعاملات الشهرية مرتفعًا بما يكفي بحيث تخلق حدود حساب واحد احتكاكًا. وثالثة عندما تكون لديك عمليات أو عملاء في الخارج يخدمهم بنك دولي بشكل أفضل. وحتى يتحقق أحد هذه الشروط، فإن الحساب الثاني هو عبء إضافي، وليس تأمينًا.
كيف يبقيك التنبؤ بالتدفقات النقدية متقدمًا على المشاكل
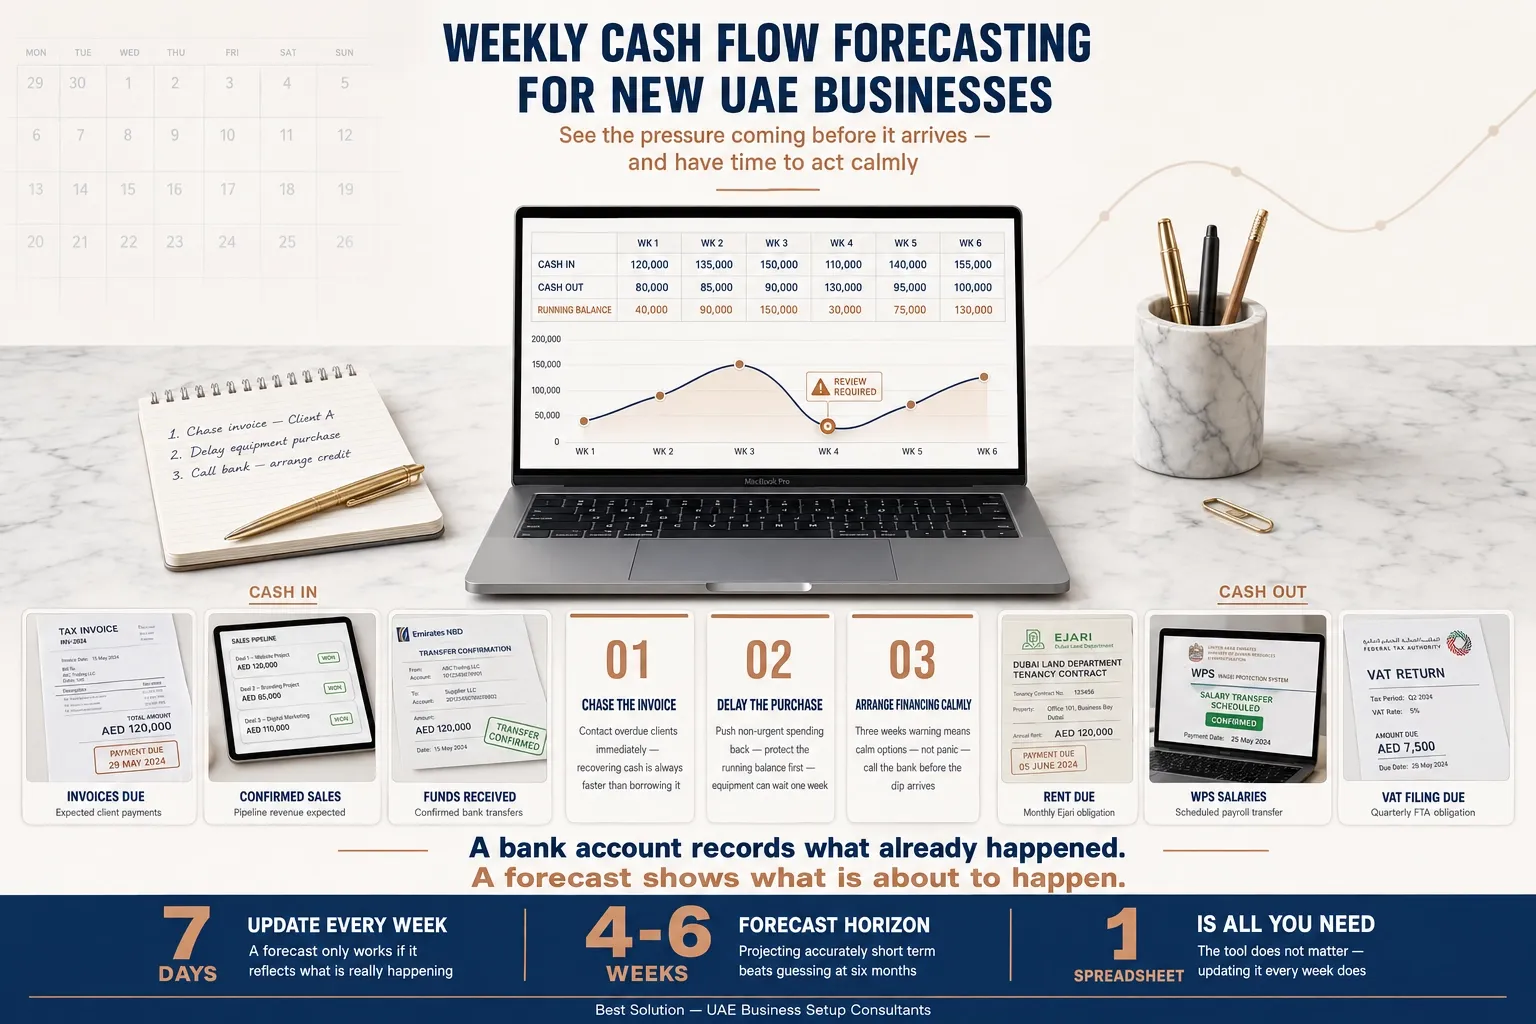
يسجل الحساب المصرفي ما حدث بالفعل، بينما يظهر توقع التدفق النقدي ما هو على وشك الحدوث. بالنسبة للشركات الجديدة، يحول توقع التدفق النقدي إدارة التدفق النقدي من رد فعل إلى تخطيط. وهو أبسط مما يبدو.
التوقعات هي نظرة متجددة للتدفقات النقدية المتوقعة الداخلة والخارجة، أسبوعًا بأسبوع، للأشهر الثلاثة القادمة. تقوم بمقارنة التدفقات النقدية الداخلة المعروفة، مثل الفواتير المستحقة والمبيعات المتوقعة، مقابل التدفقات النقدية الخارجة المعروفة، مثل الإيجار والرواتب ومدفوعات الموردين وضريبة القيمة المضافة (VAT) المستحقة وسداد القروض. ثم تراقب الرصيد الجاري. القيمة ليست في الدقة، بل في التنبيه. عندما يظهر التوقع انخفاضًا بعد ثلاثة أسابيع، لا يزال لديك ثلاثة أسابيع للتصرف. يمكنك متابعة فاتورة متأخرة، أو تأجيل شراء غير عاجل، أو ترتيب تمويل قصير الأجل بهدوء بدلاً من الذعر.
إدارة التدفق النقدي وتوقعاته يعملان كزوج متكامل. الإدارة هي الانضباط اليومي للتحكم فيما يتحرك. والتوقعات هي الرؤية المستقبلية التي تظهر أين يجب أن يتركز هذا الانضباط. يكفي جدول بيانات للبدء. ما يهم هو تحديثه كل أسبوع، ليعكس ما يحدث بالفعل.
تحذيران صريحان. التوقع يكون جيدًا بقدر جودة مدخلاته. يجب على الشركات ذات المبيعات غير المتوقعة أن تتوقع مدى زمني أقصر وتحدثه بشكل متكرر. وكلما نظرت إلى مدى أبعد، أصبحت التوقعات أقل موثوقية. التوقع بدقة لأربعة إلى ستة أسابيع أفضل من التخمين لمدة ستة أشهر.
عند رفض طلب فتح حساب مؤسسي: كيفية التعافي
حتى مع الإعداد الجيد، تحدث حالات الرفض. وهي الأكثر شيوعًا للأنشطة التي يتعامل معها البنك كمخاطر عالية. الرفض انتكاسة، وليس طريقًا مسدودًا. وما لا يجب أن يصبح عليه هو أزمة تدفق نقدي. ويعتمد حدوث ذلك بالكامل تقريبًا على سرعة حل المشكلة.
أحد عملاء Best Solution كان يدير شركة تجارية دولية بموجب رخصة تجارة عامة ووساطة تجارية. رفض البنك طلب فتح الحساب المؤسسي لسببين: تم اعتبار النشاط عالي المخاطر، وكانت المستندات الداعمة لشركة العميل في بلده الأم غير مكتملة عند التقديم. كانت النتيجة فورية. بدون حساب لاستقبال مدفوعات العملاء، توقف النقد الوارد. وبدأ ذلك سريعًا في تهديد مدفوعات الموردين والعمليات اليومية.
كانت عملية التعافي من جزأين. الأول كان تحديد ما يقلق فريق الامتثال في البنك بالضبط، بدلاً من التخمين. والثاني كان إعادة بناء الطلب حول تلك المخاوف. وهذا يعني مجموعة كاملة ومنظمة جيدًا من المستندات الداعمة: إثبات الأنشطة التجارية، مصدر الأموال، العقود، الفواتير، ومستندات الشركة في البلد الأم. كما عنى ذلك تقديمًا أوضح لنموذج العمل. بوجود هذا الملف، تم تأمين حل مصرفي بديل، مناسب للنشاط. استأنف العميل عملياته واستقر التدفق النقدي.
الدرس المستفاد لأي عمل جديد بسيط. الرفض عادة ما يكون مشكلة في التوثيق والعرض، وليس حكمًا على العمل. تصرف بسرعة. افهم الاعتراض المحدد. لا تدع الفجوة تتسع لتصل إلى تفويت دفعات الموردين. هذا هو ما يمنع الانتكاسة المصرفية من التحول إلى فشل في التدفق النق1ي.
تطبق البنوك في الإمارات العربية المتحدة هذا التدقيق لسبب وجيه. فهي تعمل بموجب نظام صارم لمكافحة غسل الأموال. يتطلب المرسوم بقانون اتحادي رقم 20 لسنة 2018 بشأن مكافحة غسل الأموال، الذي يشرف عليه مصرف الإمارات العربية المتحدة المركزي، من البنوك التحقق بعناية من النشاط التجاري والملكية ومصدر الأموال. هذا التدقيق تنظيمي، وليس شخصيًا. ومعرفة ذلك تجعل الاستعداد له أسهل.
Banking Essentials for UAE Businesses
التعامل المصرفي السليم قبل أن تصبح التدفقات النقدية مشكلة
نادراً ما تكون مشاكل التدفق النقدي في الأعمال الجديدة بدولة الإمارات مفاجئة. تتراكم هذه المشاكل بهدوء من القرارات المصرفية المتخذة عند التأسيس، وهي قابلة للمنع دائمًا تقريبًا. الشركات التي تحافظ على سيولتها خلال السنة الأولى ليست تلك التي لديها أعلى الإيرادات، بل هي تلك التي فصلت حساباتها، وأعدت تعاملاتها المصرفية بشكل صحيح، وتمكنت من استباق الضغوط.
أمضت Best Solution 23 عامًا في مساعدة أكثر من 5000 شركة على التأسيس في الإمارات العربية المتحدة. وقد قامت بفتح أكثر من 4500 حساب مصرفي للشركات، مع موافقة ما يقرب من 90% منها من المحاولة الأولى. إذا كنت بصدد تأسيس شركة، تحدث مع مستشاري Best Solution المصرفيين والضريبيين قبل أول ضغط على التدفق النقدي، وليس بعده. لدعم فتح الحسابات، اطلع على مساعدة في فتح الحسابات المصرفيةمقالة.
Secure External Capital Facility as Buffer
The one strategy I'd insist on is decoupling your operational banking from your strategic capital. Too many founders treat their local Dubai bank account as their entire financial backbone, which is a massive single point of failure. When a payment is delayed or an unexpected cost arises, their operations can seize up instantly because their only source of liquidity is tied to daily cash flow.
The smarter approach is to secure a line of credit or a capital facility from an institution outside the UAE before you even finalize your local setup. This isn't for payroll; it's your emergency reserve. This strategy provides a critical buffer against local market volatility and, just as importantly, signals stability to your Dubai bank.

Founder, Unicorn Innovations
Establish Flexible Multi-Currency Banking Solutions
When finalizing a business setup in Dubai, the one strategy I'd insist on is establishing flexible access to both operational and contingency capital from day one. This means opening a bank account that supports multi-currency transactions, online banking, and credit facilities, while also maintaining a clear line of sight on cash flow forecasts.
The reason is simple: liquidity roadblocks are one of the fastest ways operations stall, whether it's delayed vendor payments, missed payroll, or unexpected market opportunities. By carefully planning capital access—combining operational accounts with short-term financing options or corporate credit lines—you create a buffer that allows the business to operate smoothly and respond quickly to growth or challenges.
The key takeaway: in Dubai's fast-moving business environment, proactive financial infrastructure isn't just administrative—it's a strategic safeguard that keeps your business agile and resilient.

CEO, EDS FZE
Build Substantial Cash Reserves Before Debt
Based on my experience in real estate development, I strongly recommend establishing a substantial cash reserve before taking on any significant debt obligations when setting up your business in Dubai. This strategy proved invaluable during my early Las Vegas project when unexpected repair costs arose. Still, our cash reserves allowed us to handle these surprises without missing loan payments or experiencing cash flow problems. Having this liquidity buffer is particularly important in Dubai's fast-paced business environment, where operational delays can quickly impact your market position. A proper cash reserve gives you both stability and the flexibility to navigate unforeseen challenges while maintaining your regular operations.

Founder, Fast Vegas Home Buyers
Partner with Bank for Cash Flow Forecasting
When establishing your business in Dubai, I recommend partnering with a bank that offers robust cash flow forecasting capabilities. Based on my experience, implementing a dynamic cash flow model that updates in near real time enabled our business to anticipate financial challenges weeks before they materialized. This proactive visibility enabled us to make timely decisions, such as adjusting hiring timelines or working with clients on payment schedules, ultimately preventing the liquidity constraints that often challenge new market entrants.

Managing Consultant and CEO, Spectup
Diversify Banking Relationships to Mitigate Risk
When finalizing your business setup in Dubai, the one banking strategy you must insist on is establishing relationships with multiple banks rather than relying on a single institution that could freeze your operations overnight.
Dubai's banking environment is challenging: 50% of corporate account applications are rejected in the UAE, and accounts can be frozen due to enhanced compliance scrutiny, changes in risk classification, or documentation discrepancies. Single-bank dependency is extremely dangerous.
Here's my recommended framework: First, establish your primary operating bank with a major UAE institution, such as Emirates NBD or Mashreq, for credibility and digital capabilities. Second, secure a backup relationship with an international bank like HSBC or Standard Chartered operating in Dubai. Third, obtain an emergency credit facility with a third institution before you need it.
The key is strategic implementation. Don't open multiple accounts simultaneously, as this triggers risk flags. Open your primary account first, establish a 6-month track record, then approach secondary banks. Maintain minimum balances across institutions rather than concentrating funds in one bank, and ensure all banks receive identical documentation.
Beyond traditional banking, diversify with trade finance facilities, digital payment solutions, and pre-qualified Islamic financing products. Assign dedicated relationship managers at each institution and maintain quarterly communication to update them on business developments.
This multi-bank strategy provides essential liquidity protection when compliance issues or policy changes threaten to paralyze your operations.

Managing Director, BMA Business Solutions GmbH