La plupart des fondateurs à Dubaï considèrent l'impôt comme une affaire à gérer une fois que les revenus arrivent. La structure qui détermine votre position fiscale est établie plus tôt, lors de la constitution. Il est coûteux de la modifier par la suite. Les EAU sont passés d'une réputation de quasi-paradis fiscal à un régime actif d'impôt sur les sociétés et de TVA en moins de trois ans. Le taux de 0 % pour lequel les zones franches sont réputées est désormais un résultat conditionnel que vous devez maintenir. Ce n'est pas un paramètre permanent que vous activez lors de l'obtention de la licence.
Ce guide couvre les cinq décisions de structuration de l'impôt sur les sociétés qui façonnent votre responsabilité fiscale pour des années. Chacune est peu coûteuse à mettre en œuvre correctement lors de la création et coûteuse à modifier ultérieurement. Les chiffres et les situations clients présentés ici proviennent des propres dossiers de Best Solution. Nous sommes un agent fiscal enregistré auprès de la FTA, opérant depuis Business Bay depuis 2014. Nous avons accompagné plus de 5 000 créations d'entreprises, plus de 4 500 demandes de comptes bancaires professionnels et plus de 2 500 dépôts AML et de conformité. Nous avons également documenté plus de 10 millions d'AED de réductions de pénalités pour des clients qui nous ont contactés après que la structure avait déjà mal tourné.
Structuration Fiscale en Termes Simples
La structuration fiscale est l'ensemble des choix faits lors de la constitution qui déterminent la manière dont une entreprise aux EAU est imposée. Elle couvre le lieu d'obtention de la licence de l'entreprise, le type d'entité qu'elle utilise, la manière dont elle s'enregistre pour l'impôt sur les sociétés et la TVA, et la manière dont elle documente les transactions entre parties liées. Ces décisions sont structurelles. Une fois que les revenus génèrent, les modifier signifie de nouvelles entités, des contrats modifiés et des enregistrements révisés. C'est pourquoi corriger une structure coûte toujours plus cher que de la construire correctement.
En bref
| Scenario | Headline Licence | Realistic Year-One Total |
|---|---|---|
| Free zone, solo founder, 1 visa | ~AED 12,000 - 15,000 | AED 22,000 - 35,000 (+80-150%) |
| Mainland, 5 employees, regulated | ~AED 15,000 | AED 60,000 - 100,000 (+150-300%) |
Décision 1 : Constitution en Zone Franche et le Test QFZP
La constitution en zone franche est la décision fiscale majeure. C'est aussi celle qui est le plus souvent mal comprise. Une licence de zone franche n'accorde pas à elle seule un taux d'impôt sur les sociétés de 0 %. Elle vous donne la possibilité de bénéficier d'un taux de 0 % sur les revenus admissibles. Pour l'obtenir, vous devez remplir et maintenir les conditions d'une Personne Qualifiée de Zone Franche (QFZP). Celles-ci figurent à l'article 18 de la Loi fiscale sur les sociétés des EAU, Décret-Loi fédéral n° 47 de 2022.
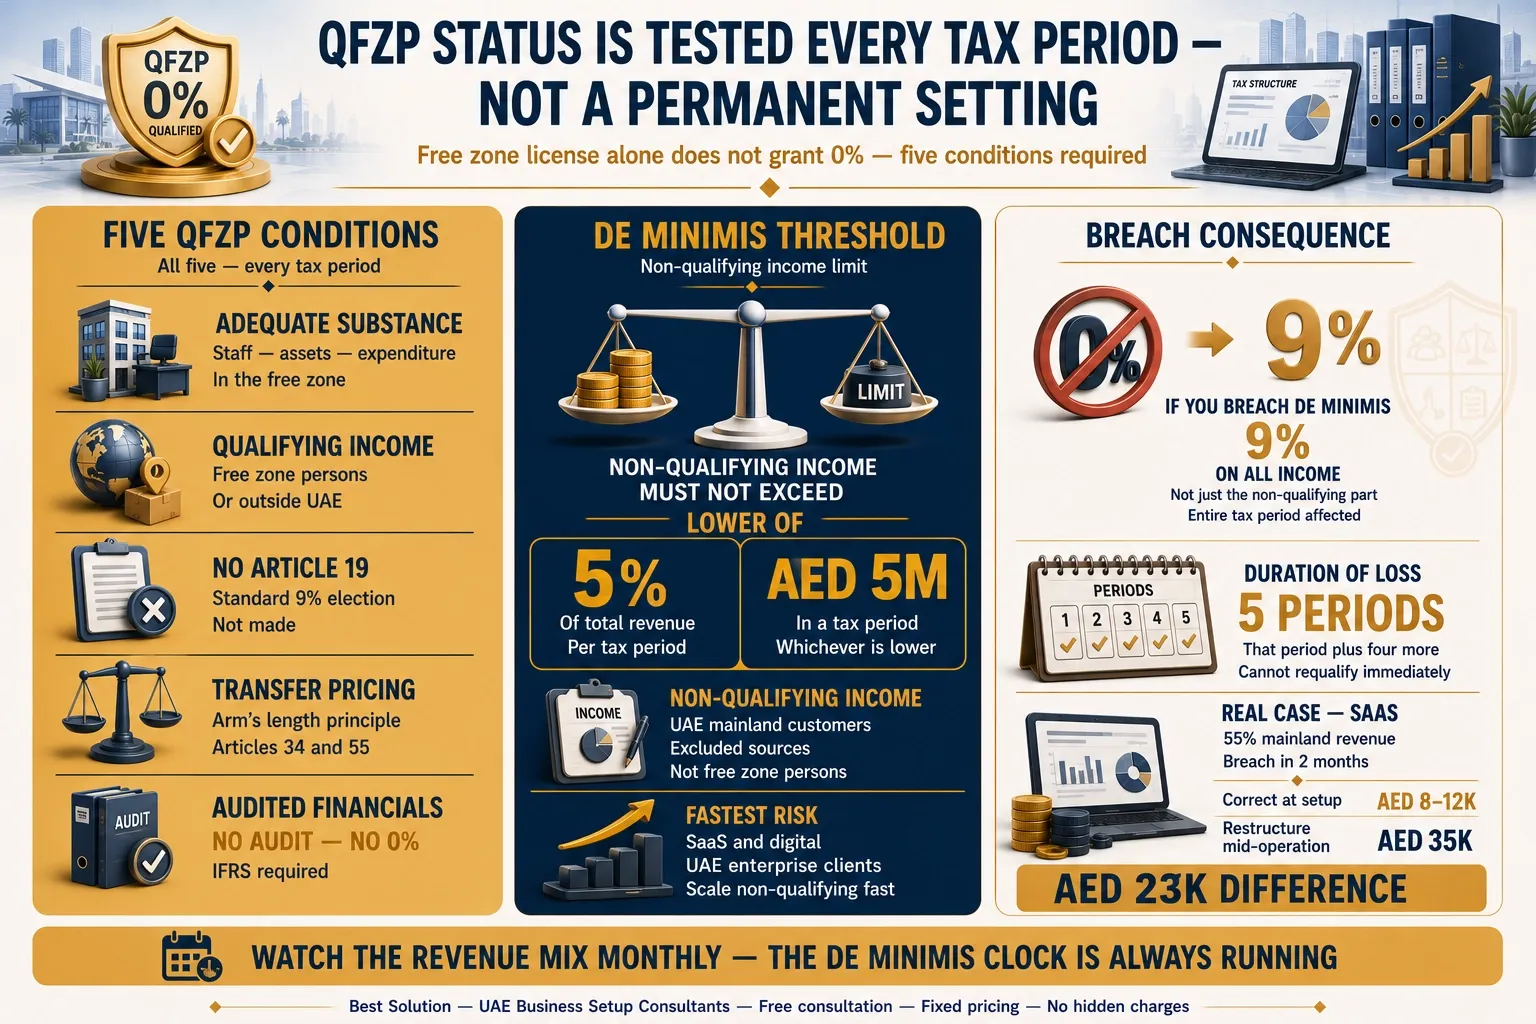
L'erreur la plus courante et la plus coûteuse que nous rencontrons est simple. Les fondateurs considèrent le taux de 0 % comme inconditionnel et permanent. Ils supposent qu'il ne nécessite aucune maintenance active. L'hypothèse est la suivante : licence délivrée, donc 0 % d'impôt, donc rien d'autre à faire. En réalité, le statut QFZP est évalué à chaque période fiscale.
Les cinq conditions QFZP
Pour être une Personne Qualifiée de Zone Franche et conserver le taux de 0 % sur les revenus admissibles, une entité doit :
- S'enregistrer dans une zone franche des EAU et maintenir une substance économique adéquate. Ses activités génératrices de revenus principales doivent avoir lieu dans la zone, avec un personnel, des actifs et des dépenses suffisants.
- Générer des revenus admissibles. Il s'agit généralement de revenus provenant d'autres personnes en zone franche et d'activités admissibles avec des parties situées en dehors des EAU.
- Ne pas choisir d'être imposé selon le régime standard de 9 % en vertu de l'article 19.
- Respecter le principe de pleine concurrence et les règles de prix de transfert en vertu des articles 34 et 55.
- Préparer des états financiers audités selon les IFRS.
Une sixième condition pratique se superpose aux autres : rester dans le seuil de minimis pour les revenus non admissibles. Sur le point de l'audit, la position de la FTA est claire et il convient de la préciser. Pas d'audit, pas de 0 %. Une entreprise qui revendique le statut de QFZP sans états financiers audités n'a aucune justification défendable.
Le test de minimis que la plupart des fondateurs ne vérifient jamais
Les revenus non admissibles sont généralement les revenus provenant de clients des EAU continentaux et d'autres sources exclues. Ils ne doivent pas dépasser le montant le plus bas entre 5 % du revenu total et 5 millions d'AED au cours d'une période fiscale. Dépassez l'un ou l'autre de ces seuils et vous perdez le statut de QFZP. Les dommages ne se limitent pas à la partie non admissible. Vous perdez le taux de 0 % sur tous les revenus pour cette période, et pour les quatre périodes fiscales suivantes.
C'est là que les entreprises de zone franche sont prises au dépourvu pendant leur croissance, et non au lancement. Un schéma se répète dans nos dossiers plus que tout autre. Les entreprises de SaaS et de services numériques avec des clients d'entreprise aux EAU échouent le test de minimis le plus rapidement. Un produit B2B qui gagne du terrain auprès des entreprises continentales des EAU augmente ses revenus non admissibles plus vite que tout autre modèle. Un produit dont 20 % des revenus proviennent du continent au sixième mois atteint souvent 50 % au dix-huitième mois. C'est précisément à ce moment que le fondateur est concentré sur les ventes, et non sur la structure fiscale.
Client case: the cost of the “free zone = 0%” assumption
A free zone SaaS company came to us eight months after incorporation. Another consultancy had set them up on the standard "free zone equals 0% tax" assumption. By then their revenue split was 55% UAE mainland corporate clients and 45% international. The mainland revenue was non-qualifying. At their growth rate, they would breach the de minimis threshold within two months. We mapped three options. They could elect out of QFZP voluntarily, restructure with a mainland operating entity to ring-fence the UAE-facing revenue, or re-route the mainland invoicing through a correctly positioned entity. They chose a dual-entity structure: a free zone entity for international revenue, and a mainland LLC for UAE corporate clients. The restructure took six weeks. It cost roughly AED 35,000 in new entity setup, amended contracts, updated bank accounts, and revised VAT registration. Had the structure been correct at incorporation, the mainland entity would have cost AED 8,000 to AED 12,000 to add. The AED 23,000 difference is the price of the "free zone equals 0%" assumption.
Un détail rarement mentionné par les concurrents : la banque révèle souvent le risque QFZP avant l'autorité fiscale. Lors de l'ouverture d'un compte, la banque examine votre activité déclarée par rapport à votre flux de transactions réel. Une entité en zone franche, licenciée pour le « développement de logiciels » mais recevant un flux de factures provenant du continent des EAU, déclenche une interrogation. Le récit de la transaction ne correspond pas au modèle zone franche-international qui justifie la structure. Nous traitons désormais cette question bancaire comme un signal d'alerte précoce. Si la banque demande pourquoi une entreprise de zone franche facture des entités du continent des EAU, la structure fiscale doit être révisée immédiatement.
Pour une comparaison plus approfondie des deux voies de licence, consultez notre guide sur zone franche ou continentale à Dubaï.
Décision 2 : S'enregistrer à la TVA dès le premier jour
La TVA est l'obligation que les fondateurs reportent le plus souvent. Ils supposent qu'un faible revenu initial signifie aucune responsabilité. Le seuil d'enregistrement obligatoire à la TVA est de 375 000 AED en fournitures et importations taxables sur une période de 12 mois glissants. Il est fixé par le Décret-Loi fédéral n° 8 de 2017. Une fois ce seuil franchi, vous disposez de 30 jours pour déposer votre enregistrement auprès de l'Autorité Fiscale Fédérale via EmaraTax. Manquer cette fenêtre entraîne une pénalité de 10 000 AED pour enregistrement tardif, en vertu de la Décision du Cabinet n° 49 de 2021. Nous avons vu des clients payer plus de pénalités de TVA qu'ils n'ont payé pour leur licence commerciale.
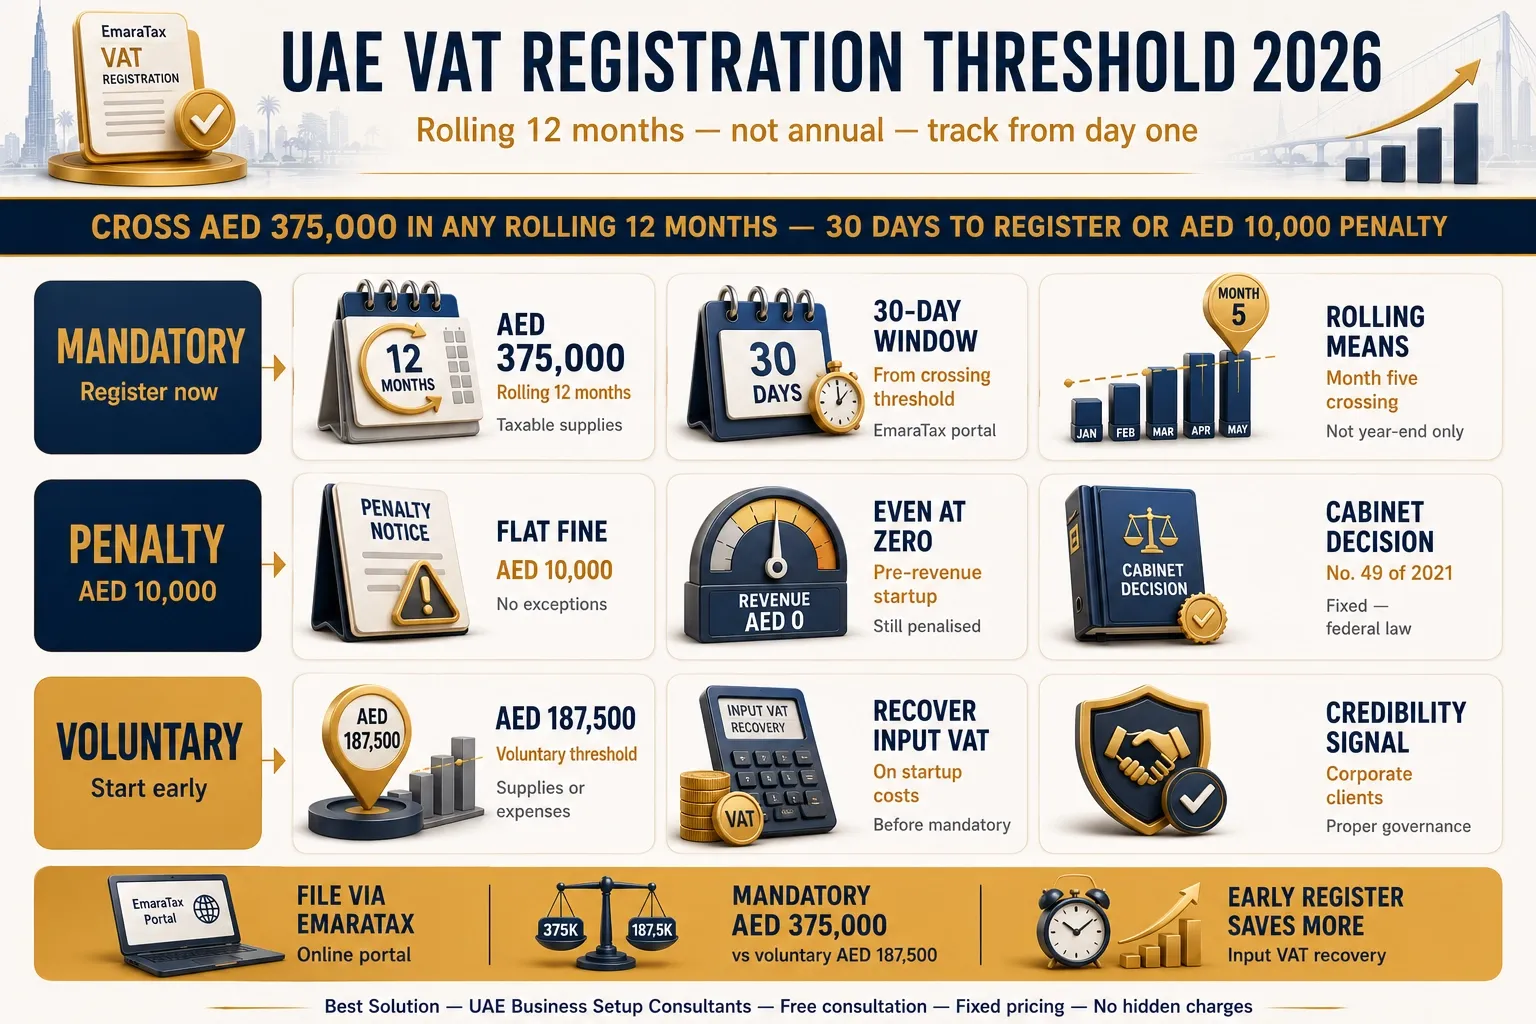
Le seuil est un chiffre glissant, non annuel. Une entreprise de services ou de négoce qui atteint 375 000 AED au cinquième mois a déclenché l'obligation. Peu importe si quelqu'un le suivait. Il existe également une option d'enregistrement volontaire à 187 500 AED. Il est intéressant de la considérer avant d'être obligé. Un enregistrement précoce vous permet de récupérer la TVA en amont sur les coûts de démarrage et d'émettre des factures conformes dès la première transaction.
Pour les fondateurs multinationaux et B2B, l'enregistrement précoce à la TVA est également un signe de crédibilité. Il vous permet de structurer les contrats de manière claire et de récupérer la taxe en amont sur les dépenses d'installation. Il indique aux clients corporatifs que l'entreprise est conçue pour une bonne gouvernance, et non pour se précipiter à remplir des enregistrements plus tard. Si vous n'êtes pas sûr de votre situation, notre service d'enregistrement et de déclaration de TVA gère l'évaluation du seuil et le dépôt via EmaraTax.
Décision 3 : Choisir une structure d'entité qui résiste aux exigences de déclaration transfrontalière
Les fondateurs ont tendance à se focaliser sur la conformité locale. Ils sous-estiment la manière dont leur entité aux EAU interagit avec les systèmes fiscaux internationaux. La structure d'entité que vous choisissez lors de la constitution détermine votre exposition aux déclarations transfrontalières, aux règles de rapatriement des bénéfices et aux obligations de divulgation d'autres pays. Cela est particulièrement important pour deux groupes. Le premier concerne les fondateurs ayant des personnes américaines dans leur tableau de capitalisation. Le second concerne les fondateurs qui prévoient de lever des capitaux institutionnels.
Une société de zone franche aux EAU est bien comprise par les investisseurs et les family offices du CCG. Les investisseurs institutionnels américains et européens s'attendent souvent à une structure de holding familière au-dessus de la société d'exploitation des EAU. Rétrofit cette structure après un tour de financement est bien plus perturbateur que de la concevoir dès le départ. La même logique s'applique aux fondateurs qui restent résidents fiscaux ou liés aux déclarations fiscales ailleurs. Une entité des EAU qui est efficace localement peut toujours créer un casse-tête fiscal à l'étranger si la structure a ignoré cet aspect.
L'approche que nous appliquons à chaque décision de structuration est la défendabilité en cas d'audit. La question n'est pas seulement ce qui réduit votre facture fiscale ce trimestre. C'est quelle classification d'entité résistera à cinq ans de déclarations internationales et à l'examen minutieux des autorités fiscales. Cette décision unique, prise lors de la constitution, est souvent la ligne de démarcation entre une croissance évolutive et une position fiscale qu'aucun programme de secours ne peut entièrement annuler. Pour les options structurelles, consultez notre guide sur les types de structures d'entreprises et de sociétés aux EAU .
Décision 4 : Concevoir pour les avantages des traités et la substance économique
Les EAU possèdent l'un des plus vastes réseaux de conventions de double imposition au monde. L'accès à ces avantages n'est pas automatique. Il dépend de votre juridiction de constitution, de votre type d'entité et de votre capacité à démontrer une substance réelle. De nombreux investisseurs se précipitent vers une structure en zone franche pour l'incitation seule. Ils ne vérifient pas si leurs activités entraîneront une exposition à la TVA ou à l'impôt sur les sociétés sur le continent. Ils ne vérifient pas non plus si la structure peut réellement bénéficier d'un allègement fiscal en vertu d'un traité lorsque cela est pertinent.
La substance est le pivot. Le régime QFZP et la plupart des positions des traités exigent que vos activités principales génératrices de revenus se déroulent réellement aux EAU. Cela signifie du personnel réel, des locaux et des dépenses. Ici, le choix de la zone franche a une conséquence fiscale cachée. Les zones plus grandes et établies telles que DMCC, DIFC et JAFZA disposent de cadres de substance bien documentés. Certaines zones plus petites et à moindre coût offrent moins de directives sur ce qui constitue une substance adéquate. Une entreprise qui choisit une zone à faible coût uniquement pour le prix peut se heurter à un mur par la suite. L'infrastructure de la zone peut ne pas prendre en charge la documentation qu'un audit fiscal des sociétés exigerait. La mise en place la moins chère en zone franche est parfois la structure fiscale la plus coûteuse.
La règle que nous donnons à nos clients est directe. Concevez en fonction de la substance et de l'alignement transfrontalier, et non de l'incitation principale. Une structure bâtie sur la substance dès le premier jour évite des restructurations coûteuses par la suite. Elle ouvre également la porte à des efficiences légitimes liées aux traités. Le choix de la portée d'activité appropriée en fait partie. Notre guide sur comment choisir votre activité commerciale à Dubaï explique comment la sélection de l'activité influe sur le parcours réglementaire et fiscal.
Décision 5 : Documentation sur les prix de transfert dès la première transaction entre parties liées
C'est la décision que la plupart des fondateurs ne réalisent jamais avoir prise. C'est celle que nous ajouterions à la liste standard. La loi sur l'impôt sur les sociétés des EAU exige que les transactions entre parties liées et personnes associées soient évaluées au prix de pleine concurrence. Le prix de pleine concurrence signifie le prix que des parties indépendantes accepteraient. La règle est énoncée aux articles 34 et 55 du décret-loi fédéral n° 47 de 2022. L'obligation existe dès la première transaction, et non à partir d'un jalon de revenus ultérieur.
Cela ressemble à un problème de grande entreprise. Ce n'est pas le cas. Une entreprise de zone franche des EAU qui facture une entité liée à l'étranger effectue une transaction entre parties liées. Il en va de même pour celle qui paie des frais de gestion à une société mère ou prête à une société sœur. Chacune nécessite une position de prix de pleine concurrence et les registres pour la soutenir. La documentation s'adapte à la taille. Un formulaire de divulgation des prix de transfert est requis lorsque les transactions entre parties liées dépassent 40 millions d'AED au cours d'une année fiscale. Une documentation complète du fichier principal et du fichier local s'applique aux grands groupes dépassant des seuils de revenus définis. Mais le principe de pleine concurrence lui-même s'applique à tous dès le premier jour. Les défaillances de documentation entraînent des pénalités à partir de 50 000 AED. Après cela, la FTA peut ajuster vos prix et ajouter l'impôt dû, plus une pénalité supplémentaire.
Pour les fondateurs ayant une société mère, une entité liée à l'étranger ou une facturation intragroupe, une politique simple de prix de transfert établie lors de la constitution est peu coûteuse. En reconstituer une lors d'un audit, des années de transactions plus tard, ne l'est pas.
Le schéma derrière chaque erreur coûteuse
Relisez ces cinq décisions et la même cause fondamentale apparaît : le report. « Je réglerai l'aspect fiscal une fois que l'entreprise gagnera de l'argent » est la phrase la plus courante et la plus coûteuse du marché. La logique est compréhensible. Un fondateur avant les revenus ne veut pas dépenser en conseils fiscaux avant qu'il n'y ait d'impôts à gérer. Le défaut est structurel. Les décisions qui déterminent l'efficacité fiscale sont prises lors de la constitution. Une entité en zone franche établie avec une mauvaise portée d'activité, une mauvaise structure de parties liées ou sans plan TVA ne peut pas être facilement modifiée une fois les revenus générés.
Un deuxième facteur important est « mon comptable de mon pays s'en occupe. » La loi sur l'impôt sur les sociétés des EAU est spécifique à ce pays. Il en va de même pour les conditions du QFZP, le test de minimis, les exigences de substance et le système EmaraTax. Un comptable compétent à Londres, Mumbai ou Berlin ne sait pas automatiquement comment l'article 18 interagit avec une entité de zone franche à revenus mixtes. Nous en voyons régulièrement le résultat. Des clients arrivent après que leur conseiller de leur pays d'origine ait déposé une déclaration aux EAU de manière incorrecte ou ait manqué une obligation spécifique aux EAU.
Un test utile permet de clarifier tout cela. D'où proviendra environ 80 % de vos revenus de première année ? Si la réponse est des clients des EAU continentaux, une structure purement en zone franche conçue pour les revenus internationaux est déjà mal alignée, et le compte à rebours de minimis est lancé. Si la réponse est des clients internationaux, la structure de zone franche convient. Mais cela ne tient que si vous maintenez la substance et surveillez la composition des revenus à mesure que vous grandissez. La structure doit suivre les revenus. Les revenus doivent être honnêtement prévus.
Pourquoi la structuration à la constitution coûte moins cher que la restructuration
Tous les chiffres de ce guide vont dans le même sens. L'entité continentale qui coûte entre 8 000 et 12 000 AED à la création coûte 35 000 AED à ajouter en cours d'opération. L'enregistrement à la TVA, gratuit si déposé à temps, coûte 10 000 AED une fois en retard. La politique de prix de transfert, un exercice modeste lors de la constitution, devient une exposition de 50 000 AED lorsqu'elle fait défaut lors d'un audit. La structuration est bon marché. La restructuration ne l'est pas.
Ce qui nous qualifie pour prendre ces décisions est le cycle de conformité complet en interne. Nous gérons l'enregistrement à l'impôt sur les sociétés, le dépôt EmaraTax, l'enregistrement à la TVA et les déclarations trimestrielles, la documentation des prix de transfert et la conformité AML. Cela est soutenu par le statut d'agent fiscal FTA. Cela nous permet de représenter directement les clients devant l'Autorité fiscale fédérale pour les questions d'impôt sur les sociétés et de TVA. Tous les cabinets de conseil en création d'entreprise ne détiennent pas cette accréditation. Chaque client que nous avons constitué depuis juin 2023 a eu besoin de l'enregistrement à l'impôt sur les sociétés comme étape obligatoire, de sorte que notre volume d'enregistrements CT suit directement notre volume de formations. Notre équipe de conformité est dirigée par Teena Thomas, qui a plus de sept ans d'expérience en surveillance financière et AML. Elle anticipe les schémas d'échec avant même que la plupart des fondateurs ne les connaissent.
Une note de calendrier pour 2026. Les entreprises dont l'exercice financier se termine le 31 décembre 2025 doivent déposer leur deuxième déclaration d'impôt sur les sociétés sur EmaraTax avant le 30 septembre 2026. L'allègement pour les petites entreprises n'est disponible que pour les périodes fiscales se terminant le ou avant le 31 décembre 2026. Si vous dépendez de l'un ou l'autre, confirmez vos dates dès maintenant plutôt qu'à la date limite.
Incorporate in a Free Zone
If I were advising a business incorporating in Dubai today, the one tax structuring choice I’d treat as non-negotiable is choosing to incorporate within a Free Zone, especially one that fully aligns with the UAE’s new corporate tax and VAT frameworks. The implications of incorporating in a Free Zone are huge and offer many tax advantages, such as exemptions or lower rates, easier registration processes, and clearer audit paths. We’re seeing a rise in compliance obligations and scrutiny as a vital change, in part due to Dubai’s shift to corporate tax and VAT. I strongly recommend securing the right Free Zone status at the start to avoid surprise expenses, reduce paperwork, and keep your business agile, with the flexibility to reinvest savings into growing your business.

Owner, Omaha Home Advisors
Design Structure for Treaty Benefits
The one non-negotiable tax structuring decision in Dubai today is ensuring that the company’s incorporation jurisdiction and entity type qualify for treaty benefits and legitimate tax efficiencies from day one. Many investors rush to register under the Free Zone model without considering whether their activities will trigger onshore VAT or corporate tax exposure. At Elsabbah Law Firm, we advise clients to design their structure around substance and cross-border alignment, not just incentives. A well-planned incorporation avoids costly restructuring later and positions the business to benefit from double taxation treaties while staying fully compliant with the UAE’s evolving tax regime.

Law firm Founder & Managing partner , Elsabbah Law firm
Register for VAT from Day One
I would never skip registering for VAT from day one, even if the business projects limited revenue initially. In Dubai, the threshold often tempts founders to delay, but that decision creates messy retroactive filings and weakens credibility with partners who expect compliant invoices. Early VAT registration meant I could structure contracts cleanly, recover input tax on startup costs, and avoid scrambling later under FTA audits. It also signalled to clients—especially multinationals—that we were set up for proper governance. Corporate tax planning is important, but VAT is transactional, visible on every invoice, and can erode trust quickly if mishandled.

Co-Founder & CEO, AIScreen
Choose Entity Structure for Global Compliance
As a U.S. tax attorney, I’ve seen too many businesses collapse under the weight of tax mistakes made on day one. With Dubai’s corporate tax and VAT now at the center of its incorporation landscape, the single non-negotiable step is choosing an entity structure that aligns with cross-border reporting rules.
Entrepreneurs often obsess over local compliance, but what drains them later is how their Dubai entity interacts with international tax treaties, disclosure obligations, and profit repatriation.
In the U.S., I’ve worked with clients who saved six figures simply because they picked a structure that allowed them to legally shift the timing of deductions and credits. Without that foresight, those same clients would have been flagged for double taxation exposure.
The UAE is positioning itself as a global hub, but global hubs attract global scrutiny. Just look at how the IRS aggressively audits foreign-connected businesses. Last year alone, nearly 30 per cent of offshore audits uncovered recordkeeping flaws tied to entity choices.
In our practice, we stress “audit defensibility” as the lens for all structuring decisions. My tip for founders in Dubai: don’t just ask what lowers your VAT bill this quarter; ask what entity classification will withstand five years of international reporting and scrutiny from revenue authorities. That decision, made at incorporation, is often the dividing line between scalable growth and a tax mess that no relief program can fully unwind.

Partner, Tax Law Advocates
Quick reference: five things to confirm before you incorporate
Before you incorporate, confirm five things. First, whether your revenue mix lets you maintain QFZP status and stay under the de minimis threshold. Second, your VAT registration trigger date and whether voluntary registration helps. Third, an entity structure that survives cross-border reporting. Fourth, genuine substance in a zone whose framework supports an audit. Fifth, an arm's-length policy for any related-party transactions. Get these right at setup and the 0% rate, where you qualify, is defensible. Defer them and the relief programs cannot fully unwind the result.
Best Solution Business Setup Consultancy est un agent fiscal enregistré auprès de la FTA, situé à Business Bay, Dubaï. Nous structurons les entreprises pour une efficacité fiscale dès la constitution et gérons l'intégralité du cycle de conformité par la suite. Pour tester la viabilité de votre structure avant de vous engager, parlez à nos consultants en création d'entreprise à Dubaï .