La plupart des nouvelles entreprises aux Émirats arabes unis n'échouent pas parce que l'idée était mauvaise. Elles échouent parce que l'argent vient à manquer en premier. Une entreprise peut sembler rentable sur le papier et pourtant ne pas pouvoir payer ses salaires. Les bénéfices et les liquidités ne sont pas la même chose. C'est dans l'écart entre les deux que les nouveaux fondateurs se retrouvent piégés.
Ce guide couvre la gestion des flux de trésorerie pour une entreprise aux Émirats arabes unis au cours de sa première ou deuxième année. Il explique ce qu'est la gestion des flux de trésorerie. Il présente les choix bancaires qui, discrètement, causent des problèmes de flux de trésorerie des mois plus tard. Il explique également comment ouvrir vos comptes pour qu'ils soient approuvés du premier coup, combien de liquidités garder en réserve et comment les prévisions vous permettent d'anticiper les problèmes.
L'angle ici est la banque. C'est là que la plupart des problèmes de flux de trésorerie aux Émirats arabes unis commencent. Ce n'est pas un guide sur les finances personnelles, les investissements ou la comptabilité pour les grandes entreprises. Si votre licence commerciale vient d'être délivrée, ou le sera bientôt, voici l'ordre des décisions à prendre correctement.
| Key Point | Why It Matters |
| Cash Flow ≠ Profit | Profitability does not guarantee liquidity. Businesses often fail because they run out of cash despite showing accounting profits. |
| Banking Decisions Matter | Poor banking setup choices frequently create operational and cash-flow bottlenecks during the first year. |
| Open Banking Early | Starting the bank account process immediately after licensing helps avoid delays in receiving payments and managing expenses. |
| Build Reserves | Maintaining dedicated reserves for expenses, VAT, tax liabilities, and payroll protects business continuity. |
| Keep It Simple | A single, well-managed business account is usually sufficient during the early stages of growth. |
Qu'est-ce que la gestion des flux de trésorerie, et pourquoi décide-t-elle de la survie des nouvelles entreprises ?
La gestion des flux de trésorerie est le processus de suivi, de prévision et de contrôle de l'argent qui entre et sort d'une entreprise. L'objectif est simple : toujours disposer de suffisamment de liquidités pour faire face à vos obligations. Pour une nouvelle entreprise, c'est la différence entre payer le personnel et le loyer à temps, et stagner, quelle que soit la rentabilité apparente de l'entreprise.
Why 82% of Businesses Fail in Dubai
Poor cash flow kills more businesses than bad products ever will. Structure your UAE banking correctly from day one or risk becoming part of that statistic.
La leçon n'est pas que la gestion des flux de trésorerie est compliquée. C'est qu'elle reste invisible jusqu'à ce qu'elle devienne urgente. À ce moment-là, les options restantes sont généralement les plus coûteuses.
Entrées, sorties de trésorerie et les trois endroits où l'argent circule
Les comptables divisent la trésorerie d'une entreprise en trois types. Les connaître vous aide à lire vos propres chiffres. Le flux de trésorerie d'exploitation représente l'argent provenant des transactions quotidiennes : paiements des clients entrants, paiements des fournisseurs et des salaires sortants. Le flux de trésorerie d'investissement couvre les mouvements ponctuels, comme l'achat d'équipement. Le flux de trésorerie de financement couvre les prêts, le capital du propriétaire et les remboursements. Pour une nouvelle entreprise, surveillez le flux de trésorerie d'exploitation chaque semaine. Il devient négatif en premier, et c'est de lui que dépend la paie.
Pourquoi la réputation de faible fiscalité des Émirats arabes unis rend les fondateurs complaisants
La réputation de faible fiscalité des Émirats arabes unis crée un piège silencieux. De nombreux fondateurs supposent qu'une charge fiscale légère signifie que la discipline financière est moins importante. Ils effectuent donc les dépenses professionnelles via un compte personnel et prévoient de régler la structure plus tard.
Cette hypothèse est désormais obsolète. La TVA est arrivée en 2018 et l'impôt sur les sociétés en 2023. Chaque entreprise a désormais besoin de registres clairs et distincts de ce qu'elle a gagné et de ce qu'elle doit. Selon l'expérience de Best Solution, le mélange des transactions personnelles et professionnelles dans un seul compte est la cause la plus fréquente de problèmes lors de la première déclaration fiscale ou du premier examen bancaire. Démêler plusieurs mois de transactions mélangées est lent et sujet aux erreurs. Parfois, cela ne peut pas être fait entièrement.
Les erreurs bancaires qui causent des problèmes de flux de trésorerie la première année
La plupart des problèmes de flux de trésorerie dans une nouvelle entreprise aux Émirats arabes unis ne sont pas dus à la malchance. Ils sont le coût différé d'une décision de mise en place, prise lorsque la banque semblait être une simple formalité. Trois erreurs en sont la principale cause.
Erreur 1 : Gérer l'entreprise via un compte personnel
Utiliser un compte personnel pour les affaires est techniquement autorisé aux Émirats arabes unis. C'est précisément pourquoi tant de fondateurs le font. Le risque apparaît plus tard. L'enregistrement et la déclaration fiscale nécessitent des registres clairs de chaque transaction commerciale. Lorsque les revenus de l'entreprise et les dépenses personnelles partagent un seul compte, les séparer après plusieurs mois est un travail lent et manuel. Cela affaiblit également l'entreprise lorsqu'elle demande enfin son propre compte, car la banque n'a pas d'historique de trading clair à évaluer. Un compte professionnel dédié dès le premier jour n'est pas de la bureaucratie. C'est le fondement sur lequel repose tout autre contrôle financier.
Erreur 2 : Choisir une plateforme uniquement fintech plutôt qu'une banque traditionnelle
Les plateformes fintech telles que Wio, Wise et Payoneer semblent attrayantes lors de la création. Le processus d'ouverture de compte peut sembler plus rapide et moins cher qu'une banque traditionnelle. Pour certaines entreprises, elles fonctionnent bien. Mais elles peuvent aussi vous limiter par la suite. Toutes n'offrent pas la gamme complète de services bancaires, un gestionnaire de relations dédié ou un accès en agence pour une transaction complexe. Pour une entreprise qui prévoit d'opérer et de croître aux Émirats arabes unis pendant des années, Best Solution oriente généralement ses clients vers une banque traditionnelle établie comme compte principal. Les outils fintech servent alors de complément, et non d'épine dorsale.
Erreur 3 : Choisir une activité de licence à haut risque sans penser à la banque
Cette erreur reste cachée jusqu'à la soumission de la demande de compte. Les banques considèrent certaines activités commerciales comme à haut risque. Une étiquette de haut risque rend l'ouverture d'un compte d'entreprise beaucoup plus difficile. La décision qui la déclenche est prise plus tôt, lors de la création de l'entreprise, lorsque les activités de la licence sont choisies. Souvent, une entreprise aurait pu choisir une activité étroitement liée dans une catégorie à moindre risque et éviter les frictions. Il faut donc vérifier les activités de la licence en tenant compte de l'aspect bancaire, et pas seulement de l'adéquation opérationnelle. Pour obtenir de l'aide sur l'appariement des activités au niveau de risque, consultez notre guide des activités de licence commerciale avant de déposer votre demande.
Comment configurer correctement vos services bancaires professionnels
L'ordre de ces étapes est important. Effectuée séquentiellement, avec des documents préparés à l'avance, l'approbation du compte est généralement fluide. Effectuée de manière réactive, le même processus devient la première crise de trésorerie de l'entreprise.
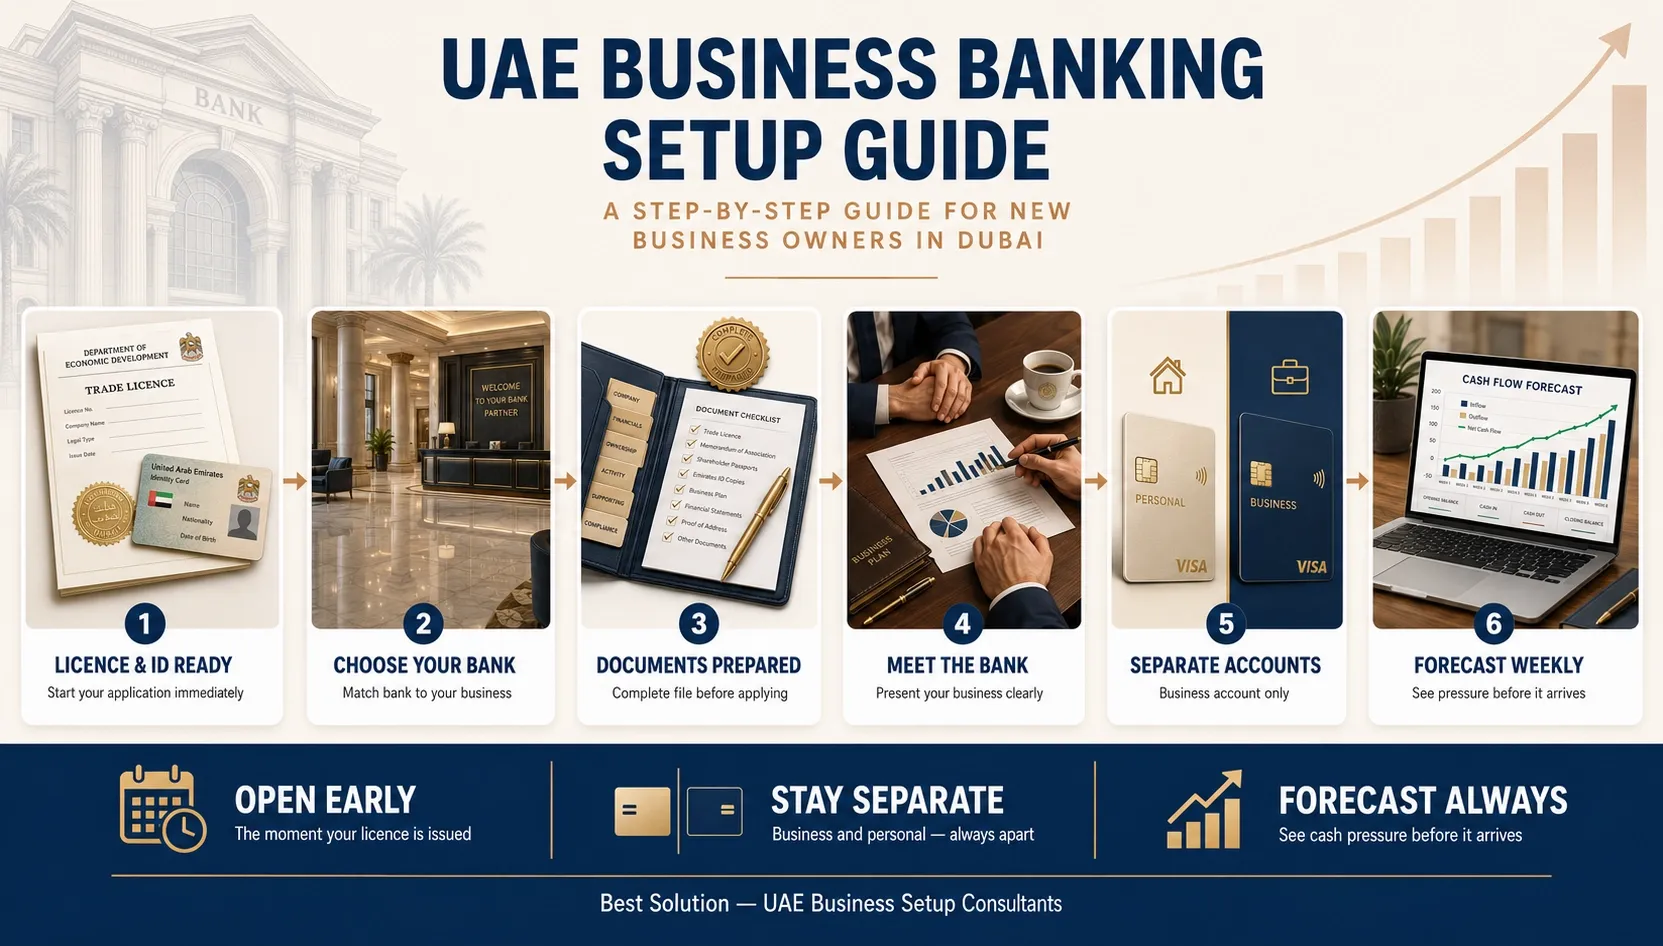
Étape 1 : Ouvrez le compte dès que votre licence et votre Emirates ID sont délivrés
N'attendez pas. Une fois la licence commerciale et l'Emirates ID en main, commencez la demande de compte d'entreprise. Chaque semaine sans votre propre compte est une semaine de transactions que vous devrez plus tard expliquer ou reconstituer.
Étape 2 : Choisissez la banque en fonction de votre activité réelle
La bonne banque dépend de votre activité commerciale, du type et du volume de vos transactions, et de vos plans de croissance. Cela ne dépend pas du compte qui a été le plus rapide à ouvrir. Pour la plupart des nouvelles entreprises, un compte auprès d'une banque traditionnelle fiable, comme Emirates NBD ou Mashreq, est le bon choix principal. De nombreuses banques des Émirats arabes unis proposent désormais des comptes d'entreprise à solde zéro. Cela supprime la pression du solde minimum qui immobilisait auparavant le fonds de roulement.
Étape 3 : Préparez l'ensemble complet des documents avant de postuler
Les banques approuvent rapidement lorsque le dossier est complet, précis et cohérent. Un nom mal orthographié ou un relevé manquant peut bloquer l'ensemble du processus. Rassemblez tous les documents requis avant de postuler, et non pendant.
Étape 4 : Présentez clairement l'entreprise à la banque
Les documents seuls ne garantissent pas l'approbation. L'équipe de conformité de la banque doit comprendre trois choses sans avoir à chercher : ce que fait l'entreprise, le volume et le type de transactions attendus, et la source des fonds. Une entreprise qui explique clairement ces points est beaucoup plus facile à approuver.
Étape 5 : Séparez entièrement les opérations bancaires personnelles et professionnelles
Une fois le compte ouvert, tenez bon. Les dépenses personnelles n'ont pas leur place sur le compte professionnel. Les revenus professionnels n'appartiennent pas à un compte personnel. Cette discipline unique maintient les déclarations de TVA et d'impôt sur les sociétés claires. Elle maintient également le compte en règle lors des examens.
Étape 6 : Mettez en place la prévision dès le premier mois
Un compte est une infrastructure, pas une gestion. Dès le premier mois, suivez les entrées et sorties de trésorerie prévues. Ainsi, la pression est visible des semaines avant qu'elle n'arrive. La section suivante explique comment.
- Licence commerciale
- Mémorandum d'Association (MOA)
- Contrat de location de bureau / Ejari
- Emirates ID
- Copie de passeport
- Relevé bancaire personnel des 6 derniers mois
- CV basique ou profil LinkedIn
- Pour toute autre société détenue aux Émirats arabes unis ou à l'étranger : sa licence commerciale et les relevés bancaires des 6 derniers mois
- Informations KYC et justificatifs
Selon l'expérience de Best Solution, environ 90 % des demandes de clients sont approuvées dès la première tentative. Le compte d'entreprise est généralement ouvert en une à deux semaines. La différence entre ce délai et un rejet prolongé réside presque toujours dans la préparation.
Get your UAE business banking right from day one
23 years. 5,000+ businesses. 90% first-attempt bank approval. We set up your banking before cash flow becomes the problem.
Combien de liquidités une entreprise des Émirats arabes unis devrait-elle conserver en réserve ?
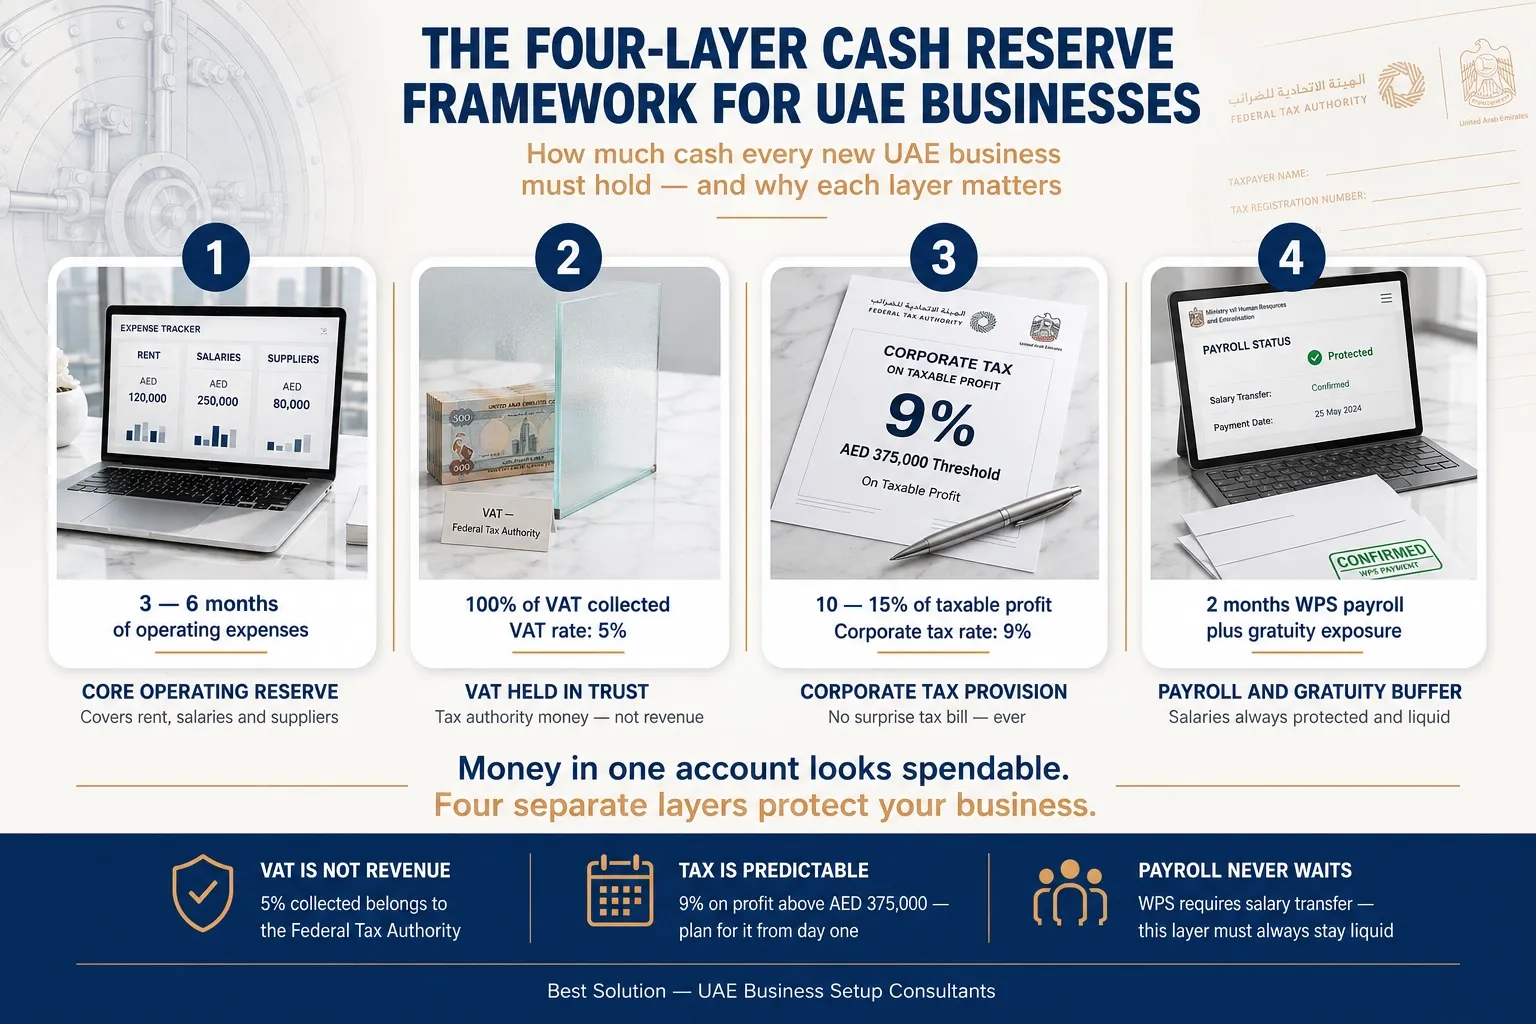
Les conseils génériques suggèrent de conserver en réserve l'équivalent de trois à six mois de dépenses. Ce n'est pas faux, mais pour une entreprise des Émirats arabes unis, c'est incomplet. Cela ignore trois obligations qui ne sont ni facultatives ni des fonds à dépenser : la TVA que vous avez collectée, l'impôt sur les sociétés que vous devrez, et les salaires que vous devez payer via le système de protection des salaires (Wage Protection System). Traiter l'une de ces sommes comme des liquidités disponibles est une erreur courante qui conduit une entreprise rentable des Émirats arabes unis à se retrouver à court de fonds.
Le cadre de réserve de trésorerie de Best Solution
Best Solution conseille aux nouvelles entreprises des Émirats arabes unis de conserver leurs réserves en quatre couches distinctes, et non en un seul solde mutualisé.
| Reserve Layer | What to Hold | Why it Matters |
| Core Operating Reserve | 3 to 6 months of operating expenses | Covers rent, salaries, and suppliers during slow periods or delayed customer payments. |
| VAT Held in Trust | 100% of VAT collected from customers | VAT is not revenue; it belongs to the tax authority and must be fully available at filing time. |
| Corporate Tax Provision | 10 to 15% of taxable profit | Ensures funds are ready for the 9% corporate tax obligation without cash pressure. |
| Payroll & Gratuity Buffer | At least 2 months of WPS payroll plus gratuity exposure | Protects salary obligations and end-of-service liabilities in liquid cash. |
Séparer les couches est une protection pour votre façon de penser, pas seulement pour votre gestion bancaire. L'argent dormant sur un seul compte semble disponible. La couche de TVA et la provision pour impôts ne le sont pas. Conservez les passifs dans un solde clairement étiqueté, ou sur un compte séparé. Ainsi, l'entreprise ne confondra jamais une future facture fiscale avec du fonds de roulement.
L'impôt sur les sociétés aux Émirats arabes unis est de 9 % sur les revenus imposables supérieurs à 375 000 AED, avec une bande à 0 % en dessous de ce seuil, selon l'Autorité Fiscale Fédérale. La TVA est appliquée à un taux standard de 5 %. Les deux génèrent des sorties de fonds prévisibles et datées. C'est précisément le genre de facture qu'une réserve et une prévision sont destinées à gérer. Les salaires sont versés via le Wage Protection System, le système de transfert de salaires géré par le Ministère des Ressources Humaines et de l'Émiratisation, la couche de paie doit donc toujours rester liquide. Pour les détails sur l'enregistrement et les déclarations, consultez nos articles sur l'enregistrement de l'impôt sur les sociétés et la TVA aux EAU.
Une banque ou plusieurs ? Trancher la question pour les nouvelles entreprises des Émirats arabes unis
Un argument courant suggère qu'une entreprise devrait répartir ses fonds entre plusieurs banques. L'idée est que si un compte est gelé, les opérations peuvent continuer. Cette logique est valable pour les grandes entreprises avec des opérations complexes et à fort volume, et le personnel pour gérer de nombreuses relations bancaires. Pour une nouvelle entreprise aux Émirats arabes unis, cela crée généralement plus de problèmes que cela n'en résout.
L'ouverture de plusieurs comptes simultanément peut, en soi, soulever des signaux de risque lors de l'examen de conformité. Chaque compte a ses propres attentes en matière d'activité, ses propres examens et sa propre paperasse. Répartissez un solde modeste entre tous, et chacun peut sembler sous-utilisé. Et la protection que la plupart des fondateurs recherchent ne concerne pas du tout le fait d'avoir plusieurs banques. Il s'agit de séparer l'argent personnel de l'argent de l'entreprise. Il s'agit également de séparer les passifs, tels que la TVA, les impôts et la masse salariale, du fonds de roulement. Tout cela peut être géré au sein d'un seul compte professionnel bien géré.
La réponse honnête pour la plupart des nouvelles entreprises est donc simple : un seul compte professionnel bien géré suffit. Ne reconsidérez la question que lorsque l'entreprise le dépasse réellement.
Signes que vous avez dépassé le stade d'un compte unique
Une deuxième relation bancaire prend un sens pratique dans quelques cas. Le premier est lorsque vous négociez régulièrement dans plusieurs devises et payez des coûts de conversion que vous pourriez mieux gérer. Un autre est lorsque le volume de transactions mensuelles est suffisamment élevé pour que les limites d'un compte créent des frictions. Un troisième est lorsque vous avez des opérations ou des clients à l'étranger qu'une banque internationale dessert mieux. Tant que l'une de ces conditions n'est pas remplie, un deuxième compte est une charge supplémentaire, pas une assurance.
Comment la prévision des flux de trésorerie vous permet d'anticiper les problèmes
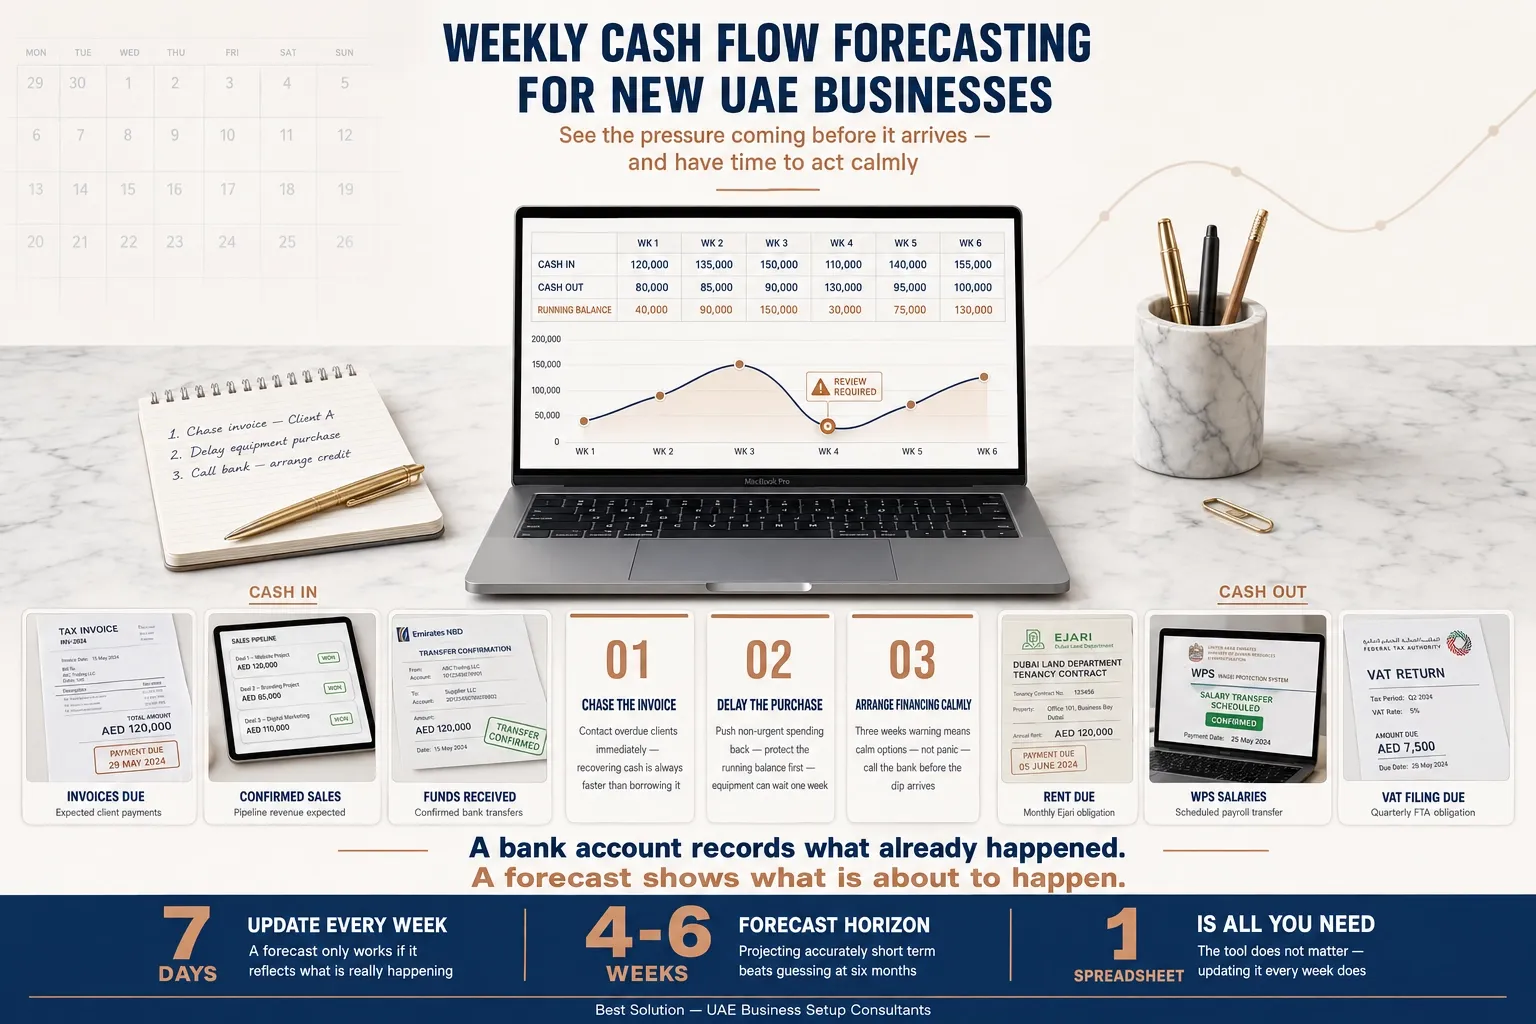
Un compte bancaire enregistre ce qui s'est déjà passé. Une prévision des flux de trésorerie montre ce qui est sur le point de se produire. Pour une nouvelle entreprise, la prévision des flux de trésorerie transforme la gestion des flux de trésorerie d'une réaction en une planification. C'est plus simple qu'il n'y paraît.
Une prévision est une vue évolutive des entrées et sorties de trésorerie attendues, semaine par semaine, pour les un à trois prochains mois. Vous confrontez les entrées connues, telles que les factures dues et les ventes prévues, aux sorties connues, telles que le loyer, les salaires, les paiements aux fournisseurs, la TVA due et les remboursements de prêts. Ensuite, vous surveillez le solde courant. La valeur n'est pas la précision. C'est un avertissement. Lorsque la prévision montre une baisse dans trois semaines, vous avez encore trois semaines pour agir. Vous pouvez relancer une facture impayée, retarder un achat non urgent ou organiser un financement à court terme calmement au lieu de paniquer.
La gestion et la prévision des flux de trésorerie fonctionnent en tandem. La gestion est la discipline quotidienne qui consiste à contrôler ce qui bouge. La prévision est la vue prospective qui indique où cette discipline doit se concentrer. Une feuille de calcul est suffisante pour commencer. Ce qui importe est de la mettre à jour chaque semaine, afin qu'elle reflète ce qui se passe réellement.
Deux mises en garde honnêtes. Une prévision n'est aussi bonne que ses données d'entrée. Une entreprise avec des ventes imprévisibles devrait prévoir un horizon plus court et le mettre à jour plus souvent. Et plus vous regardez loin, moins la prévision devient fiable. Projeter avec précision sur quatre à six semaines est préférable à deviner sur six mois.
Lorsqu'une demande de compte professionnel est rejetée : comment se rétablir
Même avec une bonne préparation, les rejets se produisent. Ils sont les plus courants pour les activités que la banque considère comme à haut risque. Un rejet est un revers, pas une impasse. Ce qu'il ne doit pas devenir, c'est une crise de trésorerie. Que cela se produise ou non dépend presque entièrement de la rapidité avec laquelle il est résolu.
Un client de Best Solution dirigeait une entreprise de commerce international sous une licence de commerce général et de courtage commercial. La banque a rejeté la demande de compte professionnel pour deux raisons. L'activité était considérée comme à haut risque. Et les documents justificatifs de la société du client dans son pays d'origine étaient incomplets lors de la soumission. La conséquence fut immédiate. Sans compte pour recevoir les paiements des clients, les entrées de trésorerie se sont arrêtées. Cela a rapidement commencé à menacer les paiements aux fournisseurs et les opérations quotidiennes.
Le rétablissement s'est déroulé en deux parties. La première consistait à découvrir précisément ce qui préoccupait l'équipe de conformité de la banque, au lieu de faire des suppositions. La seconde consistait à refaire la demande en tenant compte de ces préoccupations. Cela impliquait un ensemble complet et bien structuré de documents justificatifs : preuve des activités commerciales, source des fonds, contrats, factures et documents de la société du pays d'origine. Cela impliquait également une présentation plus claire du modèle économique. Avec ce dossier en place, une solution bancaire alternative a été trouvée, adaptée à l'activité. Le client a repris ses opérations et a stabilisé sa trésorerie.
La leçon pour toute nouvelle entreprise est simple. Un rejet est généralement un problème de documentation et de présentation, et non un verdict sur l'entreprise. Agissez rapidement. Comprenez l'objection spécifique. Ne laissez pas l'interruption s'étendre aux paiements fournisseurs manqués. C'est ce qui empêche un revers bancaire de se transformer en défaillance de trésorerie.
Les banques des Émirats arabes unis appliquent cette surveillance pour une raison. Elles opèrent sous un régime strict de lutte contre le blanchiment d'argent. Le décret-loi fédéral n° 20 de 2018 sur la lutte contre le blanchiment d'argent, supervisé par la Banque Centrale des Émirats Arabes Unis, exige des banques qu'elles vérifient méticuleusement l'activité commerciale, la propriété et l'origine des fonds. L'examen est réglementaire, non personnel. Le savoir facilite la préparation.
Banking Essentials for UAE Businesses
Bien gérer vos opérations bancaires avant que la trésorerie ne devienne un problème
Les problèmes de trésorerie dans une nouvelle entreprise aux UAE sont rarement soudains. Ils se développent discrètement à partir des décisions bancaires prises lors de la création. Et ils sont presque toujours évitables. Les entreprises qui restent liquides tout au long de la première année ne sont pas celles qui génèrent le plus de revenus. Ce sont celles qui ont séparé leurs comptes, préparé correctement leurs opérations bancaires et anticipé les pressions à venir.
Best Solution a passé 23 ans à aider plus de 5 000 entreprises à s'implanter aux UAE. L'entreprise a ouvert plus de 4 500 comptes bancaires d'entreprise, dont environ 90 % ont été approuvés dès la première tentative. Si vous créez une entreprise, parlez aux consultants bancaires et fiscaux de Best Solution avant la première pression sur la trésorerie, pas après. Pour obtenir de l'aide à l'ouverture de compte, consultez notre assistance à l'ouverture de compte bancaire article.
Secure External Capital Facility as Buffer
The one strategy I'd insist on is decoupling your operational banking from your strategic capital. Too many founders treat their local Dubai bank account as their entire financial backbone, which is a massive single point of failure. When a payment is delayed or an unexpected cost arises, their operations can seize up instantly because their only source of liquidity is tied to daily cash flow.
The smarter approach is to secure a line of credit or a capital facility from an institution outside the UAE before you even finalize your local setup. This isn't for payroll; it's your emergency reserve. This strategy provides a critical buffer against local market volatility and, just as importantly, signals stability to your Dubai bank.

Founder, Unicorn Innovations
Establish Flexible Multi-Currency Banking Solutions
When finalizing a business setup in Dubai, the one strategy I'd insist on is establishing flexible access to both operational and contingency capital from day one. This means opening a bank account that supports multi-currency transactions, online banking, and credit facilities, while also maintaining a clear line of sight on cash flow forecasts.
The reason is simple: liquidity roadblocks are one of the fastest ways operations stall, whether it's delayed vendor payments, missed payroll, or unexpected market opportunities. By carefully planning capital access—combining operational accounts with short-term financing options or corporate credit lines—you create a buffer that allows the business to operate smoothly and respond quickly to growth or challenges.
The key takeaway: in Dubai's fast-moving business environment, proactive financial infrastructure isn't just administrative—it's a strategic safeguard that keeps your business agile and resilient.

CEO, EDS FZE
Build Substantial Cash Reserves Before Debt
Based on my experience in real estate development, I strongly recommend establishing a substantial cash reserve before taking on any significant debt obligations when setting up your business in Dubai. This strategy proved invaluable during my early Las Vegas project when unexpected repair costs arose. Still, our cash reserves allowed us to handle these surprises without missing loan payments or experiencing cash flow problems. Having this liquidity buffer is particularly important in Dubai's fast-paced business environment, where operational delays can quickly impact your market position. A proper cash reserve gives you both stability and the flexibility to navigate unforeseen challenges while maintaining your regular operations.

Founder, Fast Vegas Home Buyers
Partner with Bank for Cash Flow Forecasting
When establishing your business in Dubai, I recommend partnering with a bank that offers robust cash flow forecasting capabilities. Based on my experience, implementing a dynamic cash flow model that updates in near real time enabled our business to anticipate financial challenges weeks before they materialized. This proactive visibility enabled us to make timely decisions, such as adjusting hiring timelines or working with clients on payment schedules, ultimately preventing the liquidity constraints that often challenge new market entrants.

Managing Consultant and CEO, Spectup
Diversify Banking Relationships to Mitigate Risk
When finalizing your business setup in Dubai, the one banking strategy you must insist on is establishing relationships with multiple banks rather than relying on a single institution that could freeze your operations overnight.
Dubai's banking environment is challenging: 50% of corporate account applications are rejected in the UAE, and accounts can be frozen due to enhanced compliance scrutiny, changes in risk classification, or documentation discrepancies. Single-bank dependency is extremely dangerous.
Here's my recommended framework: First, establish your primary operating bank with a major UAE institution, such as Emirates NBD or Mashreq, for credibility and digital capabilities. Second, secure a backup relationship with an international bank like HSBC or Standard Chartered operating in Dubai. Third, obtain an emergency credit facility with a third institution before you need it.
The key is strategic implementation. Don't open multiple accounts simultaneously, as this triggers risk flags. Open your primary account first, establish a 6-month track record, then approach secondary banks. Maintain minimum balances across institutions rather than concentrating funds in one bank, and ensure all banks receive identical documentation.
Beyond traditional banking, diversify with trade finance facilities, digital payment solutions, and pre-qualified Islamic financing products. Assign dedicated relationship managers at each institution and maintain quarterly communication to update them on business developments.
This multi-bank strategy provides essential liquidity protection when compliance issues or policy changes threaten to paralyze your operations.

Managing Director, BMA Business Solutions GmbH