Большинство учредителей в Дубае рассматривают налоги как то, чем нужно заняться после появления дохода. Структура, определяющая ваше налоговое положение, устанавливается раньше, при регистрации. Изменять ее позже дорого. ОАЭ перешли от репутации страны с почти нулевыми налогами к активному режиму корпоративного налога и НДС менее чем за три года. Ставка 0%, которой славятся свободные зоны, теперь является условным результатом, который вы поддерживаете. Это не постоянная настройка, которую вы включаете при лицензировании.
В этом руководстве рассматриваются пять решений по корпоративному налоговому структурированию, которые будут определять вашу налоговую нагрузку на годы вперед. Каждое из них легко правильно оформить на этапе создания и дорого переделывать позже. Цифры и клиентские ситуации здесь взяты из собственных файлов Best Solution. Мы являемся зарегистрированным налоговым агентом FTA, работающим в Business Bay с 2014 года. Мы поддержали более 5 000 регистраций компаний, более 4 500 заявок на открытие корпоративных банковских счетов и более 2 500 подач отчетов по AML и соблюдению требований. Мы также задокументировали снижение штрафов более чем на 10 миллионов дирхамов ОАЭ для клиентов, которые обратились к нам после того, как структура уже была неправильной.
Налоговое структурирование простыми словами
Налоговое структурирование – это набор решений, принимаемых при регистрации, которые определяют, как будет облагаться налогом бизнес в ОАЭ. Оно охватывает, где бизнес лицензирован, какой тип юридического лица он использует, как он регистрируется для уплаты корпоративного налога и НДС, и как он документирует операции со связанными сторонами. Эти решения являются структурными. После начала получения дохода их изменение означает создание новых юридических лиц, изменение контрактов и пересмотр регистраций. Вот почему исправление структуры всегда стоит дороже, чем ее правильное построение.
Краткий обзор
| Scenario | Headline Licence | Realistic Year-One Total |
|---|---|---|
| Free zone, solo founder, 1 visa | ~AED 12,000 - 15,000 | AED 22,000 - 35,000 (+80-150%) |
| Mainland, 5 employees, regulated | ~AED 15,000 | AED 60,000 - 100,000 (+150-300%) |
Решение 1: Регистрация в свободной зоне и тест QFZP
Регистрация в свободной зоне – это главное налоговое решение. Оно также чаще всего неправильно понимается. Лицензия свободной зоны сама по себе не предоставляет 0% ставку корпоративного налога. Она дает вам возможность претендовать на 0% по квалифицируемому доходу. Чтобы получить его, вы должны соответствовать и постоянно соблюдать условия статуса Qualifying Free Zone Person (QFZP). Эти условия содержатся в статье 18 Закона ОАЭ о корпоративном налоге, Федеральном декрете-законе № 47 от 2022 года.
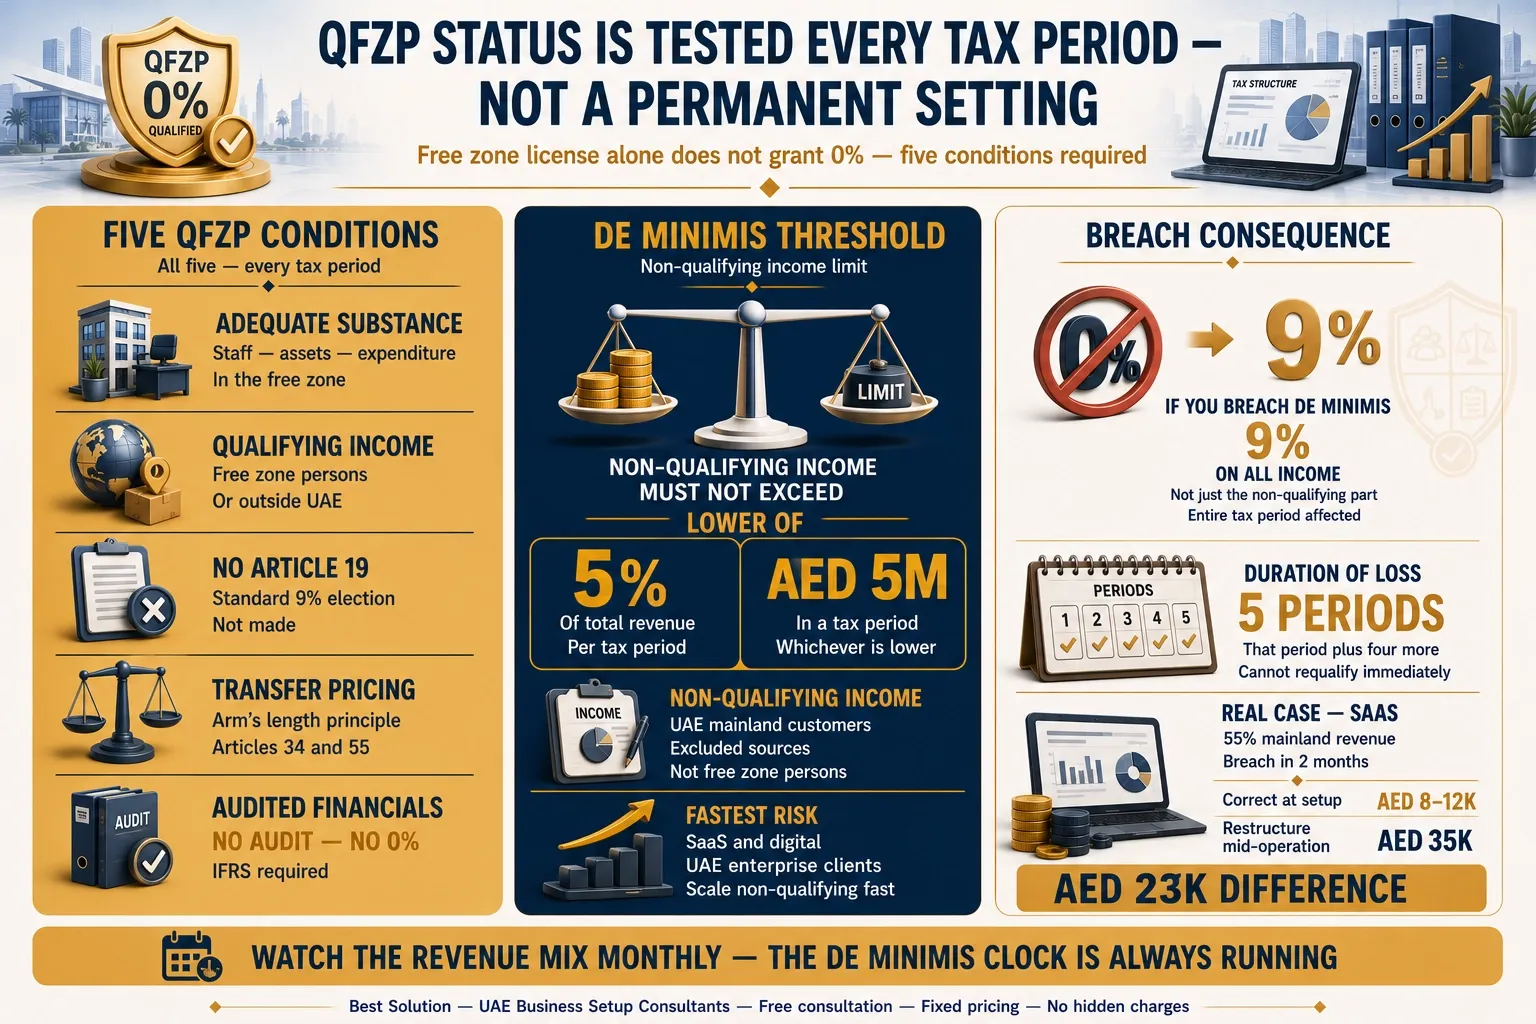
Самая распространенная и самая дорогая ошибка, которую мы видим, проста. Учредители считают ставку 0% безусловной и постоянной. Они предполагают, что она не требует активного поддержания. Предположение звучит так: лицензия выдана, следовательно, 0% налога, следовательно, больше ничего делать не нужно. В действительности статус QFZP проверяется в каждом налоговом периоде.
Пять условий QFZP
Чтобы быть квалифицированным лицом свободной зоны (Qualifying Free Zone Person) и сохранить ставку 0% по квалифицируемому доходу, юридическое лицо должно:
- Зарегистрироваться в свободной зоне ОАЭ и поддерживать адекватную экономическую сущность. Его основная деятельность, приносящая доход, должна осуществляться в зоне, с достаточным количеством персонала, активов и расходов.
- Получать квалифицируемый доход. Это в основном доход от других лиц свободной зоны и от квалифицируемой деятельности со сторонами за пределами ОАЭ.
- Не выбирать налогообложение по стандартному режиму 9% согласно статье 19.
- Соблюдать принцип "вытянутой руки" и правила трансфертного ценообразования согласно статьям 34 и 55.
- Подготавливать проверенную финансовую отчетность по МСФО (IFRS).
Шестое практическое условие охватывает остальные: оставаться в пределах порога "de minimis" для неквалифицируемого дохода. Что касается аудита, позиция FTA прямолинейна, и ее стоит четко обозначить. Нет аудита, нет 0%. Компания, которая заявляет о статусе QFZP без проверенной финансовой отчетности, не имеет защитимой позиции.
Тест "de minimis", который большинство учредителей никогда не проверяют
Неквалифицируемый доход – это, в основном, доход от клиентов на материковой части ОАЭ и других исключенных источников. Он не должен превышать 5% от общего дохода или 5 миллионов дирхамов ОАЭ (в зависимости от того, что меньше) в налоговом периоде. Превысьте любой из этих порогов, и вы потеряете статус QFZP. Ущерб не ограничивается неквалифицируемой частью. Вы теряете 0% со всего дохода за этот период и на следующие четыре налоговых периода.
Именно здесь компании свободных зон попадают в ловушку во время роста, а не на запуске. В наших файлах один сценарий повторяется чаще, чем любой другой. Компании SaaS и цифровых услуг с корпоративными клиентами в ОАЭ быстрее всего нарушают тест "de minimis". Продукт B2B, который набирает популярность у корпораций материковой части ОАЭ, масштабирует свой неквалифицируемый доход быстрее, чем любая другая модель. Продукт с 20% дохода от материковой части на шестой месяц часто достигает 50% к восемнадцатому месяцу. Это именно то время, когда основатель сосредоточен на продажах, а не на налоговой структуре.
Client case: the cost of the “free zone = 0%” assumption
A free zone SaaS company came to us eight months after incorporation. Another consultancy had set them up on the standard "free zone equals 0% tax" assumption. By then their revenue split was 55% UAE mainland corporate clients and 45% international. The mainland revenue was non-qualifying. At their growth rate, they would breach the de minimis threshold within two months. We mapped three options. They could elect out of QFZP voluntarily, restructure with a mainland operating entity to ring-fence the UAE-facing revenue, or re-route the mainland invoicing through a correctly positioned entity. They chose a dual-entity structure: a free zone entity for international revenue, and a mainland LLC for UAE corporate clients. The restructure took six weeks. It cost roughly AED 35,000 in new entity setup, amended contracts, updated bank accounts, and revised VAT registration. Had the structure been correct at incorporation, the mainland entity would have cost AED 8,000 to AED 12,000 to add. The AED 23,000 difference is the price of the "free zone equals 0%" assumption.
Одна деталь, которую конкуренты редко упоминают: банк часто обнаруживает риск QFZP раньше, чем налоговый орган. При открытии счета банк сверяет заявленную вами деятельность с вашим реальным потоком транзакций. Компания свободной зоны, лицензированная для "разработки программного обеспечения", но получающая поток счетов-фактур от материковой части ОАЭ, вызывает запрос. Описание транзакций не соответствует модели "свободная зона-международная", которая оправдывает структуру. Теперь мы рассматриваем этот банковский вопрос как ранний предупреждающий сигнал. Если банк спрашивает, почему компания свободной зоны выставляет счета юридическим лицам материковой части ОАЭ, налоговая структура немедленно нуждается в пересмотре.
Для более глубокого сравнения двух путей лицензирования см. наше руководство по свободной зоне против материковой части Дубая.
Решение 2: Регистрация для уплаты НДС с первого дня
НДС — это обязательство, которое учредители чаще всего откладывают. Они предполагают, что низкий начальный доход означает отсутствие обязательств. Обязательный порог регистрации НДС составляет 375 000 дирхамов ОАЭ по налогооблагаемым поставкам и импорту за любой скользящий 12-месячный период. Он установлен Федеральным декретом-законом № 8 от 2017 года. Как только вы его пересекаете, у вас есть 30 дней, чтобы подать заявку на регистрацию в Федеральный налоговый орган через EmaraTax. Пропуск этого окна влечет штраф за позднюю регистрацию в размере 10 000 дирхамов ОАЭ согласно Решению Кабинета министров № 49 от 2021 года. Мы видели, как клиенты платили больше штрафов по НДС, чем они заплатили за свою торговую лицензию.
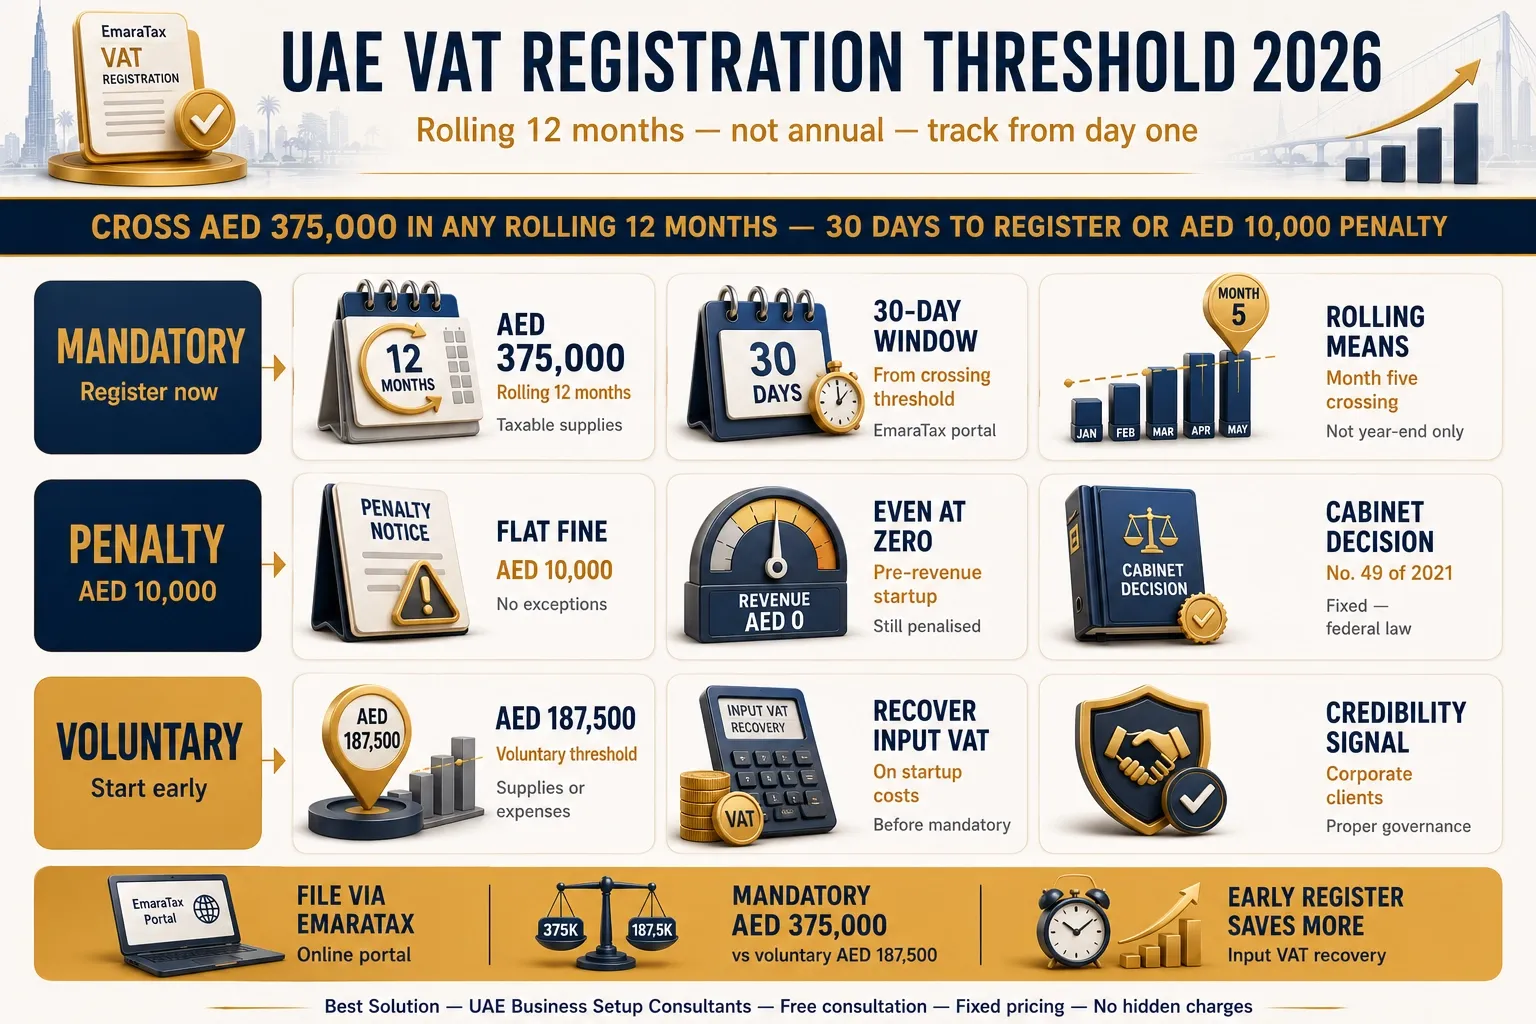
Порог является скользящей, а не годовой величиной. Бизнес услуг или торговли, который достигает 375 000 дирхамов ОАЭ на пятый месяц, уже запускает обязательство. Неважно, отслеживал ли кто-то это. Также существует опция добровольной регистрации при 187 500 дирхамов ОАЭ. Стоит рассмотреть ее до того, как вы будете обязаны. Ранняя регистрация позволяет вам возмещать входной НДС по затратам на запуск и выставлять соответствующие счета с первой транзакции.
Для учредителей транснациональных компаний и компаний B2B ранняя регистрация НДС также является сигналом доверия. Она позволяет вам чисто структурировать контракты и возмещать входной налог на расходы по созданию. Она говорит корпоративным клиентам, что бизнес построен на правильном управлении, а не на спешке с заполнением регистраций позже. Если вы не уверены в своем положении, наш сервис регистрации и подачи отчетности по НДС занимается оценкой порога и подачей документов через EmaraTax.
Решение 3: Выберите структуру предприятия, которая выдерживает требования трансграничной отчетности
Основатели, как правило, зацикливаются на соблюдении местных норм. Они недооценивают, как их юридическое лицо в UAE взаимодействует с международными налоговыми системами. Выбранная при регистрации структура предприятия определяет вашу подверженность требованиям трансграничной отчетности, правилам репатриации прибыли и обязанностям по раскрытию информации других стран. Это наиболее важно для двух групп. Первая — это основатели с гражданами США в структуре акционерного капитала. Вторая — основатели, которые планируют привлечь институциональный капитал.
Компания в свободной зоне UAE хорошо известна инвесторам из стран ССАГПЗ и семейным офисам. Институциональные инвесторы из США и ЕС часто ожидают привычную холдинговую структуру над операционной компанией в UAE. Модернизация такой структуры после раунда финансирования гораздо более разрушительна, чем ее проектирование с самого начала. Та же логика применима к основателям, которые остаются налоговыми резидентами или связанными с отчетностью в других местах. Юридическое лицо в UAE, которое эффективно на местном уровне, все равно может создать проблемы с отчетностью за рубежом, если при его создании этот аспект был проигнорирован.
К каждому решению по структурированию мы подходим с точки зрения аудиторской защищенности. Вопрос не только в том, что снижает ваши налоговые обязательства в этом квартале. Вопрос в том, какая классификация юридического лица выдержит пять лет международной отчетности и проверки со стороны налоговых органов. Это единственное решение, принятое при регистрации, часто является гранью между масштабируемым ростом и налоговой позицией, которую ни одна программа льгот не сможет полностью изменить. Ознакомиться с вариантами структур можно в нашем руководстве по типам бизнес- и корпоративных структур в UAE .
Решение 4: Разработка с учетом договорных льгот и экономического содержания
UAE располагает одной из крупнейших в мире сетей договоров об избежании двойного налогообложения. Доступ к этим льготам не является автоматическим. Он зависит от юрисдикции вашей регистрации, типа вашего юридического лица и того, можете ли вы продемонстрировать подлинное экономическое содержание. Многие инвесторы спешат зарегистрироваться в свободной зоне исключительно ради льгот. Они не проверяют, повлекут ли их действия возникновение обязательств по уплате местного VAT или корпоративного налога. Они также не проверяют, может ли структура фактически претендовать на договорные льготы, когда это необходимо.
Экономическое содержание является ключевым моментом. Режим QFZP и большинство договорных позиций требуют, чтобы ваша основная приносящая доход деятельность действительно осуществлялась в UAE. Это означает наличие реального персонала, помещений и расходов. Здесь выбор свободной зоны имеет скрытые налоговые последствия. Более крупные, давно зарекомендовавшие себя зоны, такие как DMCC, DIFC и JAFZA, имеют хорошо задокументированные рамки экономического содержания. Некоторые меньшие и бюджетные зоны имеют меньше рекомендаций о том, что считается адекватным экономическим содержанием. Компания, которая выбирает недорогую зону исключительно по цене, может позже столкнуться с трудностями. Инфраструктура зоны может не поддерживать документацию, которая потребуется при аудите корпоративного налога. Самая дешевая настройка в свободной зоне иногда оказывается самой дорогой налоговой структурой.
Правило, которое мы даем клиентам, прямое. Стройте структуру вокруг экономического содержания и трансграничного согласования, а не вокруг заявленных льгот. Структура, построенная на экономическом содержании с первого дня, позволяет избежать дорогостоящей реструктуризации в дальнейшем. Она также оставляет открытой дверь для законных договорных преимуществ. Выбор правильного объема деятельности является частью этого. Наше руководство по как выбрать вид деятельности для вашего бизнеса в Дубае рассказывает, как выбор вида деятельности влияет на регуляторный и налоговый путь.
Решение 5: Документация по трансфертному ценообразованию с первой сделки между связанными сторонами
Это решение, о принятии которого большинство основателей никогда не догадываются. Именно его мы бы добавили в стандартный список. Закон о корпоративном налоге UAE требует, чтобы сделки между связанными сторонами и аффилированными лицами оценивались по принципу вытянутой руки. Принцип вытянутой руки означает цену, о которой договорились бы несвязанные стороны. Это правило содержится в статьях 34 и 55 Федерального декрета-закона № 47 от 2022 года. Обязательство возникает с первой сделки, а не с более позднего этапа достижения дохода.
Это звучит как проблема крупных компаний. Но это не так. Компания в свободной зоне UAE, которая выставляет счет связанной организации за рубежом, совершает сделку между связанными сторонами. То же самое касается компании, которая платит плату за управление материнской компании или выдает заем дочерней компании. Для каждой такой сделки требуется позиция ценообразования по принципу вытянутой руки и соответствующие записи для ее подтверждения. Объем документации зависит от размера. Форма раскрытия информации о трансфертном ценообразовании требуется, если сделки между связанными сторонами превышают 40 миллионов дирхамов в налоговом году. Полная документация по генеральному и локальному досье применяется к крупным группам, превышающим определенные пороговые значения выручки. Но сам принцип вытянутой руки применяется ко всем с первого дня. Несоблюдение требований к документации влечет за собой штрафы, начинающиеся от 50 000 дирхамов. После этого FTA может скорректировать ваши цены и добавить сумму причитающегося налога, а также дополнительный штраф.
Для основателей, имеющих материнскую компанию, связанную организацию за рубежом или внутригрупповое выставление счетов, простая политика трансфертного ценообразования, установленная при регистрации, является недорогой. Восстановление такой политики во время аудита, спустя годы после совершения сделок, обходится дорого.
Закономерность, стоящая за каждой дорогостоящей ошибкой
Просмотрите эти пять решений, и вы увидите одну и ту же первопричину: отсрочка. «Я разберусь с налогами, как только бизнес начнет приносить деньги» — это самая распространенная и самая дорогая фраза на рынке. Логика понятна. Основатель, не приносящий доход, не хочет тратиться на налоговые консультации до того, как появится налог, которым нужно управлять. Недостаток структурный. Решения, определяющие налоговую эффективность, принимаются при регистрации. Юридическое лицо в свободной зоне, созданное с неверным объемом деятельности, неверной структурой связанных сторон или без плана по VAT, не может быть дешево перестроено после начала поступления доходов.
На втором месте по распространенности — фраза «мой бухгалтер на родине занимается этим». Закон о корпоративном налоге UAE специфичен для этой страны. То же самое относится к условиям QFZP, тесту de minimis, требованиям к экономическому содержанию и системе EmaraTax. Компетентный бухгалтер в Лондоне, Мумбаи или Берлине не знает автоматически, как Статья 18 взаимодействует с юридическим лицом свободной зоны со смешанным доходом. Мы регулярно видим результат. Клиенты приходят после того, как их домашний консультант неправильно подал декларацию в UAE или пропустил обязанность, специфичную для UAE.
Полезный тест помогает во всем этом разобраться. Откуда будет поступать примерно 80% вашей выручки в первый год? Если ответ — клиенты на материковой части UAE, то чистая структура свободной зоны, созданная для международного дохода, уже не соответствует цели, и отсчет de minimis запущен. Если ответ — международные клиенты, то структура свободной зоны подходит. Но это актуально только в том случае, если вы поддерживаете экономическое содержание и следите за структурой доходов по мере роста. Структура должна соответствовать доходам. Доходы должны быть честно прогнозируемы.
Почему структурирование при регистрации обходится дешевле, чем реструктуризация
Все данные в этом руководстве указывают на одно и то же. Создание материковой компании, которая стоит от 8 000 до 12 000 дирхамов при регистрации, обходится в 35 000 дирхамов при добавлении в середине операции. Регистрация VAT, бесплатная при своевременной подаче, стоит 10 000 дирхамов, если она просрочена. Политика трансфертного ценообразования, которая является скромным мероприятием при регистрации, становится риском в 50 000 дирхамов, если она отсутствует при аудите. Структурирование дешево. Реструктуризация — нет.
Нашу квалификацию для принятия этих решений подтверждает полный цикл соблюдения требований, осуществляемый внутри компании. Мы занимаемся регистрацией корпоративного налога, подачей отчетности в EmaraTax, регистрацией VAT и ежеквартальными декларациями, документацией по трансфертному ценообразованию и соблюдением требований AML. Это подтверждается статусом FTA Tax Agent. Он позволяет нам представлять клиентов непосредственно перед Федеральным налоговым органом по вопросам корпоративного налога и VAT. Не каждая консалтинговая компания по регистрации имеет такую регистрацию. Каждый клиент, которого мы зарегистрировали с июня 2023 года, нуждался в регистрации корпоративного налога как обязательном шаге, поэтому объем нашей регистрации CT напрямую отражает объем наших регистраций. Наша команда по соблюдению требований возглавляется Тиной Томас, имеющей более семи лет опыта в финансовом надзоре и AML. Она видит схемы ошибок до того, как большинство основателей узнают об их существовании.
Одно важное замечание по срокам на 2026 год. Компании с финансовым годом, заканчивающимся 31 декабря 2025 года, должны подать свою вторую декларацию по корпоративному налогу в EmaraTax до 30 сентября 2026 года. Льготы для малого бизнеса доступны только для налоговых периодов, заканчивающихся 31 декабря 2026 года или ранее. Если вы полагаетесь на любую из этих льгот, подтвердите свои даты сейчас, а не в последний момент.
Incorporate in a Free Zone
If I were advising a business incorporating in Dubai today, the one tax structuring choice I’d treat as non-negotiable is choosing to incorporate within a Free Zone, especially one that fully aligns with the UAE’s new corporate tax and VAT frameworks. The implications of incorporating in a Free Zone are huge and offer many tax advantages, such as exemptions or lower rates, easier registration processes, and clearer audit paths. We’re seeing a rise in compliance obligations and scrutiny as a vital change, in part due to Dubai’s shift to corporate tax and VAT. I strongly recommend securing the right Free Zone status at the start to avoid surprise expenses, reduce paperwork, and keep your business agile, with the flexibility to reinvest savings into growing your business.

Owner, Omaha Home Advisors
Design Structure for Treaty Benefits
The one non-negotiable tax structuring decision in Dubai today is ensuring that the company’s incorporation jurisdiction and entity type qualify for treaty benefits and legitimate tax efficiencies from day one. Many investors rush to register under the Free Zone model without considering whether their activities will trigger onshore VAT or corporate tax exposure. At Elsabbah Law Firm, we advise clients to design their structure around substance and cross-border alignment, not just incentives. A well-planned incorporation avoids costly restructuring later and positions the business to benefit from double taxation treaties while staying fully compliant with the UAE’s evolving tax regime.

Law firm Founder & Managing partner , Elsabbah Law firm
Register for VAT from Day One
I would never skip registering for VAT from day one, even if the business projects limited revenue initially. In Dubai, the threshold often tempts founders to delay, but that decision creates messy retroactive filings and weakens credibility with partners who expect compliant invoices. Early VAT registration meant I could structure contracts cleanly, recover input tax on startup costs, and avoid scrambling later under FTA audits. It also signalled to clients—especially multinationals—that we were set up for proper governance. Corporate tax planning is important, but VAT is transactional, visible on every invoice, and can erode trust quickly if mishandled.

Co-Founder & CEO, AIScreen
Choose Entity Structure for Global Compliance
As a U.S. tax attorney, I’ve seen too many businesses collapse under the weight of tax mistakes made on day one. With Dubai’s corporate tax and VAT now at the center of its incorporation landscape, the single non-negotiable step is choosing an entity structure that aligns with cross-border reporting rules.
Entrepreneurs often obsess over local compliance, but what drains them later is how their Dubai entity interacts with international tax treaties, disclosure obligations, and profit repatriation.
In the U.S., I’ve worked with clients who saved six figures simply because they picked a structure that allowed them to legally shift the timing of deductions and credits. Without that foresight, those same clients would have been flagged for double taxation exposure.
The UAE is positioning itself as a global hub, but global hubs attract global scrutiny. Just look at how the IRS aggressively audits foreign-connected businesses. Last year alone, nearly 30 per cent of offshore audits uncovered recordkeeping flaws tied to entity choices.
In our practice, we stress “audit defensibility” as the lens for all structuring decisions. My tip for founders in Dubai: don’t just ask what lowers your VAT bill this quarter; ask what entity classification will withstand five years of international reporting and scrutiny from revenue authorities. That decision, made at incorporation, is often the dividing line between scalable growth and a tax mess that no relief program can fully unwind.

Partner, Tax Law Advocates
Quick reference: five things to confirm before you incorporate
Before you incorporate, confirm five things. First, whether your revenue mix lets you maintain QFZP status and stay under the de minimis threshold. Second, your VAT registration trigger date and whether voluntary registration helps. Third, an entity structure that survives cross-border reporting. Fourth, genuine substance in a zone whose framework supports an audit. Fifth, an arm's-length policy for any related-party transactions. Get these right at setup and the 0% rate, where you qualify, is defensible. Defer them and the relief programs cannot fully unwind the result.
Best Solution Business Setup Consultancy является зарегистрированным в FTA налоговым агентом в Business Bay, Дубай. Мы структурируем предприятия для обеспечения налоговой эффективности при регистрации и далее осуществляем полный цикл соблюдения требований. Чтобы провести стресс-тест вашей структуры, прежде чем вы примете решение, обратитесь к нашим консультантам по регистрации бизнеса в Дубае .