Большинство новых предприятий в ОАЭ терпят неудачу не из-за ошибочной идеи. Они терпят неудачу, потому что у них сначала заканчиваются деньги. Компания может выглядеть прибыльной на бумаге и при этом не иметь возможности выплатить зарплату. Прибыль и денежные средства — это не одно и то же. Именно в разрыве между ними попадают в ловушку новые учредители.
Это руководство охватывает управление денежными потоками для бизнеса в ОАЭ в первый или второй год его существования. В нем объясняется, что такое управление денежными потоками. В нем показаны банковские решения, которые незаметно вызывают проблемы с денежными потоками спустя месяцы. Оно также охватывает вопросы о том, как открыть счета так, чтобы они были одобрены с первого раза, сколько денежных средств держать в резерве и как прогнозирование позволяет вам быть на шаг впереди проблем.
Основное внимание здесь уделяется банковским услугам. Именно здесь начинаются большинство проблем с денежными потоками в ОАЭ. Это не руководство по личным финансам, инвестициям или бухгалтерскому учету для крупных корпораций. Если ваша торговая лицензия только что была выдана или будет выдана в ближайшее время, это правильный порядок принятия решений.
| Key Point | Why It Matters |
| Cash Flow ≠ Profit | Profitability does not guarantee liquidity. Businesses often fail because they run out of cash despite showing accounting profits. |
| Banking Decisions Matter | Poor banking setup choices frequently create operational and cash-flow bottlenecks during the first year. |
| Open Banking Early | Starting the bank account process immediately after licensing helps avoid delays in receiving payments and managing expenses. |
| Build Reserves | Maintaining dedicated reserves for expenses, VAT, tax liabilities, and payroll protects business continuity. |
| Keep It Simple | A single, well-managed business account is usually sufficient during the early stages of growth. |
Что такое управление денежными потоками и почему оно решает, выживут ли новые предприятия?
Управление денежными потоками — это процесс отслеживания, прогнозирования и контроля денежных средств, поступающих в бизнес и выходящих из него. Цель проста: всегда иметь достаточно денежных средств для выполнения своих обязательств. Для новой компании это разница между своевременной оплатой труда сотрудников и аренды и задержками, независимо от того, насколько прибыльным выглядит бизнес.
Why 82% of Businesses Fail in Dubai
Poor cash flow kills more businesses than bad products ever will. Structure your UAE banking correctly from day one or risk becoming part of that statistic.
Урок состоит не в том, что управление денежными потоками сложно. Он в том, что денежный поток остается невидимым, пока не станет срочным. К тому времени оставшиеся варианты обычно оказываются дорогими.
Притоки, оттоки денежных средств и три места движения денежных средств
Бухгалтеры делят денежные средства бизнеса на три типа. Знание их помогает вам читать свои собственные цифры. Операционный денежный поток — это деньги от повседневной торговой деятельности: поступления от клиентов, выплаты поставщикам и зарплаты. Инвестиционный денежный поток охватывает разовые операции, такие как покупка оборудования. Финансовый денежный поток охватывает кредиты, капитал владельца и погашения. Для нового бизнеса еженедельно отслеживайте операционный денежный поток. Он первым становится отрицательным, и именно от него зависит выплата зарплаты.
Почему репутация ОАЭ как страны с низкими налогами делает учредителей самодовольными
Репутация ОАЭ как страны с низкими налогами создает скрытую ловушку. Многие учредители предполагают, что легкое налоговое бремя означает меньшую важность финансовой дисциплины. Поэтому они проводят деловые расходы через личный счет и планируют исправить структуру позже.
Это предположение устарело. VAT появился в 2018 году, а корпоративный налог — в 2023 году. Теперь каждому бизнесу нужны четкие, отдельные записи о том, что он заработал и что должен. По опыту Best Solution, смешивание личных и деловых операций на одном счете вызывает наибольшие проблемы при первой подаче налоговой декларации или банковской проверке. Распутывание смешанных транзакций за несколько месяцев — это медленная и подверженная ошибкам работа. Иногда это невозможно сделать полностью.
Банковские ошибки, которые вызывают проблемы с денежными потоками в первый год
Большинство проблем с денежными потоками в новом бизнесе в ОАЭ — это не невезение. Это отложенная стоимость решения о создании, принятого, когда банковские операции казались простой формальностью. Три ошибки вызывают большинство из них.
Ошибка 1: Ведение бизнеса через личный счет
Использование личного счета для бизнеса технически разрешено в ОАЭ. Именно поэтому так много учредителей делают это. Риск проявляется позже. Для налоговой регистрации и подачи отчетности требуются четкие записи каждой бизнес-транзакции. Когда доходы бизнеса и личные расходы находятся на одном счете, их разделение через несколько месяцев становится медленной, ручной работой. Это также ослабляет бизнес, когда он наконец подает заявку на открытие собственного счета, потому что у банка нет чистой торговой истории для оценки. Отдельный бизнес-счет с первого дня — это не бюрократия. Это основа, на которой строится любой другой финансовый контроль.
Ошибка 2: Выбор только финтех-платформы вместо традиционного банка
Финтех-платформы, такие как Wio, Wise и Payoneer, выглядят привлекательно на этапе создания. Процесс открытия счета может казаться быстрее и дешевле, чем в традиционном банке. Для некоторых предприятий они работают хорошо. Но они также могут ограничивать вас позже. Не все из них предлагают полный спектр банковских услуг, выделенного менеджера по работе с клиентами или доступ к отделению для сложных транзакций. Для бизнеса, который планирует работать и расти в ОАЭ годами, Best Solution обычно направляет клиентов к проверенному традиционному банку в качестве основного счета. Финтех-инструменты затем выступают в качестве дополнения, а не основы.
Ошибка 3: Выбор высокорискового вида деятельности по лицензии без учета банковских услуг
Эта ошибка остается скрытой до момента подачи заявления на открытие счета. Банки рассматривают определенные виды предпринимательской деятельности как высокорисковые. Маркировка как высокорисковая значительно затрудняет открытие корпоративного счета. Решение, которое ее вызывает, принимается раньше, при регистрации компании, когда выбираются виды деятельности по лицензии. Часто бизнес мог бы выбрать тесно связанный вид деятельности в категории с более низким риском и избежать сложностей. Поэтому виды деятельности по лицензии следует проверять с учетом банковских услуг, а не только операционной совместимости. Для получения помощи в сопоставлении видов деятельности с уровнем риска см. наше руководство по видам торговой лицензии перед подачей документов.
Как правильно настроить свои банковские операции для бизнеса
Порядок этих шагов имеет значение. При последовательном выполнении, с заранее подготовленными документами, одобрение счета обычно проходит гладко. При реактивном подходе тот же процесс становится первым кризисом денежных потоков бизнеса.
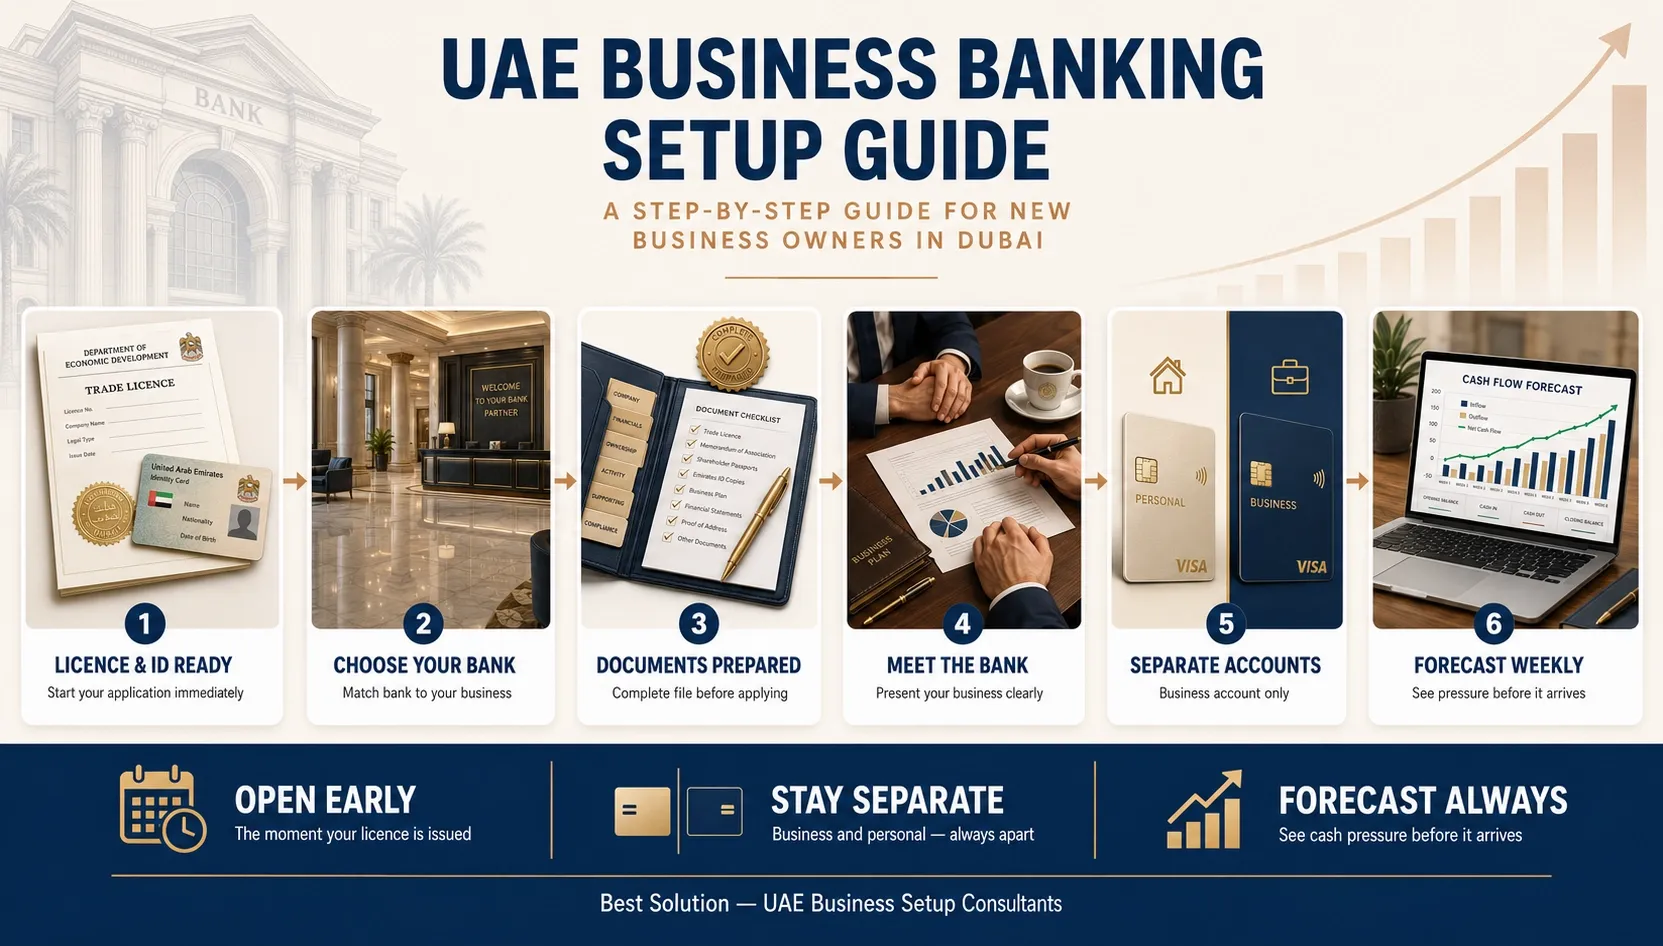
Шаг 1: Откройте счет, как только будут выданы ваша лицензия и Emirates ID
Не ждите. Как только торговая лицензия и Emirates ID будут у вас на руках, начинайте подачу заявления на открытие корпоративного счета. Каждая неделя без собственного счета — это неделя транзакций, которые вам позже придется объяснять или восстанавливать.
Шаг 2: Выберите банк в соответствии с вашим реальным бизнесом
Правильный банк зависит от вашей бизнес-деятельности, типа и объема ваших транзакций, а также ваших планов роста. Он не зависит от того, какой счет было быстрее открыть. Для большинства новых предприятий один счет в надежном традиционном банке, таком как Emirates NBD или Mashreq, является правильным основным выбором. Многие банки ОАЭ теперь предлагают корпоративные счета с нулевым балансом. Это устраняет давление минимального баланса, которое раньше связывало оборотный капитал.
Шаг 3: Подготовьте полный комплект документов перед подачей заявления
Банки быстро одобряют заявки, если файл полный, точный и последовательный. Неправильно написанное имя или отсутствующая выписка могут застопорить весь процесс. Соберите все необходимые документы до подачи заявления, а не во время.
Шаг 4: Четко представьте бизнес банку
Одних документов недостаточно для получения одобрения. Отделу комплаенса банка необходимо без лишних усилий понять три вещи: чем занимается бизнес, ожидаемый объем и тип транзакций, а также источник средств. Бизнес, который четко объясняет эти моменты, гораздо легче одобрить.
Шаг 5: Полностью разделяйте личные и деловые банковские операции
После открытия счета придерживайтесь правила. Личные расходы не должны быть на бизнес-счете. Доходы бизнеса не должны быть на личном. Эта дисциплина позволяет поддерживать порядок при подаче деклараций по VAT и корпоративному налогу. Она также поддерживает счет в хорошем состоянии во время проверок.
Шаг 6: Настройте прогнозирование с первого месяца
Счет — это инфраструктура, а не управление. С первого месяца отслеживайте ожидаемые поступления и оттоки денежных средств. Таким образом, давление будет видно за несколько недель до его возникновения. В следующем разделе показано, как это сделать.
- Торговая лицензия
- Учредительный договор (MOA)
- Договор аренды офиса / Ejari
- Emirates ID
- Копия паспорта
- Выписка из личного банковского счета за последние 6 месяцев
- Базовое резюме или профиль LinkedIn
- Для любой другой компании, принадлежащей в ОАЭ или за рубежом: ее торговая лицензия и выписки из банковских счетов за последние 6 месяцев
- Информация KYC и подтверждающие данные
По опыту Best Solution, около 90% клиентских заявок одобряются с первой попытки. Корпоративный счет обычно открывается в течение одной-двух недель. Разница между этим и длительным отказом почти всегда заключается в подготовке.
Get your UAE business banking right from day one
23 years. 5,000+ businesses. 90% first-attempt bank approval. We set up your banking before cash flow becomes the problem.
Сколько наличных должен бизнес в ОАЭ держать в резерве?
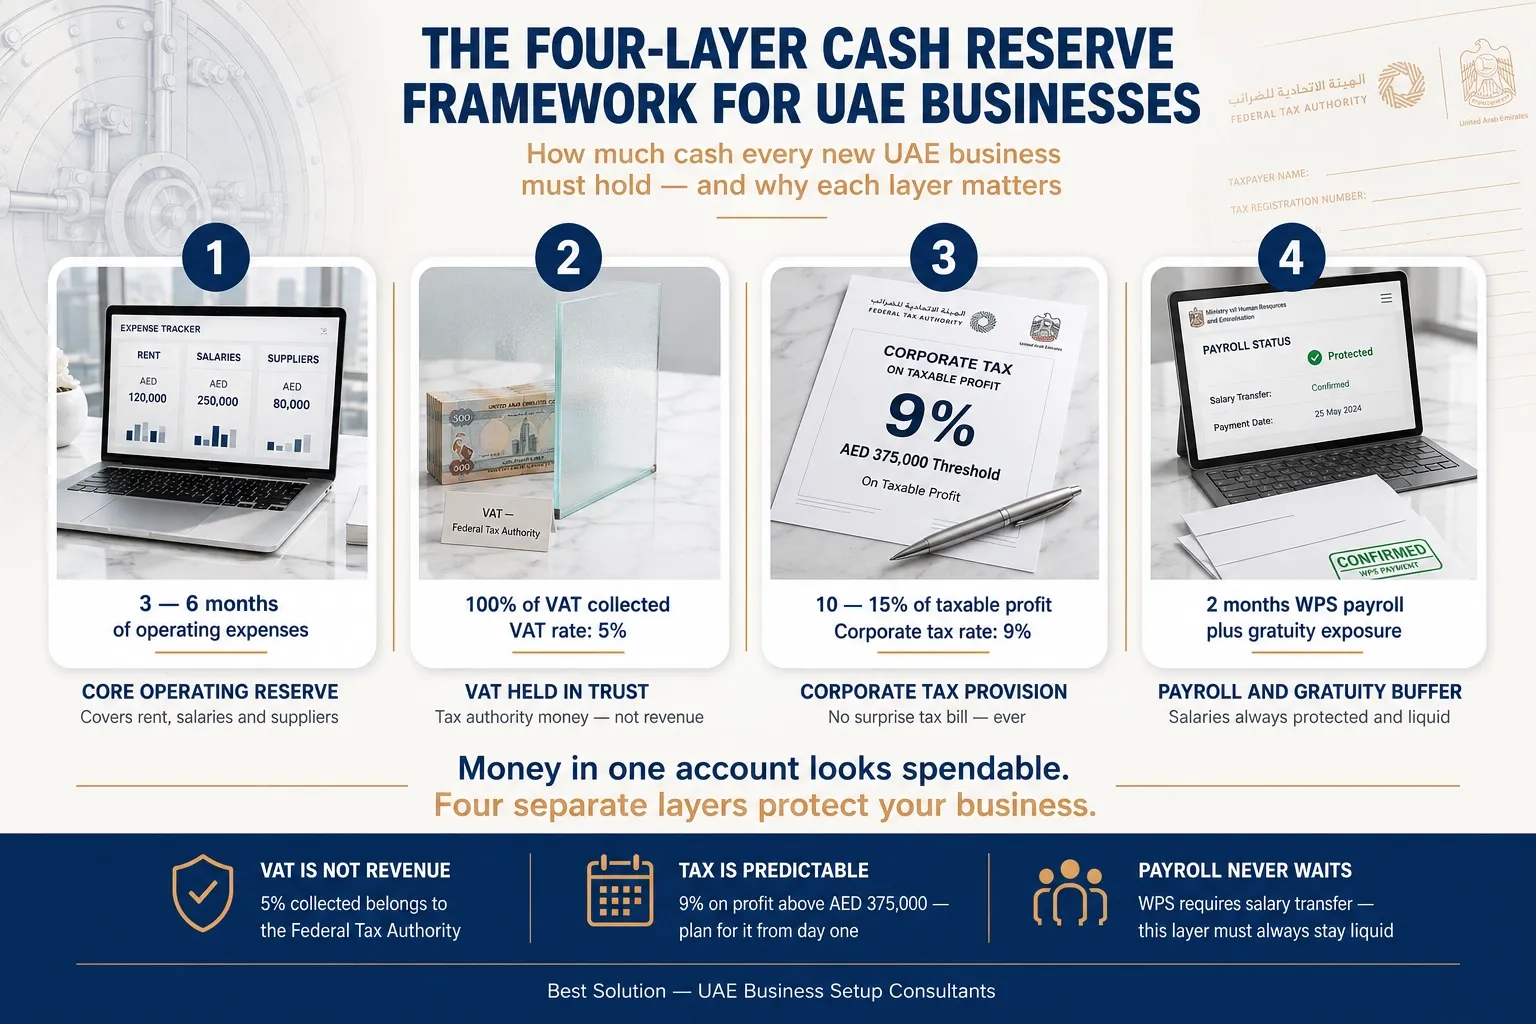
Общие рекомендации советуют держать в резерве средства на покрытие расходов в течение трех-шести месяцев. Это не ошибочно, но для бизнеса в ОАЭ это неполно. Это игнорирует три обязательства, которые не являются ни необязательными, ни предназначенными для ваших трат: НДС, который вы собрали, корпоративный налог, который вы будете должны, и заработную плату, которую вы должны выплачивать через Систему защиты заработной платы (Wage Protection System). Рассмотрение любого из этих пунктов как свободных наличных средств — распространенный способ, из-за которого прибыльный бизнес в ОАЭ оказывается в затруднительном положении.
Концепция резерва денежных средств от Best Solution
Best Solution советует новым предприятиям в ОАЭ держать резервы в четырех отдельных уровнях, а не на одном объединенном балансе.
| Reserve Layer | What to Hold | Why it Matters |
| Core Operating Reserve | 3 to 6 months of operating expenses | Covers rent, salaries, and suppliers during slow periods or delayed customer payments. |
| VAT Held in Trust | 100% of VAT collected from customers | VAT is not revenue; it belongs to the tax authority and must be fully available at filing time. |
| Corporate Tax Provision | 10 to 15% of taxable profit | Ensures funds are ready for the 9% corporate tax obligation without cash pressure. |
| Payroll & Gratuity Buffer | At least 2 months of WPS payroll plus gratuity exposure | Protects salary obligations and end-of-service liabilities in liquid cash. |
Разделение уровней является гарантией для вашего мышления, а не только для вашего банковского обслуживания. Деньги, лежащие на одном счете, выглядят доступными для трат. Уровень НДС и налоговые отчисления — нет. Держите обязательства на четко обозначенном балансе или на отдельном счете. Тогда бизнес никогда не примет будущий налоговый счет за оборотный капитал.
Корпоративный налог в ОАЭ составляет 9% на налогооблагаемый доход, превышающий 375 000 дирхамов, с 0% ставкой ниже этой суммы, согласно Федеральному налоговому управлению. НДС взимается по стандартной ставке 5%. Оба вида налогов создают предсказуемые, датированные оттоки средств. Это именно тот вид счетов, для обработки которых существуют резерв и прогноз. Заработная плата выплачивается через Систему защиты заработной платы (Wage Protection System) – систему перевода заработной платы, управляемую Министерством трудовых ресурсов и эмиграции, поэтому фонд оплаты труда всегда должен оставаться ликвидным. Подробности о регистрации и подаче документов см. в наших статьях о регистрации корпоративного налога и НДС в ОАЭ.
Один банк или несколько? Решение вопроса для новых предприятий в ОАЭ
Распространенное утверждение гласит, что бизнес должен распределять свои деньги по нескольким банкам. Идея состоит в том, что если один счет будет заморожен, операции продолжатся. Эта логика применима для крупных компаний со сложными, высокообъемными операциями и персоналом для управления многочисленными банковскими отношениями. Для нового бизнеса в ОАЭ это обычно создает больше проблем, чем решает.
Открытие нескольких счетов одновременно само по себе может вызвать тревожные сигналы во время проверки на соответствие требованиям. Каждый счет имеет свои ожидания по активности, свои проверки и свою документацию. Распределите скромный баланс по всем из них, и каждый может выглядеть недоиспользованным. И защита, которую хочет большинство учредителей, вообще не связана с несколькими банками. Речь идет об отделении личных денег от денег бизнеса. Речь также идет об отделении обязательств, таких как НДС, налоги и заработная плата, от оборотного капитала. Все это умещается в одном хорошо управляемом бизнес-счете.
Таким образом, честный ответ для большинства новых предприятий прост: одного хорошо управляемого бизнес-счета достаточно. Возвращайтесь к этому вопросу только тогда, когда бизнес действительно перерастет его.
Признаки того, что вы переросли один счет
Вторая банковская связь имеет практический смысл в нескольких случаях. Один из них — когда вы регулярно торгуете в нескольких валютах и платите за конвертацию, которую могли бы лучше контролировать. Другой — когда ежемесячный объем транзакций достаточно высок, что лимиты одного счета создают затруднения. Третий — когда у вас есть операции или клиенты за границей, которых лучше обслуживает международный банк. Пока одно из этих условий не будет выполнено, второй счет — это накладные расходы, а не страховка.
Как прогнозирование денежных потоков позволяет вам избежать проблем
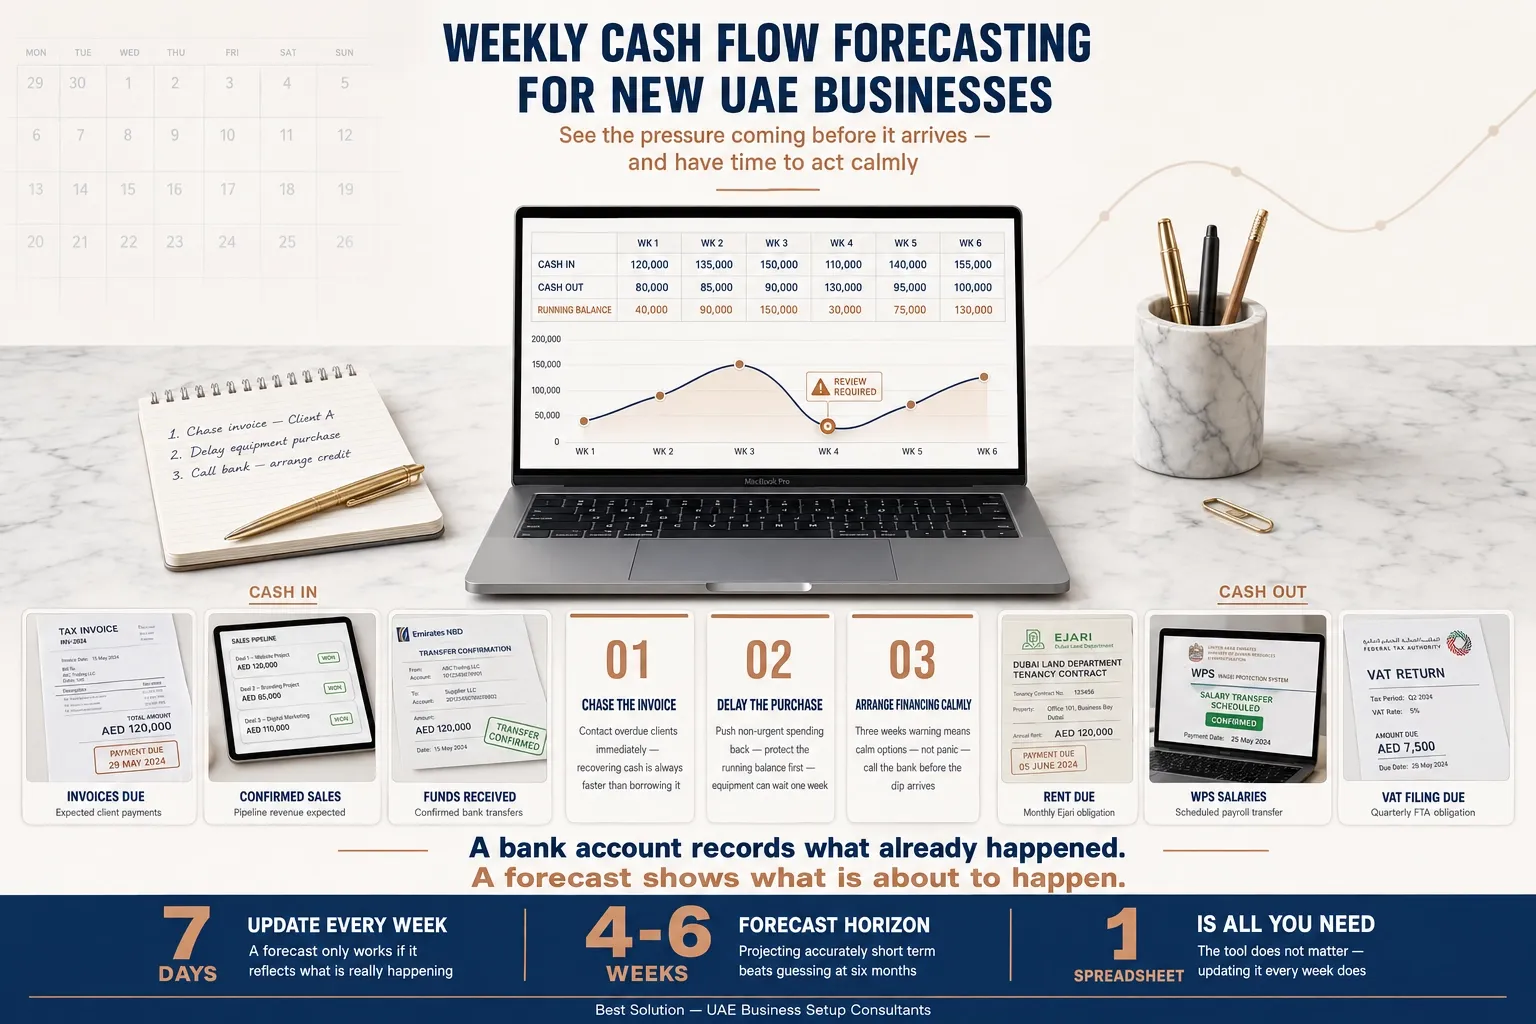
Банковский счет фиксирует то, что уже произошло. Прогноз денежных потоков показывает, что должно произойти. Для нового бизнеса прогнозирование денежных потоков превращает управление денежными потоками из реакции в планирование. Это проще, чем кажется.
Прогноз — это постоянно обновляемый обзор ожидаемых поступлений и оттоков денежных средств, еженедельно, на ближайшие один-три месяца. Вы сопоставляете известные поступления, такие как подлежащие оплате счета и ожидаемые продажи, с известными оттоками, такими как арендная плата, зарплата, платежи поставщикам, причитающийся НДС и погашение кредитов. Затем вы следите за текущим балансом. Ценность не в точности. Это предупреждение. Когда прогноз показывает падение через три недели, у вас все еще есть три недели, чтобы действовать. Вы можете потребовать оплаты просроченного счета, отложить несрочную покупку или спокойно организовать краткосрочное финансирование вместо того, чтобы паниковать.
Управление денежными потоками и прогнозирование работают в паре. Управление — это ежедневная дисциплина контроля над тем, что движется. Прогнозирование — это взгляд вперед, который показывает, куда должна быть направлена эта дисциплина. Таблицы достаточно для начала. Важно обновлять ее каждую неделю, чтобы она отражала то, что происходит на самом деле.
Два честных предостережения. Прогноз хорош ровно настолько, насколько хороши его исходные данные. Бизнес с непредсказуемыми продажами должен прогнозировать более короткий горизонт и обновлять его чаще. И чем дальше вы заглядываете, тем менее надежным становится прогноз. Точное прогнозирование на четыре-шесть недель лучше, чем угадывание на шесть месяцев.
Когда заявка на корпоративный счет отклонена: как восстановиться
Даже при хорошей подготовке отказы случаются. Чаще всего они происходят для видов деятельности, которые банк рассматривает как высокорисковые. Отказ — это неудача, а не тупик. Чего он не должен стать, так это кризисом денежных потоков. Произойдет ли это, почти полностью зависит от того, насколько быстро он будет разрешен.
Один клиент Best Solution вел международный торговый бизнес по лицензии на общую торговлю и коммерческое брокерство. Банк отклонил заявку на корпоративный счет по двум причинам. Деятельность рассматривалась как высокорисковая. И подтверждающие документы для компании клиента в его родной стране были неполными на момент подачи. Последствия были немедленными. Без счета для получения платежей от клиентов входящий денежный поток остановился. Это быстро начало угрожать платежам поставщикам и ежедневным операциям.
Восстановление состояло из двух частей. Первая заключалась в том, чтобы выяснить, что именно беспокоило команду банка по комплаенсу, вместо того чтобы гадать. Вторая — в перестройке заявки с учетом этих опасений. Это означало полный, хорошо структурированный набор подтверждающих документов: доказательства деловой активности, источник средств, контракты, счета-фактуры и документы компании из родной страны. Это также означало более четкое представление бизнес-модели. С этим комплектом документов было найдено альтернативное банковское решение, соответствующее виду деятельности. Клиент возобновил операции и стабилизировал денежный поток.
Урок для любого нового бизнеса прост. Отказ — это обычно проблема с документацией и представлением, а не приговор бизнесу. Действуйте быстро. Поймите конкретное возражение. Не допускайте, чтобы задержка привела к пропущенным платежам поставщикам. Именно это предотвращает превращение банковской неудачи в сбой денежного потока.
Банки ОАЭ применяют такую тщательную проверку не случайно. Они действуют в соответствии со строгим режимом борьбы с отмыванием денег. Федеральный указ-закон № 20 от 2018 года о борьбе с отмыванием денег, контролируемый Центральным банком ОАЭ, требует от банков тщательной проверки деловой активности, владения и источника средств. Проверка является нормативной, а не личной. Зная это, к ней легче подготовиться.
Banking Essentials for UAE Businesses
Правильно настройте свои банковские операции до того, как проблемы с денежным потоком станут проблемой
Проблемы с денежным потоком в новом бизнесе в UAE редко возникают внезапно. Они накапливаются незаметно из-за банковских решений, принятых при создании компании. И их почти всегда можно предотвратить. Компании, которые сохраняют ликвидность в течение первого года, – это не те, у кого самый большой доход. Это те, кто разделил свои счета, правильно подготовил свои банковские операции и мог предвидеть надвигающееся давление.
Best Solution потратила 23 года, помогая более чем 5 000 компаний открыться в UAE. Она открыла более 4 500 корпоративных банковских счетов, причем около 90% были одобрены с первой попытки. Если вы открываете компанию, поговорите с банковскими и налоговыми консультантами Best Solution до первого кризиса денежного потока, а не после него. Для получения поддержки по открытию счета, см. нашу помощь в открытии банковского счета статью.
Secure External Capital Facility as Buffer
The one strategy I'd insist on is decoupling your operational banking from your strategic capital. Too many founders treat their local Dubai bank account as their entire financial backbone, which is a massive single point of failure. When a payment is delayed or an unexpected cost arises, their operations can seize up instantly because their only source of liquidity is tied to daily cash flow.
The smarter approach is to secure a line of credit or a capital facility from an institution outside the UAE before you even finalize your local setup. This isn't for payroll; it's your emergency reserve. This strategy provides a critical buffer against local market volatility and, just as importantly, signals stability to your Dubai bank.

Founder, Unicorn Innovations
Establish Flexible Multi-Currency Banking Solutions
When finalizing a business setup in Dubai, the one strategy I'd insist on is establishing flexible access to both operational and contingency capital from day one. This means opening a bank account that supports multi-currency transactions, online banking, and credit facilities, while also maintaining a clear line of sight on cash flow forecasts.
The reason is simple: liquidity roadblocks are one of the fastest ways operations stall, whether it's delayed vendor payments, missed payroll, or unexpected market opportunities. By carefully planning capital access—combining operational accounts with short-term financing options or corporate credit lines—you create a buffer that allows the business to operate smoothly and respond quickly to growth or challenges.
The key takeaway: in Dubai's fast-moving business environment, proactive financial infrastructure isn't just administrative—it's a strategic safeguard that keeps your business agile and resilient.

CEO, EDS FZE
Build Substantial Cash Reserves Before Debt
Based on my experience in real estate development, I strongly recommend establishing a substantial cash reserve before taking on any significant debt obligations when setting up your business in Dubai. This strategy proved invaluable during my early Las Vegas project when unexpected repair costs arose. Still, our cash reserves allowed us to handle these surprises without missing loan payments or experiencing cash flow problems. Having this liquidity buffer is particularly important in Dubai's fast-paced business environment, where operational delays can quickly impact your market position. A proper cash reserve gives you both stability and the flexibility to navigate unforeseen challenges while maintaining your regular operations.

Founder, Fast Vegas Home Buyers
Partner with Bank for Cash Flow Forecasting
When establishing your business in Dubai, I recommend partnering with a bank that offers robust cash flow forecasting capabilities. Based on my experience, implementing a dynamic cash flow model that updates in near real time enabled our business to anticipate financial challenges weeks before they materialized. This proactive visibility enabled us to make timely decisions, such as adjusting hiring timelines or working with clients on payment schedules, ultimately preventing the liquidity constraints that often challenge new market entrants.

Managing Consultant and CEO, Spectup
Diversify Banking Relationships to Mitigate Risk
When finalizing your business setup in Dubai, the one banking strategy you must insist on is establishing relationships with multiple banks rather than relying on a single institution that could freeze your operations overnight.
Dubai's banking environment is challenging: 50% of corporate account applications are rejected in the UAE, and accounts can be frozen due to enhanced compliance scrutiny, changes in risk classification, or documentation discrepancies. Single-bank dependency is extremely dangerous.
Here's my recommended framework: First, establish your primary operating bank with a major UAE institution, such as Emirates NBD or Mashreq, for credibility and digital capabilities. Second, secure a backup relationship with an international bank like HSBC or Standard Chartered operating in Dubai. Third, obtain an emergency credit facility with a third institution before you need it.
The key is strategic implementation. Don't open multiple accounts simultaneously, as this triggers risk flags. Open your primary account first, establish a 6-month track record, then approach secondary banks. Maintain minimum balances across institutions rather than concentrating funds in one bank, and ensure all banks receive identical documentation.
Beyond traditional banking, diversify with trade finance facilities, digital payment solutions, and pre-qualified Islamic financing products. Assign dedicated relationship managers at each institution and maintain quarterly communication to update them on business developments.
This multi-bank strategy provides essential liquidity protection when compliance issues or policy changes threaten to paralyze your operations.

Managing Director, BMA Business Solutions GmbH