
一家房地产经纪公司在经理收到经济部的检查通知后找到了我们。他们早在goAML十四个月前就已注册,并以为任务就此完成。事实并非如此。他们没有书面的反洗钱 (AML)政策,没有业务风险评估,没有记录客户尽职调查,没有通过他们购买房产的公司实际所有者的记录,也从未提交过一份可疑交易报告。所有这些都不是故意的。没有人告诉他们,goAML注册是八项义务中的第一项,而不是全部。
这一空白是我们发现在阿联酋反洗钱合规中最昂贵的错误,而且完全可以避免。本指南将详细介绍2026年反洗钱的实际要求、适用于哪些实体、新法律下的变化以及各类企业可能出现的代价高昂的空白。
简述
| Question | Answer |
|---|---|
| What governs AML in the UAE now? | Federal Decree-Law No. 10 of 2025 (effective 14 Oct 2025), with Cabinet Resolution No. 134 of 2025 as the implementing regulation. It replaced the 2018 law. |
| Who must comply? | Financial institutions and DNFBPs: real estate brokers, precious-metals and stones dealers, auditors/accountants, lawyers/notaries, and corporate service providers. |
| Is registering on goAML enough? | No. It is one of eight obligations — policy, risk assessment, CDD, UBO checks, monitoring, STR filing and training are the rest. |
| What are the penalties? | Administrative fines of AED 50,000–1,000,000 per violation, with corporate exposure up to AED 100M under the 2025 law, plus possible licence suspension. |
| How long to get compliant? | Roughly 3–6 weeks for a DNFBP starting from zero to audit-ready. |
阿联酋的反洗钱 (AML) 是什么?
反洗钱 (AML) 是一套法律、程序和控制措施,旨在阻止犯罪分子将非法所得伪装成合法资金。洗钱本身分为三个阶段:放置(将非法现金引入系统)、分层(通过交易使其来源模糊)、整合(将其作为看似干净的资金重新引入)。在阿联酋,反洗钱 (AML) 与两项相关义务并存:打击恐怖主义融资 (CFT) 和打击扩散融资 (CPF)。它们通常被合称为AML/CFT/CPF。
阿联酋的框架遵循全球标准制定者金融行动特别工作组 (FATF) 设定的标准。这种对齐在商业上至关重要:阿联酋在2022年3月被列入FATF“灰名单”,并在改革执法后于2024年2月被移除,这也是此后检查和处罚力度加大的原因。
2026年阿联酋反洗钱法:2025年联邦法令第10号
这是大多数现有指南——以及本页面的先前版本——现在已过时的地方。管辖法律是2025年联邦法令第10号,于2025年9月30日发布并于2025年10月14日生效。它废除并取代了旧的2018年联邦法令第20号。其执行条例是2025年内阁决议第134号,该决议取代了2019年内阁决定第10号。如果您的反洗钱政策仍仅引用2018年法律和2019年条例,则它引用的是一个已被废除的框架。
您的业务实际发生了什么变化
大部分核心机制——goAML报告、业务风险评估、客户尽职调查、受益所有权核查和可疑交易报告——在2018年法律下已经存在。将所有内容都视为全新的会浪费资源。然而,有三项新增内容是真正的新变化,也是检查员会关注的:
- 打击扩散融资 (CPF) 作为一项独立义务。根据2018年制度建立的风险评估通常没有打击扩散融资 (CPF) 维度。这一空白现在对检查员而言是可见的。
- 虚拟资产和虚拟资产服务提供商 (VASPs) 被纳入框架。接受加密货币,或与加密货币相关客户打交道,会增加对这些特定交易所需尽职调查的强度。
- 逃税作为一项上游犯罪。直接和间接逃税现在被纳入反洗钱监控义务之内,而非之外——这一点最常令会计师和企业服务提供商感到困惑,因为他们的税务和反洗钱职能现在相互交叉。
2025年的法律还加强了执法机制:阿联酋金融情报机构现在可以在未经事先通知的情况下冻结资金长达30天(之前为7天),并暂停交易长达10个工作日,并且成立了一个最高委员会来监督国家反洗钱/打击恐怖主义融资/打击扩散融资 (AML/CFT/CPF) 战略。通过数字系统、虚拟资产或加密技术实施的洗钱现在被明确涵盖。
谁需要进行反洗钱 (AML) 合规?阿联酋的指定非金融企业和专业机构 (DNFBP) 类别
在阿联酋,反洗钱 (AML) 不再仅仅是银行的问题。银行和金融机构受阿联酋中央银行 (CBUAE)。第二类群体——指定非金融企业和专业人士,即DNFBPs——由经济部(作为经济和旅游部运营)监管。金融自由区内的企业(DIFC、ADGM)也分别受DFSA和 FSRA 管辖。如果您的业务属于下表所示,本指南中的义务将适用于您。
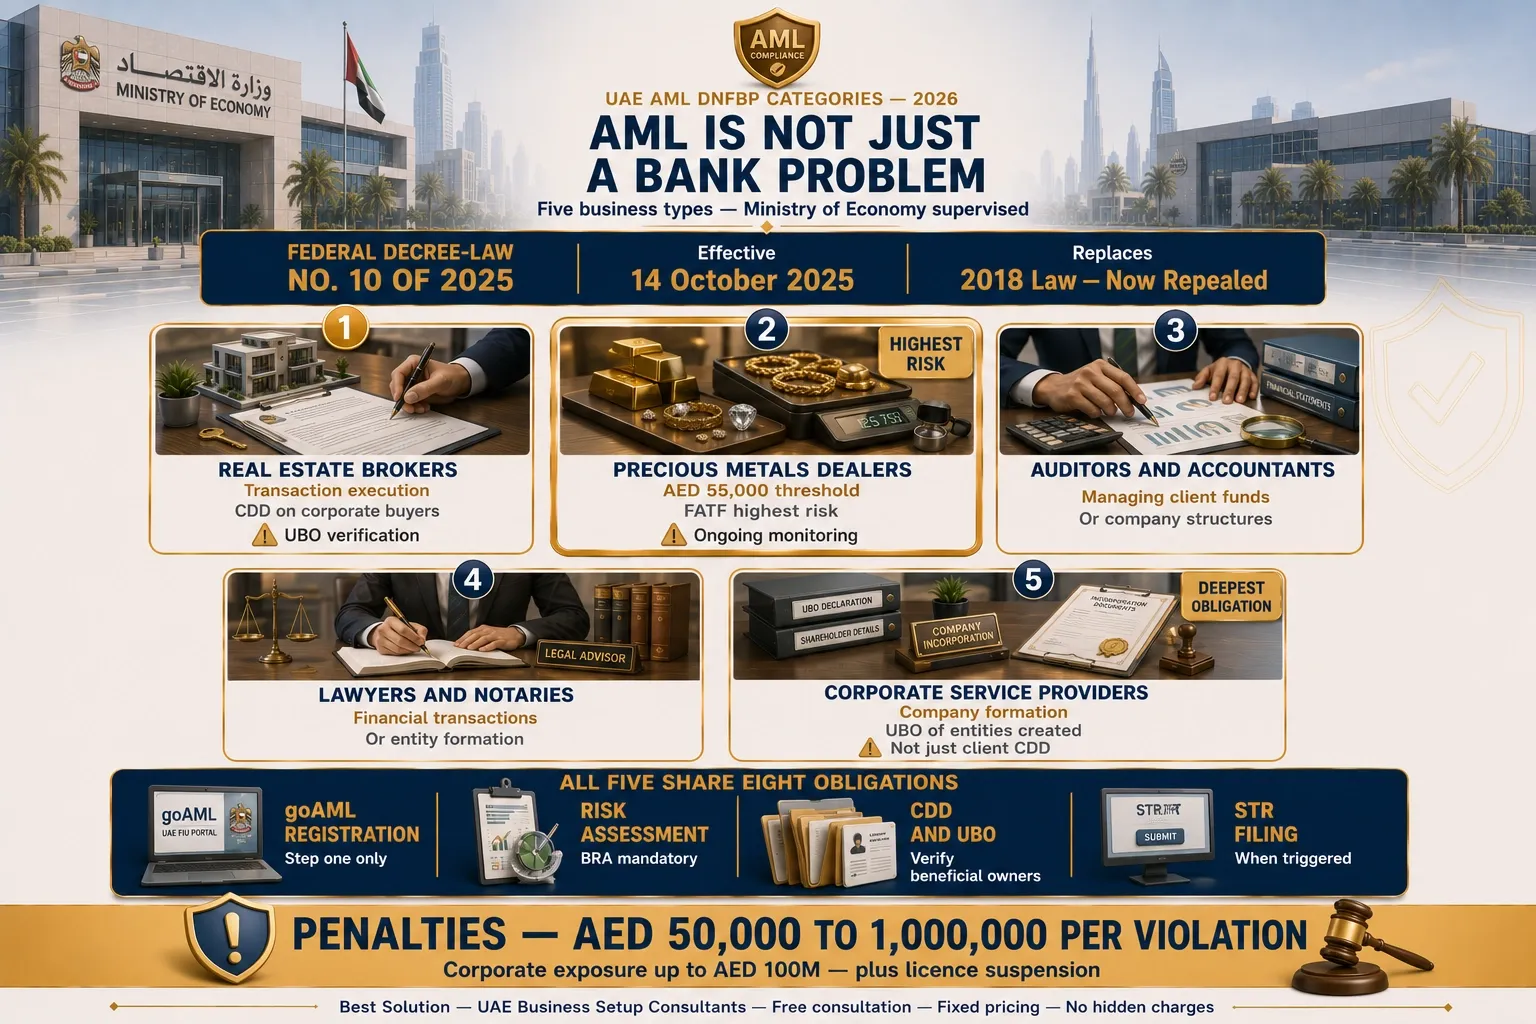
| DNFBP Category | When AML Obligations Are Triggered |
|---|---|
| Real estate brokers & agents | Concluding buy or sell transactions in real estate on behalf of customers. |
| Dealers in precious metals & stones | Single or linked cash transactions at or above AED 55,000. |
| Auditors & accountants | Independent professionals managing funds, accounts, or company structures for clients. |
| Lawyers, notaries & legal professionals | Preparing or executing financial transactions, managing client money, or forming legal entities. |
| Corporate service providers & trusts | Forming companies, acting as director/secretary/nominee shareholder, or providing registered offices for clients. |
注意:金融自由区实体(DIFC、ADGM)遵循联邦法律及其各自的 DFSA/FSRA 规则手册。 在阿联酋设立公司。
8 项核心反洗钱合规义务(goAML 仅是第一步)
在 goAML 上注册是最显眼也最简单的步骤,这也是为什么许多企业会误认为工作已完成。一个可辩护的反洗钱计划包含八个部分:
- goAML 注册。在阿联酋金融情报机构 (FIU) 的 goAML 门户网站上注册企业并任命合规官。
- 业务风险评估 (BRA)。评估您的客户、产品、地理位置和交付渠道中的洗钱、恐怖主义融资和扩散融资风险。
- 反洗钱政策与程序。一份书面、经董事会批准的政策,将风险评估转化为日常规则。
- 客户尽职调查 (CDD)。验证客户身份,了解客户关系,并对高风险客户实施强化尽职调查。
- 最终受益所有人 (UBO) 验证。识别最终拥有或控制客户的自然人——而不仅仅是签字人。
- 持续监控。持续监控交易,并定期(不仅限于客户入驻时)根据制裁和政治公众人物 (PEP) 名单重新审查现有关系。
- 可疑交易报告 (STR)。每当达到触发标准时,通过 goAML 向金融情报机构 (FIU) 提交完整的 STR/SAR。
- 培训与记录保存。培训员工识别可疑迹象和升级途径,并在规定期限内保存记录。
The point
A regulator inspecting your business does not stop at "are you registered on goAML?" It asks for the policy, the risk assessment, the CDD files, the UBO records and the STR history. Seven of the eight obligations are the ones that fail an inspection.
如何在 goAML 上注册——以及企业常犯的错误
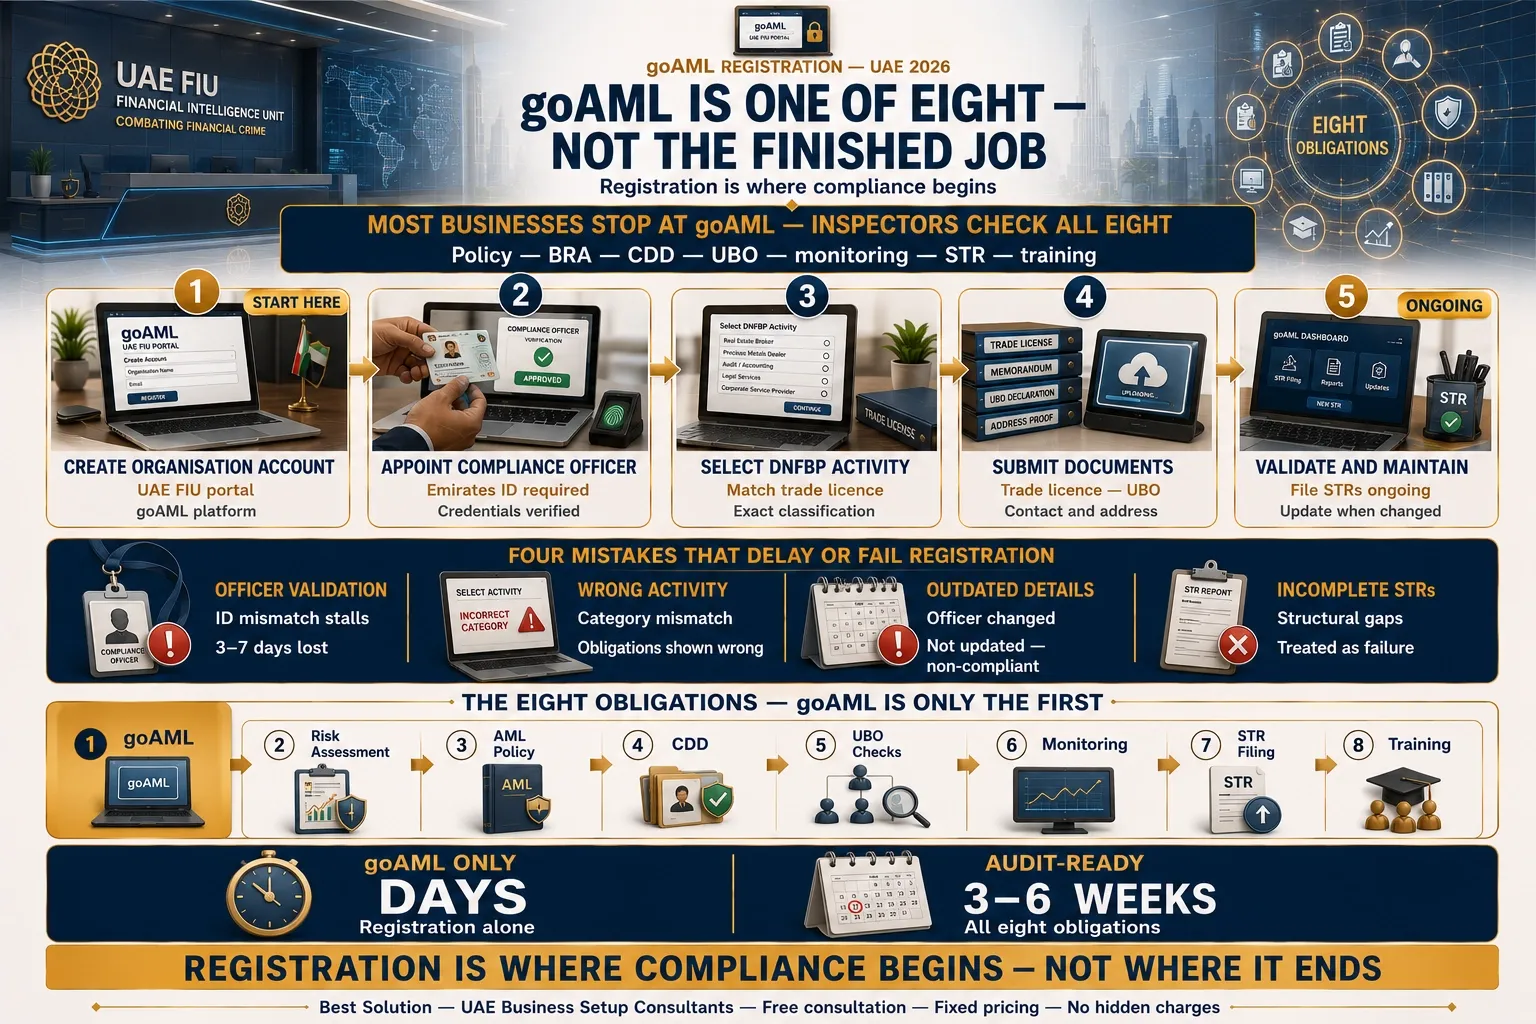
goAML 注册:分步指南
- 通过监管机构(经济部负责 DNFBPs)在 goAML 门户网站上创建组织账户。
- 任命并注册您的反洗钱合规官,提交其阿联酋身份证及资质证明。
- 选择正确的DNFBP活动分类,使其与您的商业执照相符。
- 提交组织的证明文件(商业执照、所有权/UBO详情、联系方式和地址信息)。
- 等待验证,然后维护账户:提交STRs,并在负责人或地址变更时更新详细信息。
goAML最常见的四个错误
在我们处理的注册中,这些是按频率排序的摩擦点:
- 合规官任命。门户网站会验证合规官的阿联酋身份证,并在近期续期或姓名音译不匹配时出现停滞——这将原本需要一天的工作增加了3-7个工作日。
- 活动分类。goAML的DNFBP类别与商业执照上的活动描述不完全对应。如果选择错误,屏幕上显示的报告义务将与您实际的监管类别不符——这是检查员会特别检查的地方。
- 保持注册信息最新。公司每年都会续签商业执照,但当合规官或地址变更时,却忘记更新goAML。这是检查员会直接指出的技术性违规。
- 不完整的STRs。一份结构不完整的可疑交易报告被视为报告失败,而非尝试。提交某物不等于履行了义务。
从零开始到审计准备就绪的实际时间表——goAML注册、业务风险评估、反洗钱政策、CDD程序和员工意识文件——是三到六周对于从零开始的DNFBP而言。
可疑交易报告(STRs):何时以及如何提交
当您知晓、怀疑或有合理理由怀疑资金与犯罪有关时,可疑交易报告(STR)是通过goAML向阿联酋金融情报机构提交的一份保密报告。您基于怀疑提交报告——您不需要证据,并且绝不能“泄密”给客户。一旦识别出触发因素,报告应立即提交,即使交易从未完成,此义务也适用。
Common trigger red flags
Unusual cash volumes, reluctance to provide identity or UBO information, transactions inconsistent with the customer's profile, complex ownership structures with no clear commercial purpose, or third parties paying on a customer's behalf.
各行业的反洗钱要求
Is Your AML Policy Outdated?
With corporate fines reaching up to AED 100M under the 2025/2026 updates, relying on old templates is a major risk. Let us audit your framework before an inspector does.
每个DNFBP都拥有相同的义务类别,但其漏洞存在于完全不同的地方。这些是我们审查各个行业项目时最常看到的模式。
房地产经纪公司
客户尽职调查(CDD)的触发点是交易执行。几乎普遍存在的漏洞是:经纪人验证的是面前的个人,而不是公司买家背后的公司结构。对公司购买者进行全面的CDD意味着识别最终拥有或控制该实体的自然人——而不仅仅是签署文件的人。
贵金属和宝石经销商
这是风险最高的DNFBP类别,在FATF对阿联酋的评估中被特别提及。单笔交易识别门槛AED 55,000是监管的底线,而非上限——低于此金额风险并不会消失。最常见的漏洞是在客户入职时进行CDD,然后就不再监控客户关系。三年前通过检查的客户,今天可能呈现出截然不同的风险状况。
企业服务提供商
企业服务提供商(CSPs)承担着三者中最深重的义务。当您为客户注册公司时,CDD的范围扩展到所创建实体的受益所有人,而不仅仅是指示工作的个人。大多数CSPs都能正确应用个人客户的CDD;但几乎没有人记录其所创建公司结构的UBO识别过程。这是该行业检查通知中最常引用的漏洞——也是事后最难补救的。
阿联酋反洗钱违规行为的处罚
执法不再是理论。行政罚款范围从每次违规AED 50,000至AED 1,000,000根据2024年第71号内阁决议,2025年法律将公司违规的处罚上限提高至AED 1亿。除了罚款,企业还面临执照暂停或吊销、账户冻结、被银行列入黑名单以及声誉损害。经济部公布了其执法行动:仅2025年上半年,就对DNFBPs施加了超过AED 4200万的反洗钱罚款,其中贵金属交易商和房地产经纪公司受罚最重。
| Consequence | What It Looks Like in Practice |
|---|---|
| Financial penalty | AED 50,000–1,000,000 per violation; corporate exposure up to AED 100M under the 2025 law. (Confirm current figures with the supervising authority.) |
| Licence action | Activity restriction, suspension, or revocation of the trade licence. |
| Business disruption | Account freezes, loss of banking relationships, and potential personal liability for management. |
最昂贵的反洗钱错误——以及如何避免
回到那家房地产经纪公司。他们真正的异议并不是“我们认为这些规则不适用”。其深层原因是“我们不想在不确定是否需要的合规上花钱”。在下此赌注之前,有两件事值得了解。合规很少是独立的;除了履行反洗钱义务,还要及时了解最新的增值税规则。
首先,规模并不能保护你。经济部并非根据营业额来优先进行检查——它优先考虑行业、风险状况和注册状态。小型经纪公司和独资企业服务提供商都曾被罚款,而且罚款范围并非根据你的规模大小来调整。
其次,及早行动具有经济优势。主动建立合规方案的成本仅为在监管截止日期前建立方案的一小部分——根据我们的经验,这比在收到检查通知后进行补救的成本要低两到三倍,并且您的记录上不会有任何发现。外包工作并不意味着失去控制:外包的是方案架构、文档和goAML设置,而您的合规官则负责日常的CDD和STR决策。
来自 Best Solution 的AML合规服务
Best Solution 已处理2,500多份AML合规备案,为500多家活跃合规客户提供服务,并记录了超过1000万迪拉姆的罚款减免,涵盖房地产经纪公司、珠宝商、企业服务提供商和会计师——涵盖了经济部DNFBPs的完整范围。我们的合规与审计主管Teena Thomas拥有七年以上金融监管经验,专注于AML领域。
我们的方法建立在三个层面:政策、程序和人员之上,因为如果没有警惕文化的支持,仅凭文件是无法通过检查的。实际操作中,这意味着:
- 业务风险评估,包括2025年法律现在要求的扩散融资维度。
- 根据您的行业和风险概况量身定制的AML政策和CDD/EDD程序。
- goAML注册、正确的活动分类和合规官设置(包括在需要时外包MLRO)。
- 员工培训、持续监控、STR准备和独立合规审查。
无论您是首次注册还是已收到检查通知,目标都是一致的:建立一个完整、最新且随时可供审计的方案.咨询我们的合规顾问







